

2
1 Vecteurs et processus gaussiens
E[e
iξ X ] = e
−ξ 2 /2 .
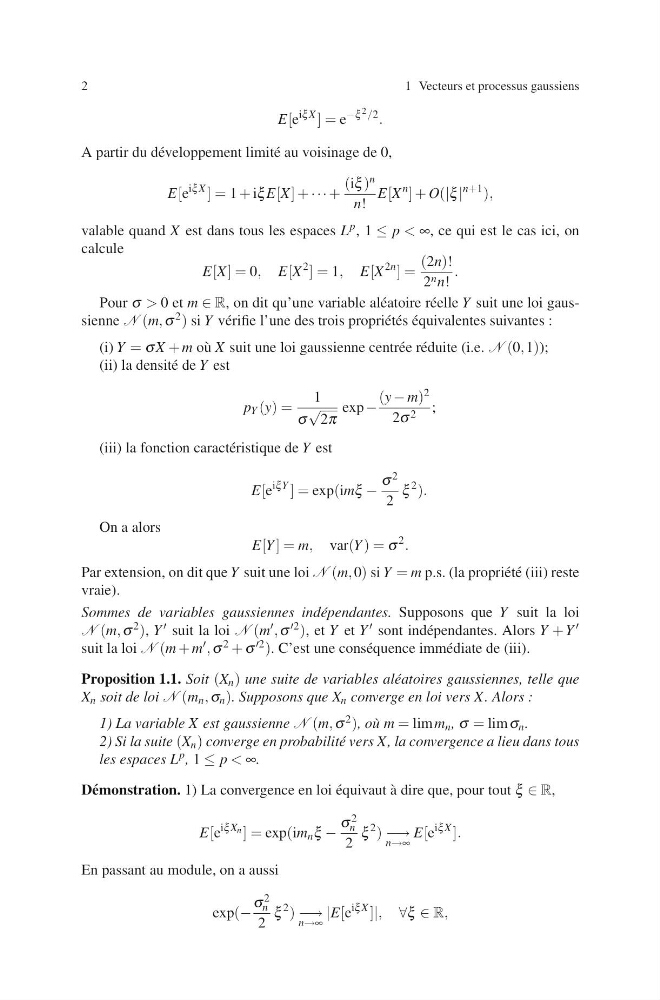
A partir du d´ eveloppement limit´ e au voisinage de 0,
E[e
iξ X ] = 1 + iξ E[X] + · · · +
(iξ ) n
n!
E[X
n ] + O(|ξ |
n+1 ),
valable quand X est dans tous les espaces L p , 1 ≤ p < ∞, ce qui est le cas ici, on
calcule
E[X] = 0, E[X
2 ] = 1, E[X
2n ] =
(2n)!
2 n n!
.
Pour σ > 0 et m ∈ R, on dit qu’une variable al´ eatoire r´ eelle Y suit une loi gaussienne N (m, σ 2 ) si Y v´ erifie l’une des trois propri´ et´ es ´
equivalentes suivantes :
(i) Y = σ X + m o` u X suit une loi gaussienne centr´ ee r´ eduite (i.e. N (0, 1));
(ii) la densit´ e de Y est
p Y (y) =
1
σ
√
2π
exp −
(y − m) 2
2σ 2 ;
(iii) la fonction caract´ eristique de Y est
E[e
iξY ] = exp(imξ −
σ 2
2
ξ
2 ).
On a alors
E[Y ] = m, var(Y ) = σ
2 .
Par extension, on dit que Y suit une loi N (m, 0) si Y = m p.s. (la propri´ et´ e (iii) reste
vraie).
Sommes de variables gaussiennes ind´ ependantes. Supposons que Y suit la loi
N (m, σ 2 ), Y suit la loi N (m , σ 2 ), et Y et Y sont ind´ ependantes. Alors Y + Y
suit la loi N (m + m , σ 2 + σ 2 ). C’est une cons´ equence imm´ ediate de (iii).
Proposition 1.1. Soit (X n ) une suite de variables al´ eatoires gaussiennes, telle que
X n soit de loi N (m n , σ n ). Supposons que X n converge en loi vers X. Alors :
1) La variable X est gaussienne N (m, σ 2 ), o` u m = lim m n , σ = lim σ n .
2) Si la suite (X n ) converge en probabilit´ e vers X, la convergence a lieu dans tous
les espaces L p , 1 ≤ p < ∞.
D´ emonstration. 1) La convergence en loi ´
equivaut `
a dire que, pour tout ξ ∈ R,
E[e
iξ X n ] = exp(im n ξ −
σ 2
n
2
ξ
2 ) −→
n→∞
E[e
iξ X ].
En passant au module, on a aussi
exp(−
σ 2
n
2
ξ
2 ) −→
n→∞
|E[e
iξ X ]|, ∀ξ ∈ R,