

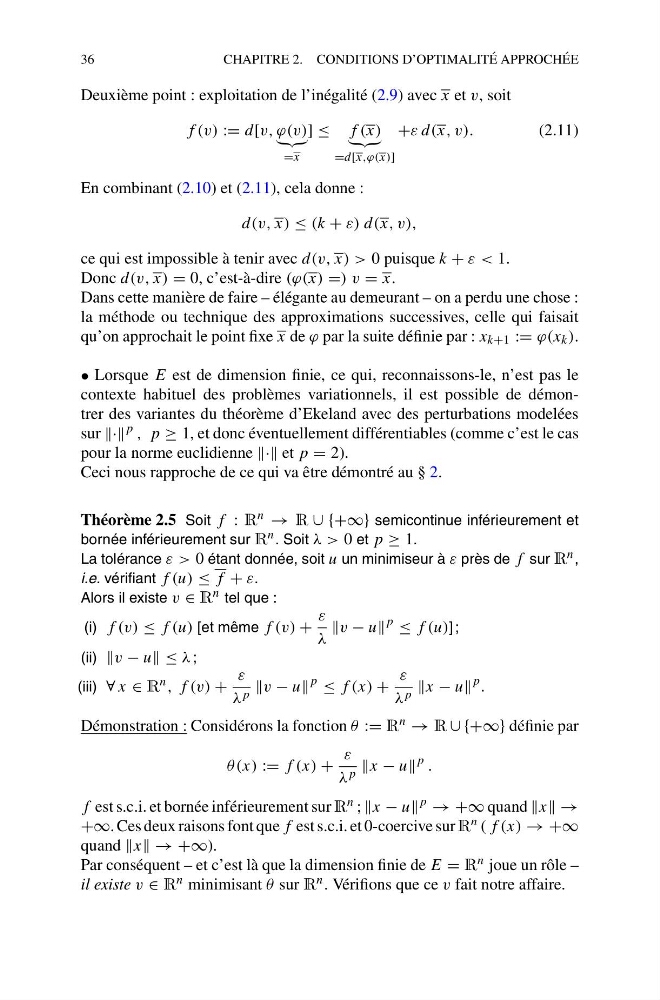
36
CHAPITRE 2. CONDITIONS D’OPTIMALITÉ APPROCHÉE
Deuxième point : exploitation de l’inégalité (2.9) avec x et v, soit
f (v) := d[v, ϕ(v)
=x
] ≤ f (x)
=d[x,ϕ(x)]
+ε d(x, v).
(2.11)
En combinant (2.10) et (2.11), cela donne :
d(v, x) ≤ (k + ε) d(x, v),
ce qui est impossible à tenir avec d(v, x) > 0 puisque k + ε < 1.
Donc d(v, x) = 0, c’est-à-dire (ϕ(x) =) v = x.
Dans cette manière de faire – élégante au demeurant – on a perdu une chose :
la méthode ou technique des approximations successives, celle qui faisait
qu’on approchait le point fixe x de ϕ par la suite définie par : x k+1 := ϕ(x k ).
• Lorsque E est de dimension finie, ce qui, reconnaissons-le, n’est pas le
contexte habituel des problèmes variationnels, il est possible de démontrer des variantes du théorème d’Ekeland avec des perturbations modelées
sur · p , p ≥ 1, et donc éventuellement différentiables (comme c’est le cas
pour la norme euclidienne · et p = 2).
Ceci nous rapproche de ce qui va être démontré au § 2.
Théorème 2.5 Soit f : R n → R ∪ {+∞} semicontinue inférieurement et
bornée inférieurement sur R n . Soit λ > 0 et p ≥ 1.
La tolérance ε > 0 étant donnée, soit u un minimiseur à ε près de f sur R n ,
i.e. vérifiant f (u) ≤ f + ε.
Alors il existe v ∈ R n tel que :
(i) f (v) ≤ f (u) [et même f (v) +
ε
λ
v − u
p
≤ f (u)] ;
(ii) v − u ≤ λ ;
(iii) ∀ x ∈ R n , f (v) +
ε
λ p v − u
p
≤ f (x) +
ε
λ p x − u
p .
Démonstration : Considérons la fonction θ := R n → R ∪ {+∞} définie par
θ(x) := f (x) +
ε
λ p x − u
p
.
f est s.c.i. et bornée inférieurement sur R n ; x − u
p
→ +∞ quand x →
+∞. Ces deux raisons font que f est s.c.i. et 0-coercive sur R n ( f (x) → +∞
quand x → +∞).
Par conséquent – et c’est là que la dimension finie de E = R n joue un rôle –
il existe v ∈ R n minimisant θ sur R n . Vérifions que ce v fait notre affaire.