

e 25
2007
On connaît jusqu’à 10
11 décimales de e.
1873
Hermite prouve que e est un
nombre transcendant.
1748
Euler calcule 23 décimales de e ;
on lui attribue la découverte de
la célèbre formule e
iπ + 1 = 0 aux
alentours de cette période.
gagnons 25 centimes de plus. À première vue, ce n’est peut-être pas beaucoup, mais
si nous avions un capital de10 000 €, nous toucherions 2 250 € d’intérêts au lieu
de 2 000 €. Ce système permet de percevoir 250 € de plus.
Cependant, si choisir un intérêt composé sur six mois signifie que nous augmentons
notre capital, la banque augmente le sien si nous lui devons de l’argent : alors prudence ! Supposons maintenant que l’année est divisée en quatre, et qu’un taux de
25 % s’applique sur chacune des quatre périodes. En effectuant un calcul similaire,
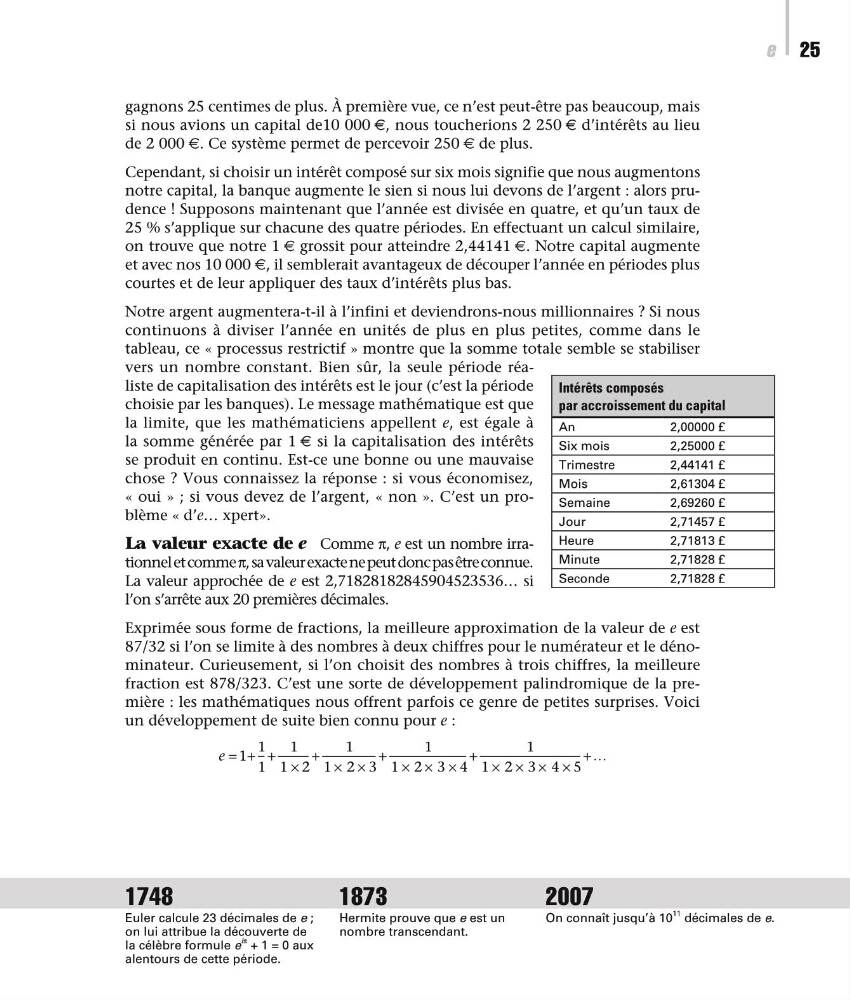
on trouve que notre 1 € grossit pour atteindre 2,44141 €. Notre capital augmente
et avec nos 10 000 €, il semblerait avantageux de découper l’année en périodes plus
courtes et de leur appliquer des taux d’intérêts plus bas.
Notre argent augmentera-t-il à l’infini et deviendrons-nous millionnaires ? Si nous
continuons à diviser l’année en unités de plus en plus petites, comme dans le
tableau, ce « processus restrictif » montre que la somme totale semble se stabiliser
vers un nombre constant. Bien sûr, la seule période réaliste de capitalisation des intérêts est le jour (c’est la période
choisie par les banques). Le message mathématique est que
la limite, que les mathématiciens appellent e, est égale à
la somme générée par 1 € si la capitalisation des intérêts
se produit en continu. Est-ce une bonne ou une mauvaise
chose ? Vous connaissez la réponse : si vous économisez,
« oui » ; si vous devez de l’argent, « non ». C’est un problème « d’e… xpert».
La valeur exacte de e Comme π, e est un nombre irrationnel et comme π, sa valeur exacte ne peut donc pas être connue.
La valeur approchée de e est 2,71828182845904523536… si
l’on s’arrête aux 20 premières décimales.
Exprimée sous forme de fractions, la meilleure approximation de la valeur de e est
87/32 si l’on se limite à des nombres à deux chiffres pour le numérateur et le dénominateur. Curieusement, si l’on choisit des nombres à trois chiffres, la meilleure
fraction est 878/323. C’est une sorte de développement palindromique de la première : les mathématiques nous offrent parfois ce genre de petites surprises. Voici
un développement de suite bien connu pour e :
…
+
×
×
×
×
+
×
×
×
+
×
×
+
×
+
+
=
5
4
3
2
1
1
4
3
2
1
1
3
2
1
1
2
1
1
1
1
1
e
Intérêts composés
par accroissement du capital
An
2,00000 £
Six mois
2,25000 £
Trimestre
2,44141 £
Mois
2,61304 £
Semaine
2,69260 £
Jour
2,71457 £
Heure
2,71813 £
Minute
2,71828 £
Seconde
2,71828 £