

Les mathématiques financières 177
1756
James Dodson publie First
Lectures on Insurances.
1848
L’Institut des Actuaires est
fondé à Londres.
1718
Abraham de Moivre étudie les
statistiques de mortalité et le
fondement de la théorie des annuités.
appelée « un principal » ou « un capital ». Pour Simon, c’est plus facile à comprendre
puisque le capital génère les mêmes intérêts chaque année.
Lorsque l’on parle mathématiques, il est toujours intéressant d’avoir Albert Einstein
à portée de main, mais contrairement à cette idée largement répandue, il n’a sûrement jamais dit que les intérêts composés étaient la plus grande découverte de tous
les temps. Que la formule des intérêts composés nous concerne de manière plus
immédiate que la formule E = mc
2 est indéniable. Si vous économisez ou empruntez
de l’argent, utilisez une carte de crédit, obtenez
un prêt pour un logement ou achetez un viager,
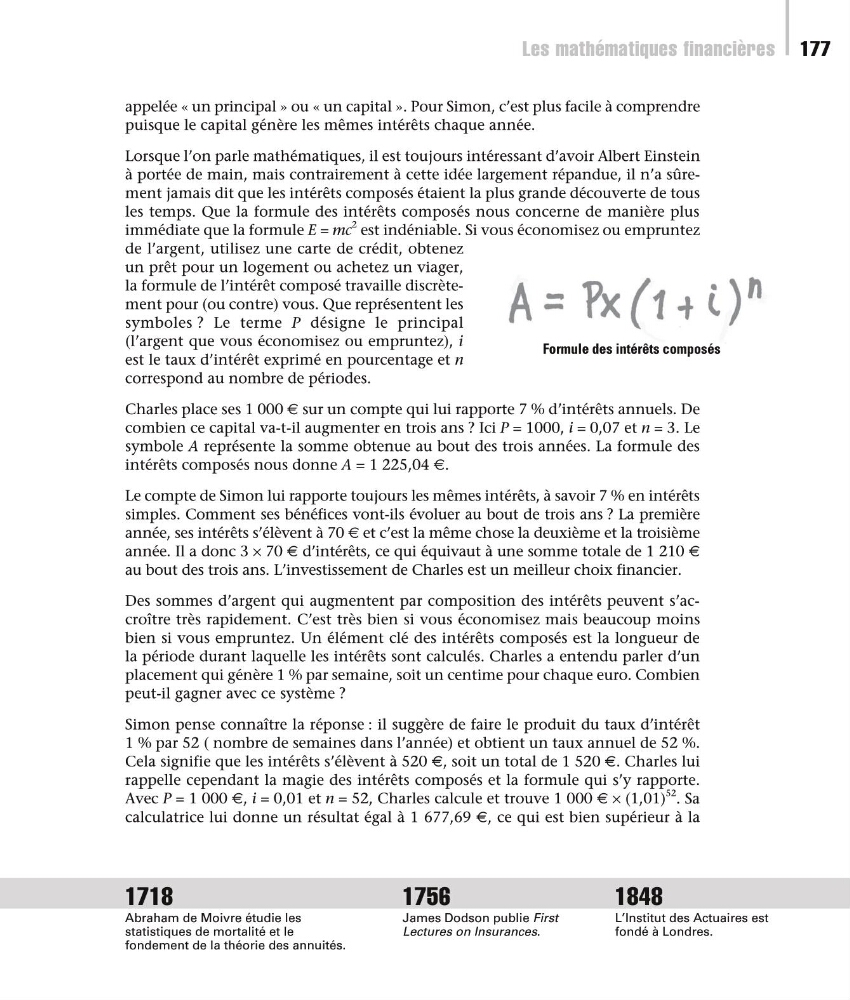
la formule de l’intérêt composé travaille discrètement pour (ou contre) vous. Que représentent les
symboles ? Le terme P désigne le principal
(l’argent que vous économisez ou empruntez), i
est le taux d’intérêt exprimé en pourcentage et n
correspond au nombre de périodes.
Charles place ses 1 000 € sur un compte qui lui rapporte 7 % d’intérêts annuels. De
combien ce capital va-t-il augmenter en trois ans ? Ici P = 1000, i = 0,07 et n = 3. Le
symbole A représente la somme obtenue au bout des trois années. La formule des
intérêts composés nous donne A = 1 225,04 €.
Le compte de Simon lui rapporte toujours les mêmes intérêts, à savoir 7 % en intérêts
simples. Comment ses bénéfices vont-ils évoluer au bout de trois ans ? La première
année, ses intérêts s’élèvent à 70 € et c’est la même chose la deuxième et la troisième
année. Il a donc 3 × 70 € d’intérêts, ce qui équivaut à une somme totale de 1 210 €
au bout des trois ans. L’investissement de Charles est un meilleur choix financier.
Des sommes d’argent qui augmentent par composition des intérêts peuvent s’accroître très rapidement. C’est très bien si vous économisez mais beaucoup moins
bien si vous empruntez. Un élément clé des intérêts composés est la longueur de
la période durant laquelle les intérêts sont calculés. Charles a entendu parler d’un
placement qui génère 1 % par semaine, soit un centime pour chaque euro. Combien
peut-il gagner avec ce système ?
Simon pense connaître la réponse : il suggère de faire le produit du taux d’intérêt
1 % par 52 ( nombre de semaines dans l’année) et obtient un taux annuel de 52 %.
Cela signifie que les intérêts s’élèvent à 520 €, soit un total de 1 520 €. Charles lui
rappelle cependant la magie des intérêts composés et la formule qui s’y rapporte.
Avec P = 1 000 €, i = 0,01 et n = 52, Charles calcule et trouve 1 000 € × (1,01)
52
. Sa
calculatrice lui donne un résultat égal à 1 677,69 €, ce qui est bien supérieur à la
Formule des intérêts composés