

166
5 ´
Epargner et emprunter
`
A l’achat d’une maison, une personne utilise une partie de ses ´ economies pour faire
une mise de fond, c’est-` a-dire que cette personne paie en partie sa maison ` a l’aide de
ses ´ epargnes. Elle emprunte la somme r´ esiduelle ` a la banque et elle donne cette somme
et sa mise de fonds au propri´ etaire pr´ ec´ edent de la maison. L’acheteur n’aura donc une
responsabilit´ e financi` ere qu’aupr` es de la banque.
La banque invitera l’emprunteur `
a choisir la p´ eriode d’amortissement de son prˆ et,
fixera le taux d’int´ erˆ et r (le taux hypoth´ ecaire) et d´ eterminera la mensualit´ e Δ, c’est-` adire la somme que l’emprunteur devra payer `
a la banque tous les mois. Voici les variables
en jeu.
p i :
solde r´ esiduel du capital emprunt´ e au i-i` eme mois
Δ :
mensualit´ e
r m :
taux d’int´ erˆ et mensuel effectif
N :
p´ eriode d’amortissement (en ann´ ees).
La quantit´ e p 0 repr´ esente l’emprunt contract´ e par l’acheteur. Il est important de remarquer que le « i » de cette section compte les mois alors que celui de la section
pr´ ec´ edente ´ etiquetait les ann´ ees. Chaque mois, les int´ erˆ ets courent et augmentent la
somme due, mais l’emprunteur remet Δ $. Donc, s’il doit encore p i au i-i` eme mois, il
devra au (i + 1)-i` eme mois :
p i+1 = p i (1 + r m ) − Δ.
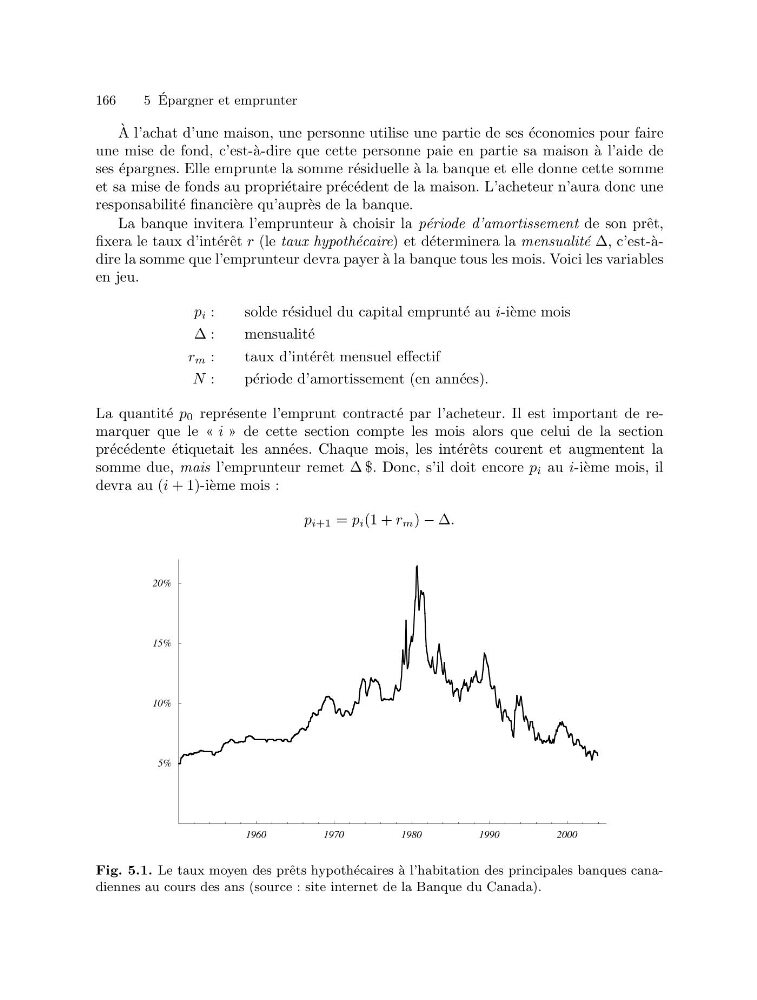
Fig. 5.1. Le taux moyen des prˆ ets hypoth´ ecaires ` a l’habitation des principales banques canadiennes au cours des ans (source : site internet de la Banque du Canada).