

5.4 Emprunter
165
p i =
Δ
r
(1 + r)
i+1
− 1
,
(5.3)
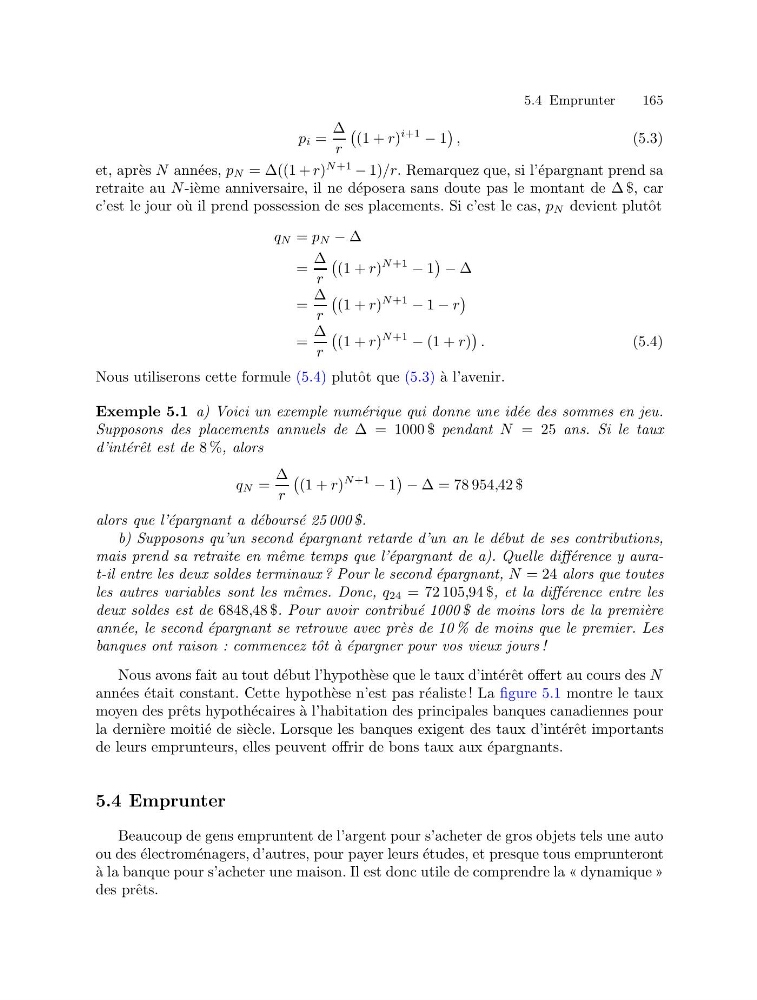
et, apr` es N ann´ ees, p N = Δ((1 + r)
N +1
− 1)/r. Remarquez que, si l’´ epargnant prend sa
retraite au N -i` eme anniversaire, il ne d´ eposera sans doute pas le montant de Δ $, car
c’est le jour o` u il prend possession de ses placements. Si c’est le cas, p N devient plutˆ ot
q N = p N − Δ
=
Δ
r
(1 + r)
N +1
− 1
− Δ
=
Δ
r
(1 + r)
N +1
− 1 − r
=
Δ
r
(1 + r)
N +1
− (1 + r)
.
(5.4)
Nous utiliserons cette formule (5.4) plutˆ ot que (5.3) `
a l’avenir.
Exemple 5.1 a) Voici un exemple num´ erique qui donne une id´ ee des sommes en jeu.
Supposons des placements annuels de Δ = 1000 $ pendant N = 25 ans. Si le taux
d’int´ erˆ et est de 8 %, alors
q N =
Δ
r
(1 + r)
N +1
− 1
− Δ = 78 954,42 $
alors que l’´ epargnant a d´ ebours´ e 25 000 $.
b) Supposons qu’un second ´ epargnant retarde d’un an le d´ ebut de ses contributions,
mais prend sa retraite en mˆ eme temps que l’´ epargnant de a). Quelle diff´ erence y aurat-il entre les deux soldes terminaux ? Pour le second ´ epargnant, N = 24 alors que toutes
les autres variables sont les mˆ emes. Donc, q 24 = 72 105,94 $, et la diff´ erence entre les
deux soldes est de 6848,48 $. Pour avoir contribu´ e 1000 $ de moins lors de la premi` ere
ann´ ee, le second ´ epargnant se retrouve avec pr` es de 10 % de moins que le premier. Les
banques ont raison : commencez tˆ ot ` a ´ epargner pour vos vieux jours !
Nous avons fait au tout d´ ebut l’hypoth` ese que le taux d’int´ erˆ et offert au cours des N
ann´ ees ´ etait constant. Cette hypoth` ese n’est pas r´ ealiste ! La figure 5.1 montre le taux
moyen des prˆ ets hypoth´ ecaires ` a l’habitation des principales banques canadiennes pour
la derni` ere moiti´ e de si` ecle. Lorsque les banques exigent des taux d’int´ erˆ et importants
de leurs emprunteurs, elles peuvent offrir de bons taux aux ´ epargnants.
5.4 Emprunter
Beaucoup de gens empruntent de l’argent pour s’acheter de gros objets tels une auto
ou des ´ electrom´ enagers, d’autres, pour payer leurs ´ etudes, et presque tous emprunteront
` a la banque pour s’acheter une maison. Il est donc utile de comprendre la « dynamique »
des prˆ ets.