

94
3 Les mouvements d’un robot
1. Il existe une unique matrice A, n × n, telle que la matrice verticale [T (v)] des
coordonn´ ees de T (v) est donn´ ee par A[v] pour tout v ∈ R
n :
[T (v)] = A[v].
(3.3)
2. La matrice A de la transformation lin´ eaire est construite ainsi : les colonnes de A
sont les images des vecteurs de la base standard de R
n .
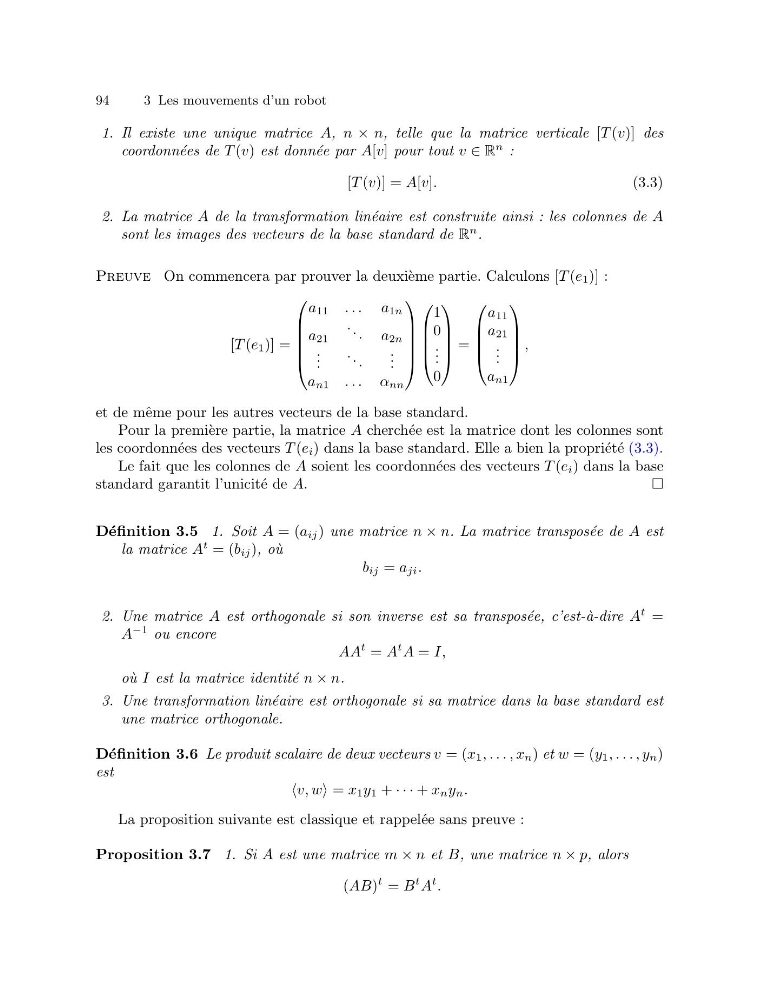
Preuve On commencera par prouver la deuxi` eme partie. Calculons [T (e 1 )] :
[T (e 1 )] =
⎛
⎜
⎜
⎜
⎜
⎝
a 11 . . . a 1n
a 21
. . . a 2n
. . .
. . .
. . .
a n1 . . . α nn
⎞
⎟
⎟
⎟
⎟
⎠
⎛
⎜
⎜
⎜
⎝
1
0
. . .
0
⎞
⎟
⎟
⎟
⎠
=
⎛
⎜
⎜
⎜
⎝
a 11
a 21
. . .
a n1
⎞
⎟
⎟
⎟
⎠
,
et de mˆ eme pour les autres vecteurs de la base standard.
Pour la premi` ere partie, la matrice A cherch´ ee est la matrice dont les colonnes sont
les coordonn´ ees des vecteurs T (e i ) dans la base standard. Elle a bien la propri´ et´ e (3.3).
Le fait que les colonnes de A soient les coordonn´ ees des vecteurs T (e i ) dans la base
standard garantit l’unicit´ e de A.
D´ efinition 3.5 1. Soit A = (a ij ) une matrice n × n. La matrice transpos´ ee de A est
la matrice A
t = (b ij ), o` u
b ij = a ji .
2. Une matrice A est orthogonale si son inverse est sa transpos´ ee, c’est-` a-dire A
t =
A
−1 ou encore
AA
t = A
t A = I,
o` u I est la matrice identit´ e n × n.
3. Une transformation lin´ eaire est orthogonale si sa matrice dans la base standard est
une matrice orthogonale.
D´ efinition 3.6 Le produit scalaire de deux vecteurs v = (x 1 , . . . , x n ) et w = (y 1 , . . . , y n )
est
v, w = x 1 y 1 + · · · + x n y n .
La proposition suivante est classique et rappel´ ee sans preuve :
Proposition 3.7 1. Si A est une matrice m × n et B, une matrice n × p, alors
(AB)
t = B
t A
t .