

8.3 Equations hyperboliques : un problème d’advection scalaire
291
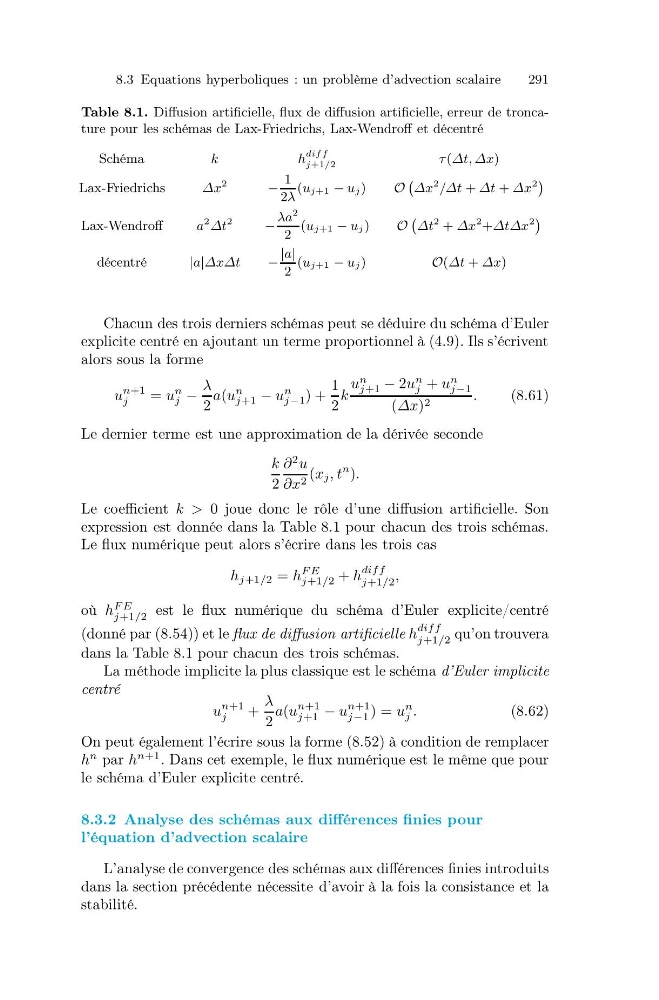
Table 8.1. Diffusion artificielle, flux de diffusion artificielle, erreur de troncature pour les schémas de Lax-Friedrichs, Lax-Wendroff et décentré
Schéma
k
h
dif f
j+1/2
τ (Δt, Δx)
Lax-Friedrichs
Δx
2
−
1
2λ
(uj+1 − uj)
O
Δx
2 /Δt + Δt + Δx
2
Lax-Wendroff
a
2 Δt
2
−
λa
2
2
(uj+1 − uj )
O
Δt
2 + Δx
2 +ΔtΔx
2
décentré
|a|ΔxΔt
−
|a|
2
(uj+1 − uj)
O(Δt + Δx)
Chacun des trois derniers schémas peut se déduire du schéma d’Euler
explicite centré en ajoutant un terme proportionnel à (4.9). Ils s’écrivent
alors sous la forme
u
n+1
j
= u
n
j −
λ
2
a(u
n
j+1 − u
n
j−1 ) +
1
2
k
u
n
j+1 − 2u
n
j + u
n
j−1
(Δx) 2
.
(8.61)
Le dernier terme est une approximation de la dérivée seconde
k
2
∂
2 u
∂x 2 (x j , t
n ).
Le coefficient k > 0 joue donc le rôle d’une diffusion artificielle. Son
expression est donnée dans la Table 8.1 pour chacun des trois schémas.
Le flux numérique peut alors s’écrire dans les trois cas
h j+1/2 = h
F E
j+1/2 + h
diff
j+1/2 ,
où h
F E
j+1/2 est le flux numérique du schéma d’Euler explicite/centré
(donné par (8.54)) et le flux de diffusion artificielle h
diff
j+1/2 qu’on trouvera
dans la Table 8.1 pour chacun des trois schémas.
La méthode implicite la plus classique est le schéma d’Euler implicite
centré
u
n+1
j
+
λ
2
a(u
n+1
j+1 − u
n+1
j−1 ) = u
n
j .
(8.62)
On peut également l’écrire sous la forme (8.52) à condition de remplacer
h
n par h
n+1 . Dans cet exemple, le flux numérique est le même que pour
le schéma d’Euler explicite centré.
8.3.2 Analyse des schémas aux différences finies pour
l’équation d’advection scalaire
L’analyse de convergence des schémas aux différences finies introduits
dans la section précédente nécessite d’avoir à la fois la consistance et la
stabilité.