

264
8 Approximation numérique des problèmes aux limites
8.2 Approximation de problèmes aux limites
Les problèmes différentiels présentés ci-dessus admettent une infinité de
solutions. Pour avoir l’unicité, il faut imposer des conditions aux limites
sur le bord ∂Ω de Ω et, pour les problèmes dépendant du temps, des
conditions initiales en t = 0.
Dans cette section, nous considérons les équations de Poisson (8.1)
ou (8.2). Dans le cas monodimensionnel (8.1), une possibilité pour déterminer de manière unique la solution consiste à imposer la valeur de u
en x = a et x = b
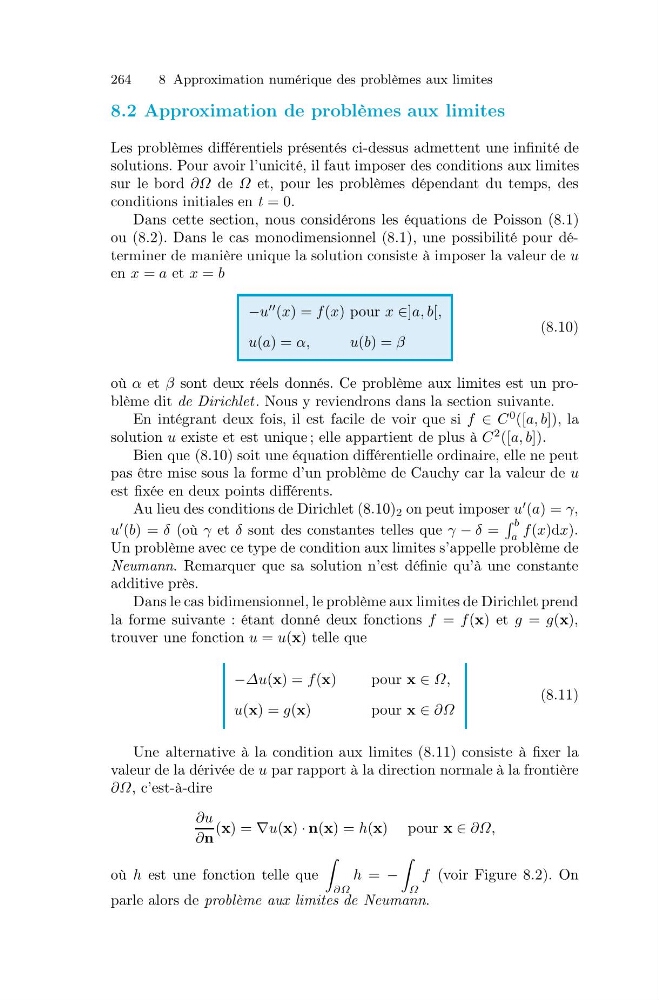
−u
(x) = f(x) pour x ∈]a, b[,
u(a) = α,
u(b) = β
(8.10)
où α et β sont deux réels donnés. Ce problème aux limites est un problème dit de Dirichlet . Nous y reviendrons dans la section suivante.
En intégrant deux fois, il est facile de voir que si f ∈ C
0 ([a, b]), la
solution u existe et est unique ; elle appartient de plus à C
2 ([a, b]).
Bien que (8.10) soit une équation différentielle ordinaire, elle ne peut
pas être mise sous la forme d’un problème de Cauchy car la valeur de u
est fixée en deux points différents.
Au lieu des conditions de Dirichlet (8.10) 2 on peut imposer u
(a) = γ,
u
(b) = δ (où γ et δ sont des constantes telles que γ − δ =
b
a
f(x)dx).
Un problème avec ce type de condition aux limites s’appelle problème de
Neumann. Remarquer que sa solution n’est définie qu’à une constante
additive près.
Dans le cas bidimensionnel, le problème aux limites de Dirichlet prend
la forme suivante : étant donné deux fonctions f = f(x) et g = g(x),
trouver une fonction u = u(x) telle que
−Δu(x) = f(x)
pour x ∈ Ω,
u(x) = g(x)
pour x ∈ ∂Ω
(8.11)
Une alternative à la condition aux limites (8.11) consiste à fixer la
valeur de la dérivée de u par rapport à la direction normale à la frontière
∂Ω, c’est-à-dire
∂u
∂n
(x) = ∇u(x) · n(x) = h(x) pour x ∈ ∂Ω,
où h est une fonction telle que
∂Ω
h = −
Ω
f (voir Figure 8.2). On
parle alors de problème aux limites de Neumann.