

112
4 Intégration et différentiation numérique
¯
x
¯
x − h
¯
x + h
m1
m2
m3
f
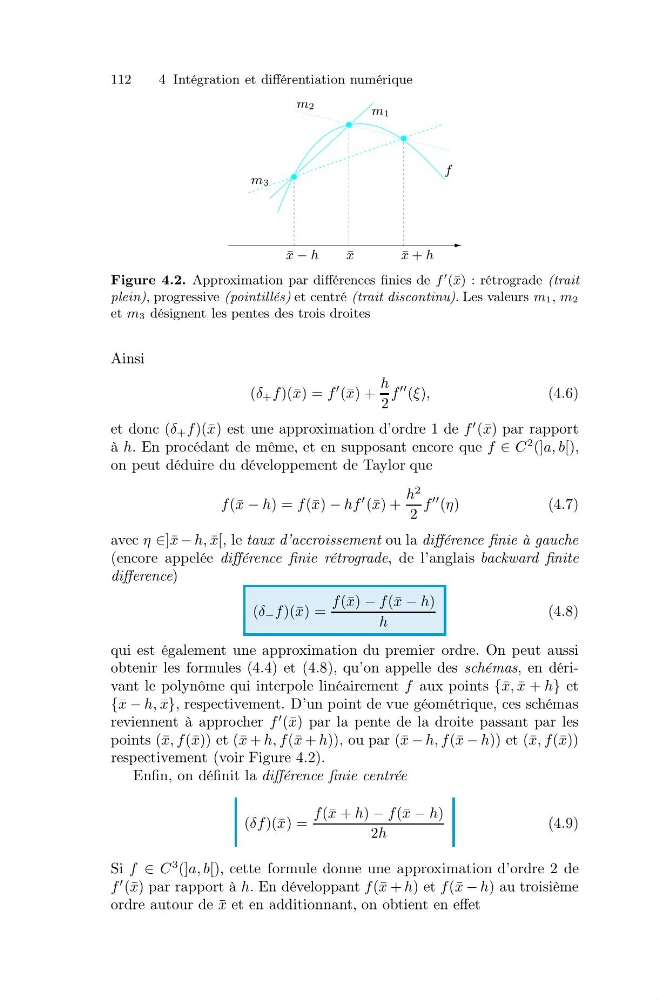
Figure 4.2. Approximation par différences finies de f
(¯ x) : rétrograde (trait
plein), progressive (pointillés) et centré (trait discontinu). Les valeurs m1, m2
et m3 désignent les pentes des trois droites
Ainsi
(δ + f)(¯ x) = f
(¯ x) +
h
2
f
(ξ),
(4.6)
et donc (δ + f)(¯ x) est une approximation d’ordre 1 de f
(¯ x) par rapport
à h. En procédant de même, et en supposant encore que f ∈ C
2 (]a, b[),
on peut déduire du développement de Taylor que
f(¯ x − h) = f(¯ x) − hf
(¯ x) +
h
2
2
f
(η)
(4.7)
avec η ∈]¯ x − h, ¯
x[, le taux d’accroissement ou la différence finie à gauche
(encore appelée différence finie rétrograde, de l’anglais backward finite
difference)
(δ − f)(¯ x) =
f(¯ x) − f(¯ x − h)
h
(4.8)
qui est également une approximation du premier ordre. On peut aussi
obtenir les formules (4.4) et (4.8), qu’on appelle des schémas, en dérivant le polynôme qui interpole linéairement f aux points {¯ x, ¯
x + h} et
{¯ x − h, ¯
x}, respectivement. D’un point de vue géométrique, ces schémas
reviennent à approcher f
(¯ x) par la pente de la droite passant par les
points (¯ x, f(¯ x)) et (¯ x + h, f(¯ x + h)), ou par (¯ x − h, f(¯ x − h)) et (¯ x, f(¯ x))
respectivement (voir Figure 4.2).
Enfin, on définit la différence finie centrée
(δf)(¯ x) =
f(¯ x + h) − f(¯ x − h)
2h
(4.9)
Si f ∈ C
3 (]a, b[), cette formule donne une approximation d’ordre 2 de
f
(¯ x) par rapport à h. En développant f(¯ x + h) et f(¯ x − h) au troisième
ordre autour de ¯
x et en additionnant, on obtient en effet