

3.3 Interpolation
89
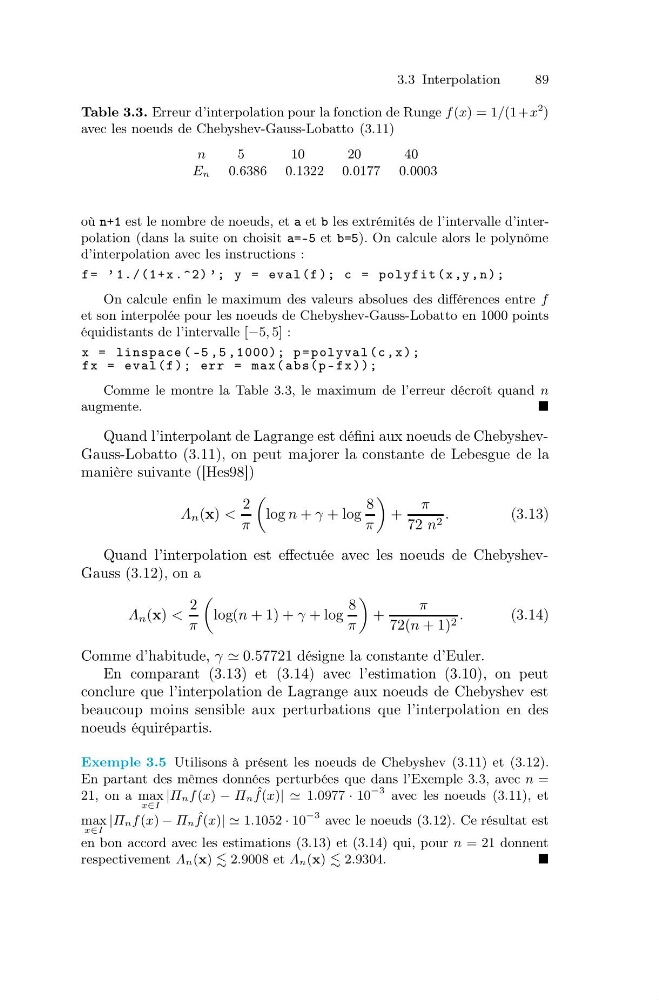
Table 3.3. Erreur d’interpolation pour la fonction de Runge f (x) = 1/(1+x
2 )
avec les noeuds de Chebyshev-Gauss-Lobatto (3.11)
n
5
1 0
2 0
4 0
En 0.6386 0.1322 0.0177 0.0003
où n+1 est le nombre de noeuds, et a et b les extrémités de l’intervalle d’interpolation (dans la suite on choisit a=-5 et b=5). On calcule alors le polynôme
d’interpolation avec les instructions :
f = ’ 1./(1+ x .^2) ’; y = eval (f ); c = polyfit (x ,y , n );
On calcule enfin le maximum des valeurs absolues des différences entre f
et son interpolée pour les noeuds de Chebyshev-Gauss-Lobatto en 1000 points
équidistants de l’intervalle [−5, 5] :
x = linspace ( -5 ,5 ,1000); p = polyval (c , x );
fx = eval (f ); err = max( abs(p - fx ));
Comme le montre la Table 3.3, le maximum de l’erreur décroît quand n
augmente.
Quand l’interpolant de Lagrange est défini aux noeuds de ChebyshevGauss-Lobatto (3.11), on peut majorer la constante de Lebesgue de la
manière suivante ([Hes98])
Λ n (x) <
2
π
log n + γ + log
8
π
+
π
72 n 2 .
(3.13)
Quand l’interpolation est effectuée avec les noeuds de ChebyshevGauss (3.12), on a
Λ n (x) <
2
π
log(n + 1) + γ + log
8
π
+
π
72(n + 1) 2 .
(3.14)
Comme d’habitude, γ 0.57721 désigne la constante d’Euler.
En comparant (3.13) et (3.14) avec l’estimation (3.10), on peut
conclure que l’interpolation de Lagrange aux noeuds de Chebyshev est
beaucoup moins sensible aux perturbations que l’interpolation en des
noeuds équirépartis.
Exemple 3.5 Utilisons à présent les noeuds de Chebyshev (3.11) et (3.12).
En partant des mêmes données perturbées que dans l’Exemple 3.3, avec n =
21, on a max
x∈I
|Πnf (x) − Πn ˆ
f(x)| | 1.0977 · 10
−3 avec les noeuds (3.11), et
max
x∈I
|Πnf (x) − Πn ˆ
f(x)| | 1.1052 · 10
−3 avec le noeuds (3.12). Ce résultat est
en bon accord avec les estimations (3.13) et (3.14) qui, pour n = 21 donnent
respectivement Λn(x) 2.9008 et Λn(x) 2.9304.