

5. Comparaison de deux distributions
69
−4
−2
0
2
4
Δ Δ=1
(a) différence quantile 95% = 1
−4
−2
0
2
4
Δ Δ=1
(b) différence quantile 95% = −0.2
−4
−2
0
2
4
Δ Δ=1
(c) différence quantile 95% = 2.6
−4
−2
0
2
4
Δ Δ=1
(d) différence quantile 95% = 4.3
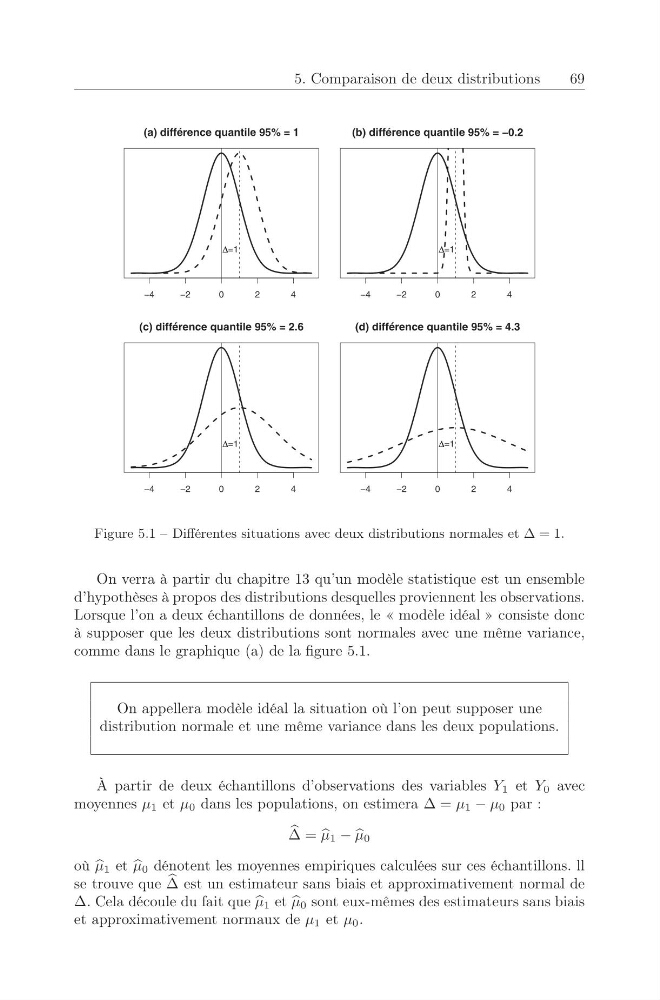
Figure 5.1 – Différentes situations avec deux distributions normales et Δ = 1.
On verra à partir du chapitre 13 qu’un modèle statistique est un ensemble
d’hypothèses à propos des distributions desquelles proviennent les observations.
Lorsque l’on a deux échantillons de données, le « modèle idéal » consiste donc
à supposer que les deux distributions sont normales avec une même variance,
comme dans le graphique (a) de la figure 5.1.
On appellera modèle idéal la situation où l’on peut supposer une
distribution normale et une même variance dans les deux populations.
À partir de deux échantillons d’observations des variables Y 1 et Y 0 avec
moyennes μ 1 et μ 0 dans les populations, on estimera Δ = μ 1 − μ 0 par :
Δ =
μ 1 −
μ 0
où
μ 1 et
μ 0 dénotent les moyennes empiriques calculées sur ces échantillons. ll
se trouve que
Δ est un estimateur sans biais et approximativement normal de
Δ. Cela découle du fait que
μ 1 et
μ 0 sont eux-mêmes des estimateurs sans biais
et approximativement normaux de μ 1 et μ 0 .