

170
Statistique appliquée aux sciences de la vie
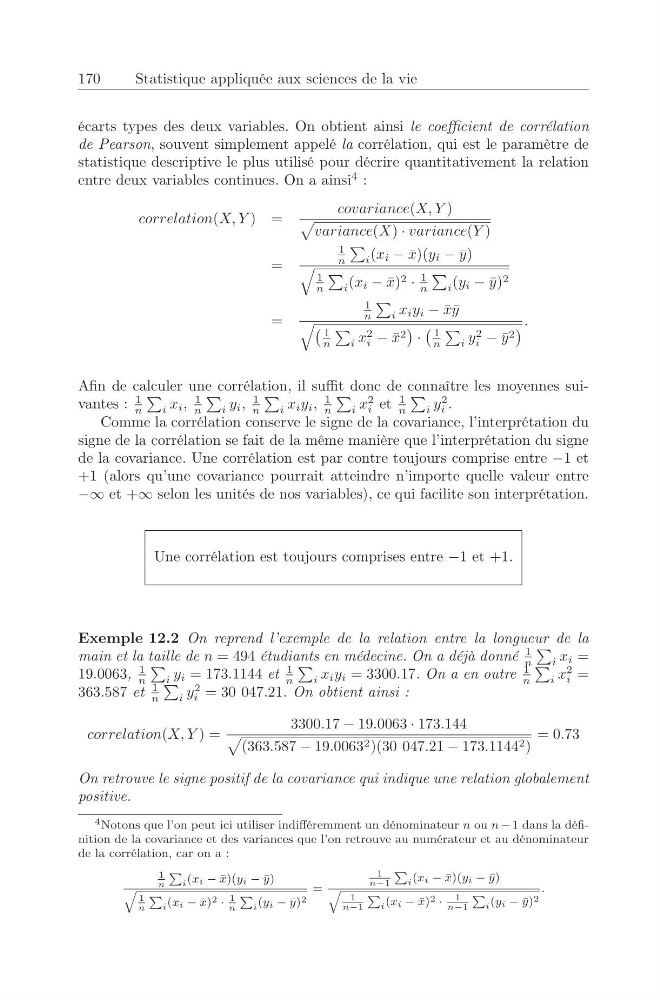
écarts types des deux variables. On obtient ainsi le coefficient de corrélation
de Pearson, souvent simplement appelé la corrélation, qui est le paramètre de
statistique descriptive le plus utilisé pour décrire quantitativement la relation
entre deux variables continues. On a ainsi
4 :
correlation(X, Y ) =
covariance(X, Y )
variance(X) · variance(Y )
=
1
n
i (x i − ¯
x)(y i − ¯
y)
1
n
i (x i − ¯
x) 2 ·
1
n
i (y i − ¯
y) 2
=
1
n
i x i y i − ¯
x¯ y
1
n
i x 2
i − ¯
x 2
·
1
n
i y 2
i − ¯
y 2
.
Afin de calculer une corrélation, il suffit donc de connaître les moyennes suivantes :
1
n
i x i ,
1
n
i y i ,
1
n
i x i y i ,
1
n
i x
2
i et
1
n
i y
2
i .
Comme la corrélation conserve le signe de la covariance, l’interprétation du
signe de la corrélation se fait de la même manière que l’interprétation du signe
de la covariance. Une corrélation est par contre toujours comprise entre −1 et
+1 (alors qu’une covariance pourrait atteindre n’importe quelle valeur entre
−∞ et +∞ selon les unités de nos variables), ce qui facilite son interprétation.
Une corrélation est toujours comprises entre −1 et +1.
Exemple 12.2 On reprend l’exemple de la relation entre la longueur de la
main et la taille de n = 494 étudiants en médecine. On a déjà donné
1
n
i x i =
19.0063,
1
n
i y i = 173.1144 et
1
n
i x i y i = 3300.17. On a en outre
1
n
i x
2
i =
363.587 et
1
n
i y
2
i = 30 047.21. On obtient ainsi :
correlation(X, Y ) =
3300.17 − 19.0063 · 173.144
(363.587 − 19.0063 2 )(30 047.21 − 173.1144 2 )
= 0.73
On retrouve le signe positif de la covariance qui indique une relation globalement
positive.
4 Notons que l’on peut ici utiliser indifféremment un dénominateur n ou n − 1 dans la définition de la covariance et des variances que l’on retrouve au numérateur et au dénominateur
de la corrélation, car on a :
1
n
P
i (x i − ¯
x)(y i − ¯
y)
q
1
n
P
i (x i − ¯
x) 2 ·
1
n
P
i (y i − ¯
y) 2
=
1
n−1
P
i (x i − ¯
x)(y i − ¯
y)
q 1
n−1
P
i (x i − ¯
x) 2 ·
1
n−1
P
i (y i − ¯
y) 2
.