

56 STATISTIQUE ET PROBABILITÉS
y
x 2
– y
y
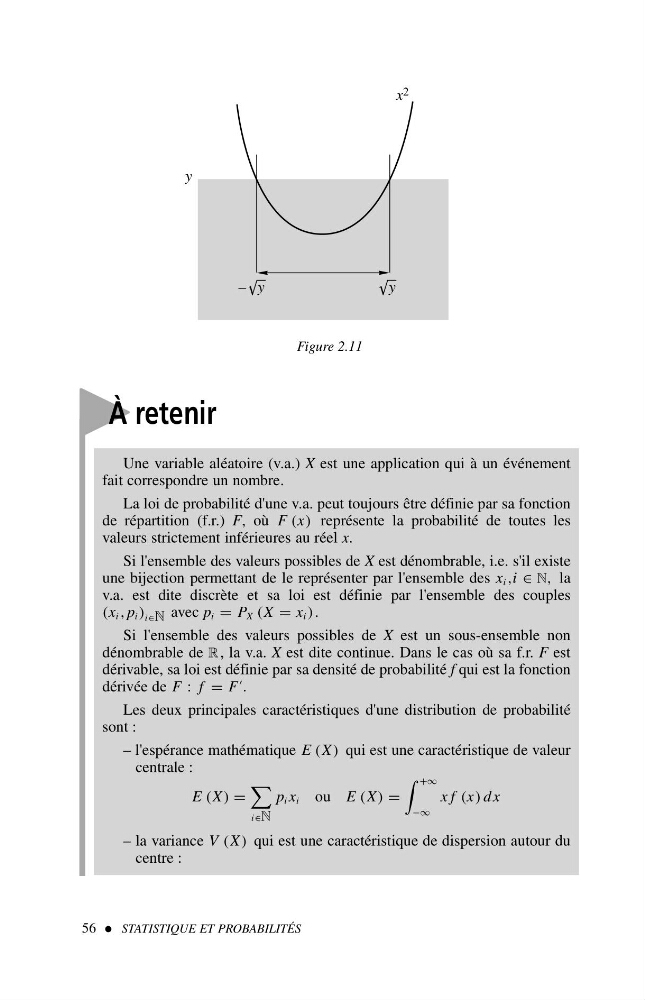
Figure 2.11
À retenir
Une variable aléatoire (v.a.) X est une application qui à un événement
fait correspondre un nombre.
La loi de probabilité d'une v.a. peut toujours être définie par sa fonction
de répartition (f.r.) F,o ù F (x) représente la probabilité de toutes les
valeurs strictement inférieures au réel x.
Si l'ensemble des valeurs possibles de X est dénombrable, i.e. s'il existe
une bijection permettant de le représenter par l'ensemble des x i ,i ∈ N, la
v.a. est dite discrète et sa loi est définie par l'ensemble des couples
(x i , p i ) i∈N avec p i = P X (X = x i ).
Si l'ensemble des valeurs possibles de X est un sous-ensemble non
dénombrable de R , la v.a. X est dite continue. Dans le cas où sa f.r. F est
dérivable, sa loi est définie par sa densité de probabilité f qui est la fonction
dérivée de F : f = F
′ .
Les deux principales caractéristiques d'une distribution de probabilité
sont :
– l'espérance mathématique E (X) qui est une caractéristique de valeur
centrale :
E (X) =
i∈N
p i x i ou E (X) =
+∞
−∞
xf (x) dx
– la variance V (X) qui est une caractéristique de dispersion autour du
centre :
y
x 2
– y
y
Figure 2.11
À retenir
Une variable aléatoire (v.a.) X est une application qui à un événement
fait correspondre un nombre.
La loi de probabilité d'une v.a. peut toujours être définie par sa fonction
de répartition (f.r.) F,o ù F (x) représente la probabilité de toutes les
valeurs strictement inférieures au réel x.
Si l'ensemble des valeurs possibles de X est dénombrable, i.e. s'il existe
une bijection permettant de le représenter par l'ensemble des x i ,i ∈ N, la
v.a. est dite discrète et sa loi est définie par l'ensemble des couples
(x i , p i ) i∈N avec p i = P X (X = x i ).
Si l'ensemble des valeurs possibles de X est un sous-ensemble non
dénombrable de R , la v.a. X est dite continue. Dans le cas où sa f.r. F est
dérivable, sa loi est définie par sa densité de probabilité f qui est la fonction
dérivée de F : f = F
′ .
Les deux principales caractéristiques d'une distribution de probabilité
sont :
– l'espérance mathématique E (X) qui est une caractéristique de valeur
centrale :
E (X) =
i∈N
p i x i ou E (X) =
+∞
−∞
xf (x) dx
– la variance V (X) qui est une caractéristique de dispersion autour du
centre :