

F. M oments d’une v.a. absolument continue
1) Espérance mathématique
Elle est définie par :
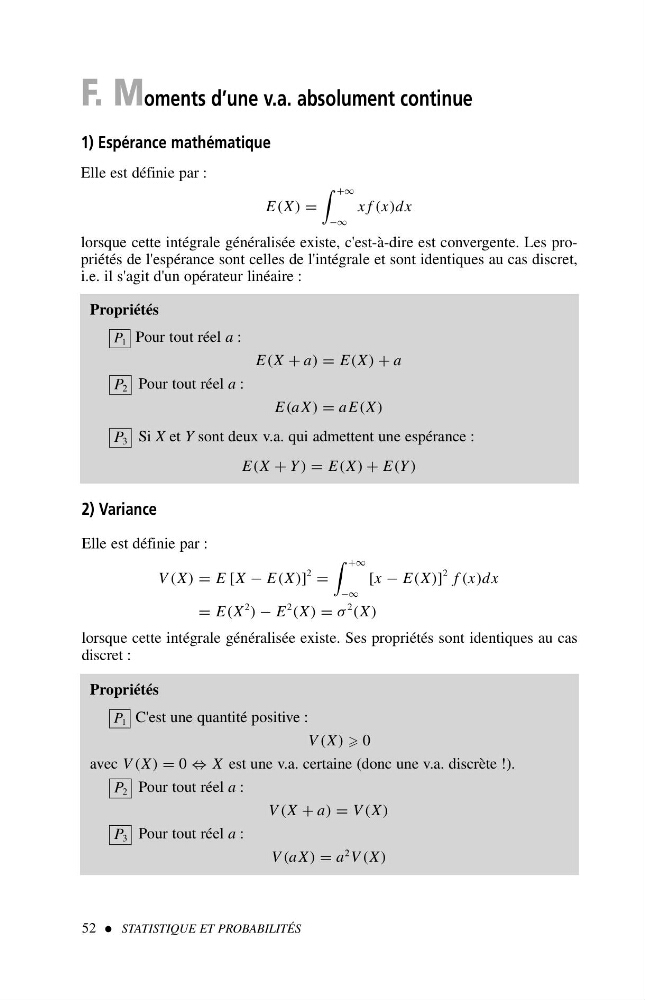
E(X) =
+∞
−∞
xf(x)dx
lorsque cette intégrale généralisée existe, c'est-à-dire est convergente. Les propriétés de l'espérance sont celles de l'intégrale et sont identiques au cas discret,
i.e. il s'agit d'un opérateur linéaire :
52 STATISTIQUE ET PROBABILITÉS
Propriétés
P 1 Pour tout réel a :
E(X + a) = E(X) + a
P 2 Pour tout réel a :
E(aX) = aE(X)
P 3 Si X et Y sont deux v.a. qui admettent une espérance :
E(X + Y ) = E(X) + E(Y )
2) Variance
Elle est définie par :
V (X) = E [X − E(X)]
2 =
+∞
−∞
[x − E(X)]
2 f (x)dx
= E(X
2 ) − E
2 (X) = σ
2 (X)
lorsque cette intégrale généralisée existe. Ses propriétés sont identiques au cas
discret :
Propriétés
P 1 C'est une quantité positive :
V (X) 0
avec V (X) = 0 ⇔ X est une v.a. certaine (donc une v.a. discrète !).
P 2 Pour tout réel a :
V (X + a) = V (X)
P 3 Pour tout réel a :
V (aX) = a
2 V (X)