

© Dunod. Toute reproduction non autorisée est un délit.
Variable aléatoire 51
. P 2 Une densité est intégrable sur R , d'intégrale égale à un :
+∞
−∞
f (t)dt = 1;
ceci provient du fait que F(+∞) = 1.
Ces deux propriétés sont caractéristiques d'une densité de probabilité,
c'est-à-dire que toute fonction positive et intégrable sur R définit une loi de
probabilité.
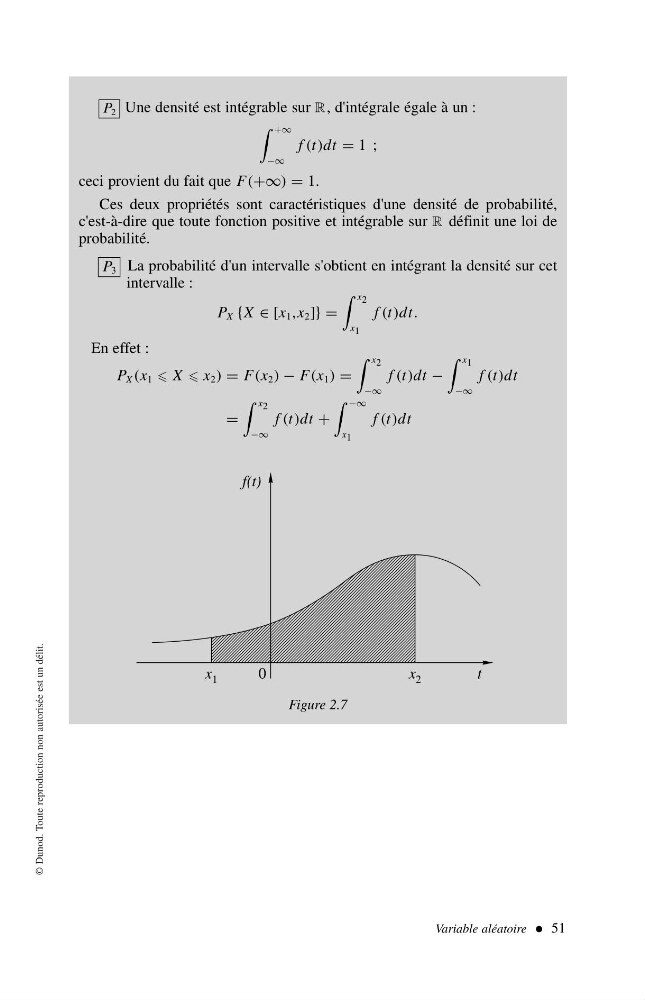
P 3 La probabilité d'un intervalle s'obtient en intégrant la densité sur cet
intervalle :
P X {X ∈ [x 1 ,x 2 ]} =
x 2
x 1
f (t)dt.
En effet :
P X (x 1 X x 2 ) = F(x 2 ) − F(x 1 ) =
x 2
−∞
f (t)dt −
x 1
−∞
f (t)dt
=
x 2
−∞
f (t)dt +
−∞
x 1
f (t)dt
Figure 2.7
f(t)
0
x 1
x 2
t