

Remarque
Considérons la fonction g définie pour t réel par :
g(t) = E(X − t)
2 =
i
p i (x i − t)
2
C'est un polynôme du second degré en t, de dérivée :
g
′ (t) =−2
i
p i (x i − t) =−2 [E(X) − t]
qui s'annule en changeant de signe pour t =
i
p i x i = E(X) ; comme
g
′′ (t) = 2 > 0, g est minimum pour t = E(X) , ce minimum étant la
variance de X. Ainsi, E(X) est solution du problème :
min
t∈R
E(X − t)
2
On peut également retenir comme caractéristique de valeur centrale la
médiane Md, notamment dans le cas où l'espérance n’existe pas, nombre
qui se définit par :
P (X < Md)
1
2
P (X Md) .
Elle vérifie aussi :
E |X − Md| = inf
t∈R
E |X − t|
3) Moments non centrés et centrés
On appelle moment non centré d'ordre r ∈ N
∗ la quantité, lorsqu'elle existe :
m r (X) =
i∈N
p i x
r
i = E(X
r ).
Le moment centré d'ordre r ∈ N
∗ est :
µ r (X) =
i∈N
p i [x i − E(X)]
r = E [X − E(X)]
r .
46 STATISTIQUE ET PROBABILITÉS
.
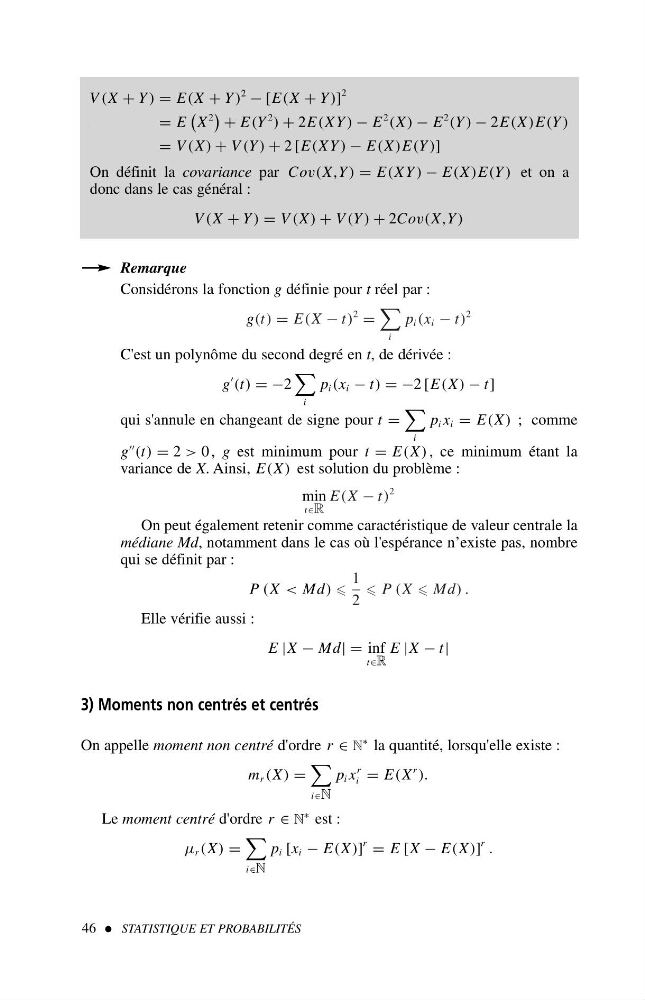
V (X + Y ) = E(X + Y )
2 − [E(X + Y )]
2
= E
X
2
+ E(Y
2 ) + 2E(XY) − E
2 (X) − E
2 (Y ) − 2E(X)E(Y )
= V (X) + V (Y ) + 2 [E(XY) − E(X)E(Y )]
On définit la covariance par Cov(X,Y ) = E(XY) − E(X)E(Y ) et on a
donc dans le cas général :
V (X + Y ) = V (X) + V (Y ) + 2Cov(X,Y )