

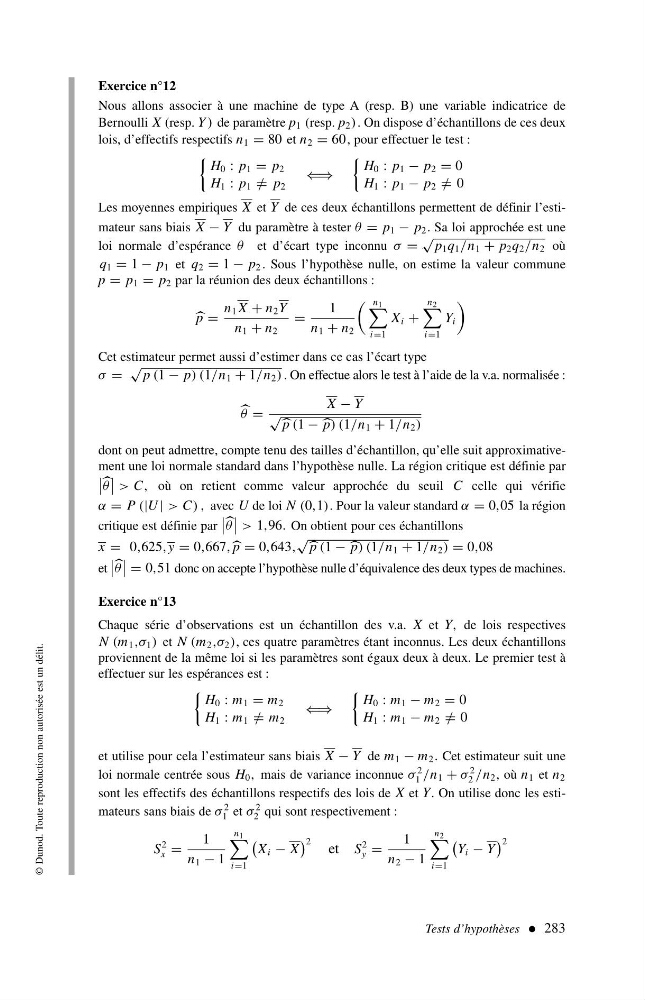
Exercice n°12
Nous allons associer à une machine de type A (resp. B) une variable indicatrice de
Bernoulli X (resp. Y ) de paramètre p 1 (resp. p 2 ). On dispose d’échantillons de ces deux
lois, d’effectifs respectifs n 1 = 80 et n 2 = 60, pour effectuer le test :
H 0 : p 1 = p 2
H 1 : p 1 = / p 2
⇐⇒
H 0 : p 1 − p 2 = 0
H 1 : p 1 − p 2 = / 0
Les moyennes empiriques X et Y de ces deux échantillons permettent de définir l’estimateur sans biais X − Y du paramètre à tester θ = p 1 − p 2 . Sa loi approchée est une
loi normale d’espérance θ et d’écart type inconnu σ =
√
p 1 q 1 /n 1 + p 2 q 2 /n 2 où
q 1 = 1 − p 1 et q 2 = 1 − p 2 . Sous l’hypothèse nulle, on estime la valeur commune
p = p 1 = p 2 par la réunion des deux échantillons :
p =
n 1 X + n 2 Y
n 1 + n 2
=
1
n 1 + n 2
n 1
i =1
X i +
n 2
i =1
Y i
Cet estimateur permet aussi d’estimer dans ce cas l’écart type
σ =
√
p (1 − p)(1/n 1 + 1/n 2 ) . On effectue alors le test à l’aide de la v.a. normalisée :
θ =
X − Y
√ p (1 − p)(1/n 1 + 1/n 2 )
dont on peut admettre, compte tenu des tailles d’échantillon, qu’elle suit approximativement une loi normale standard dans l’hypothèse nulle. La région critique est définie par
θ
> C, où on retient comme valeur approchée du seuil C celle qui vérifie
α = P (|U | > C) , avec U de loi N (0,1). Pour la valeur standard α = 0,05 la région
critique est définie par
θ
> 1,96. On obtient pour ces échantillons
x = 0,625,y = 0,667, p = 0,643,
√ p (1 − p)(1/n 1 + 1/n 2 ) = 0,08
et
θ
= 0,51 donc on accepte l’hypothèse nulle d’équivalence des deux types de machines.
Exercice n°13
Chaque série d’observations est un échantillon des v.a. X et Y, de lois respectives
N (m 1 ,σ 1 ) et N (m 2 ,σ 2 ), ces quatre paramètres étant inconnus. Les deux échantillons
proviennent de la même loi si les paramètres sont égaux deux à deux. Le premier test à
effectuer sur les espérances est :
H 0 : m 1 = m 2
H 1 : m 1 = / m 2
⇐⇒
H 0 : m 1 − m 2 = 0
H 1 : m 1 − m 2 = / 0
et utilise pour cela l’estimateur sans biais X − Y de m 1 − m 2 . Cet estimateur suit une
loi normale centrée sous H 0 , mais de variance inconnue σ
2
1 /n 1 + σ
2
2 /n 2 , où n 1 et n 2
sont les effectifs des échantillons respectifs des lois de X et Y. On utilise donc les estimateurs sans biais de σ
2
1 et σ
2
2 qui sont respectivement :
S
2
x =
1
n 1 − 1
n 1
i =1
X i − X
2 et S
2
y =
1
n 2 − 1
n 2
i =1
Y i − Y
2
Tests d’hypothèses 283
© Dunod. Toute reproduction non autorisée est un délit.