

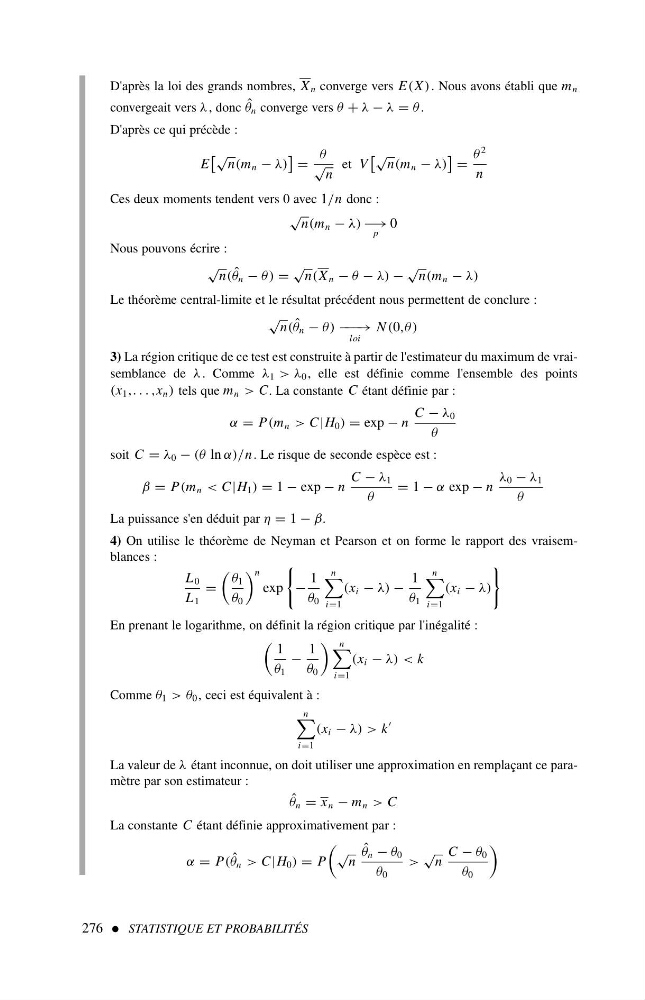
D'après la loi des grands nombres, X n converge vers E(X ) . Nous avons établi que m n
convergeait vers λ, donc ˆ
θ n converge vers θ + λ − λ = θ .
D'après ce qui précède :
E
√
n(m n − λ)
=
θ
√
n
et V
√
n(m n − λ)
=
θ
2
n
Ces deux moments tendent vers 0 avec 1/n donc :
√
n(m n − λ) −→
p
0
Nous pouvons écrire :
√
n( ˆ
θ n − θ) =
√
n(X n − θ − λ) −
√
n(m n − λ)
Le théorème central-limite et le résultat précédent nous permettent de conclure :
√
n( ˆ
θ n − θ) − −−→
loi
N (0,θ )
3) La région critique de ce test est construite à partir de l'estimateur du maximum de vraisemblance de λ. Comme λ 1 >λ 0 , elle est définie comme l'ensemble des points
(x 1 ,...,x n ) tels que m n > C. La constante C étant définie par :
α = P(m n > C|H 0 ) = exp − n
C − λ 0
θ
soit C = λ 0 − (θ ln α)/n . Le risque de seconde espèce est :
β = P(m n < C|H 1 ) = 1 − exp − n
C − λ 1
θ
= 1 − α exp − n
λ 0 − λ 1
θ
La puissance s'en déduit par η = 1 − β.
4) On utilise le théorème de Neyman et Pearson et on forme le rapport des vraisemblances :
L 0
L 1
=
θ 1
θ 0
n
exp
−
1
θ 0
n
i =1
(x i − λ) −
1
θ 1
n
i =1
(x i − λ)
En prenant le logarithme, on définit la région critique par l'inégalité :
1
θ 1
−
1
θ 0
n
i =1
(x i − λ) < k
Comme θ 1 >θ 0 , ceci est équivalent à :
n
i =1
(x i − λ) > k
′
La valeur de λ étant inconnue, on doit utiliser une approximation en remplaçant ce paramètre par son estimateur :
ˆ
θ n = x n − m n > C
La constante C étant définie approximativement par :
α = P( ˆ
θ n > C|H 0 ) = P
√
n
ˆ
θ n − θ 0
θ 0
>
√
n
C − θ 0
θ 0
276 STATISTIQUE ET PROBABILITÉS