

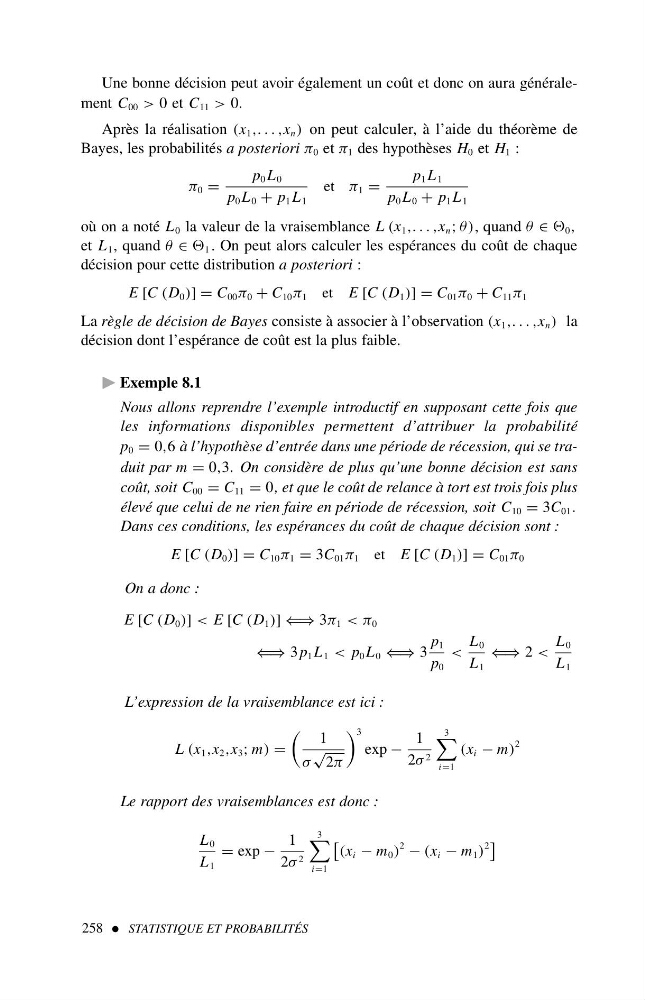
Une bonne décision peut avoir également un coût et donc on aura généralement C 00 > 0 et C 11 > 0.
Après la réalisation (x 1 ,...,x n ) on peut calculer, à l’aide du théorème de
Bayes, les probabilités a posteriori π 0 et π 1 des hypothèses H 0 et H 1 :
π 0 =
p 0 L 0
p 0 L 0 + p 1 L 1
et π 1 =
p 1 L 1
p 0 L 0 + p 1 L 1
où on a noté L 0 la valeur de la vraisemblance L (x 1 ,...,x n ; θ ), quand θ ∈ 0 ,
et L 1 , quand θ ∈ 1 . On peut alors calculer les espérances du coût de chaque
décision pour cette distribution a posteriori :
E [C (D 0 )] = C 00 π 0 + C 10 π 1 et E [C (D 1 )] = C 01 π 0 + C 11 π 1
La règle de décision de Bayes consiste à associer à l’observation (x 1 ,...,x n ) la
décision dont l’espérance de coût est la plus faible.
Exemple 8.1
Nous allons reprendre l’exemple introductif en supposant cette fois que
les informations disponibles permettent d’attribuer la probabilité
p 0 = 0,6 à l’hypothèse d’entrée dans une période de récession, qui se traduit par m = 0,3. On considère de plus qu’une bonne décision est sans
coût, soit C 00 = C 11 = 0, et que le coût de relance à tort est trois fois plus
élevé que celui de ne rien faire en période de récession, soit C 10 = 3C 01 .
Dans ces conditions, les espérances du coût de chaque décision sont :
E [C (D 0 )] = C 10 π 1 = 3C 01 π 1 et E [C (D 1 )] = C 01 π 0
On a donc :
E [C (D 0 )] < E [C (D 1 )] ⇐⇒ 3π 1 <π 0
⇐⇒ 3 p 1 L 1 < p 0 L 0 ⇐⇒ 3
p 1
p 0
<
L 0
L 1
⇐⇒ 2 <
L 0
L 1
L’expression de la vraisemblance est ici :
L (x 1 ,x 2 ,x 3 ; m) =
1
σ
√
2π
3
exp −
1
2σ 2
3
i =1
(x i − m)
2
Le rapport des vraisemblances est donc :
L 0
L 1
= exp −
1
2σ 2
3
i =1
(x i − m 0 )
2 − (x i − m 1 )
2
258 STATISTIQUE ET PROBABILITÉS