

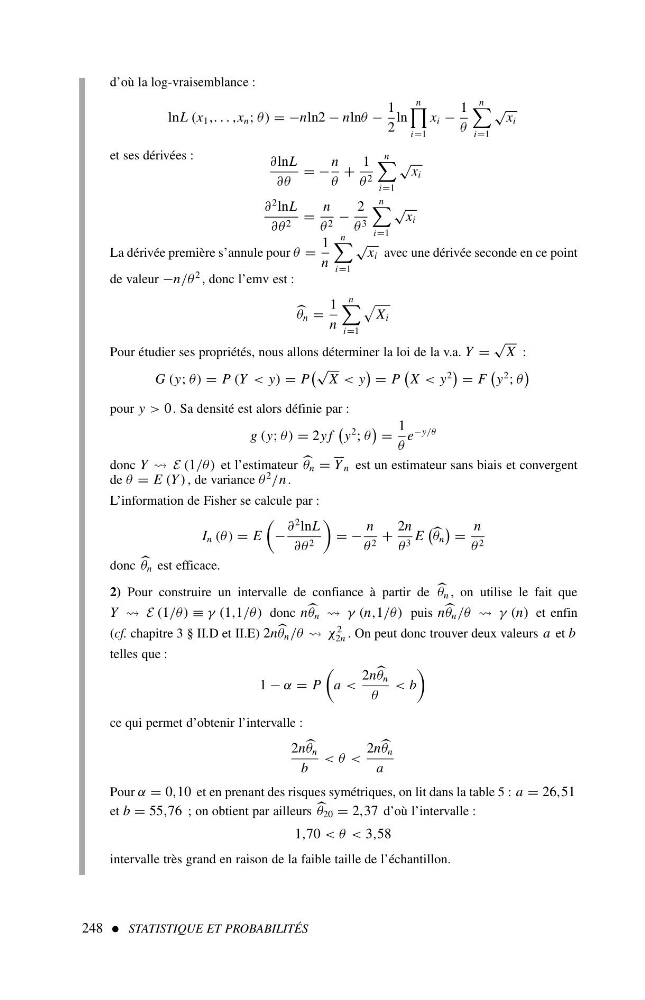
d’où la log-vraisemblance :
lnL (x 1 ,...,x n ; θ) =−nln2 − nlnθ −
1
2
ln
n
i=1
x i −
1
θ
n
i=1
√
x i
et ses dérivées :
∂lnL
∂θ
=−
n
θ
+
1
θ 2
n
i=1
√
x i
∂
2 lnL
∂θ 2 =
n
θ 2 −
2
θ 3
n
i=1
√
x i
La dérivée première s’annule pour θ =
1
n
n
i=1
√
x i avec une dérivée seconde en ce point
de valeur −n/θ
2 , donc l’emv est :
θ n =
1
n
n
i=1
X i
Pour étudier ses propriétés, nous allons déterminer la loi de la v.a. Y =
√
X :
G (y; θ) = P (Y < y) = P
√
X < y
= P
X < y
2
= F
y
2 ; θ
pour y > 0 . Sa densité est alors définie par :
g (y; θ) = 2yf
y
2 ; θ
=
1
θ
e
−y/θ
donc Y E (1/θ) et l’estimateur θ n = Y n est un estimateur sans biais et convergent
de θ = E (Y ) , de variance θ
2 /n .
L’information de Fisher se calcule par :
I n (θ) = E
−
∂
2 lnL
∂θ 2
=−
n
θ 2 +
2n
θ 3 E
θ n
=
n
θ 2
donc θ n est efficace.
2) Pour construire un intervalle de confiance à partir de θ n , on utilise le fait que
Y E (1/θ) ≡ γ (1,1/θ) donc n θ n γ (n,1/θ) puis n θ n /θ γ (n) et enfin
(cf. chapitre 3 § II.D et II.E) 2n θ n /θ χ
2
2n . On peut donc trouver deux valeurs a et b
telles que :
1 − α = P
a <
2n θ n
θ
< b
ce qui permet d’obtenir l’intervalle :
2n θ n
b
<θ <
2n θ n
a
Pour α = 0,10 et en prenant des risques symétriques, on lit dans la table 5 : a = 26,51
et b = 55,76 ; on obtient par ailleurs θ 20 = 2,37 d’où l’intervalle :
1,70 <θ <3,58
intervalle très grand en raison de la faible taille de l’échantillon.
248 STATISTIQUE ET PROBABILITÉS