

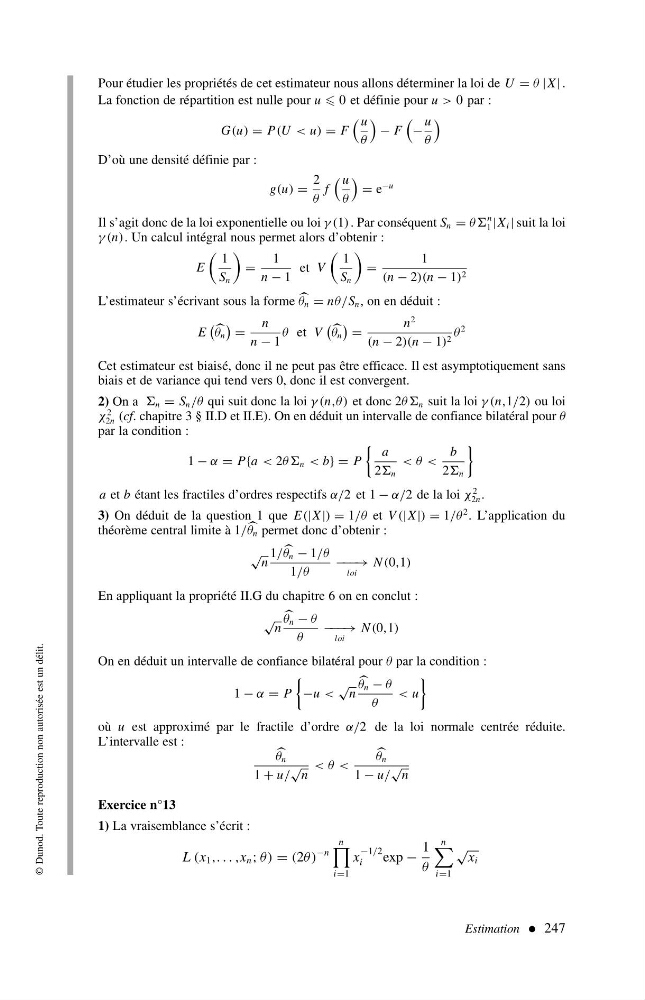
Pour étudier les propriétés de cet estimateur nous allons déterminer la loi de U = θ |X| .
La fonction de répartition est nulle pour u 0 et définie pour u > 0 par :
G(u) = P(U < u) = F
u
θ
− F
−
u
θ
D’où une densité définie par :
g(u) =
2
θ
f
u
θ
= e
−u
Il s’agit donc de la loi exponentielle ou loi γ(1) . Par conséquent S n = θθ
n
1 |X i | suit la loi
γ(n). Un calcul intégral nous permet alors d’obtenir :
E
1
S n
=
1
n − 1
et V
1
S n
=
1
(n − 2)(n − 1) 2
L’estimateur s’écrivant sous la forme
θ n = nθ/S n , on en déduit :
E
θ n
=
n
n − 1
θ et V
θ n
=
n
2
(n − 2)(n − 1) 2 θ
2
Cet estimateur est biaisé, donc il ne peut pas être efficace. Il est asymptotiquement sans
biais et de variance qui tend vers 0, donc il est convergent.
2) On a n = S n /θ qui suit donc la loi γ(n,θ) et donc 2θθ n suit la loi γ(n,1/2) ou loi
χ
2
2n (cf. chapitre 3 § II.D et II.E). On en déduit un intervalle de confiance bilatéral pour θ
par la condition :
1 − α = P{a < 2θθ n < b}=P
a
2 n
<θ <
b
2 n
a et b étant les fractiles d’ordres respectifs α/2 et 1 − α/2 de la loi χ
2
2n .
3) On déduit de la question 1 que E(|X|) = 1/θ et V (|X|) = 1/θ
2 . L’application du
théorème central limite à 1/
θ n permet donc d’obtenir :
√
n
1/
θ n − 1/θ
1/θ
− −−→
loi
N (0,1)
En appliquant la propriété II.G du chapitre 6 on en conclut :
√
n
θ n − θ
θ
− −−→
loi
N (0,1)
On en déduit un intervalle de confiance bilatéral pour θ par la condition :
1 − α = P
−u <
√
n
θ n − θ
θ
< u
où u est approximé par le fractile d’ordre α/2 de la loi normale centrée réduite.
L’intervalle est :
θ n
1 + u/
√
n
<θ <
θ n
1 − u/
√
n
Exercice n°13
1) La vraisemblance s’écrit :
L (x 1 ,...,x n ; θ) = (2θ)
−n
n
i=1
x
−1/2
i
exp −
1
θ
n
i=1
√
x i
Estimation 247
© Dunod. Toute reproduction non autorisée est un délit.