

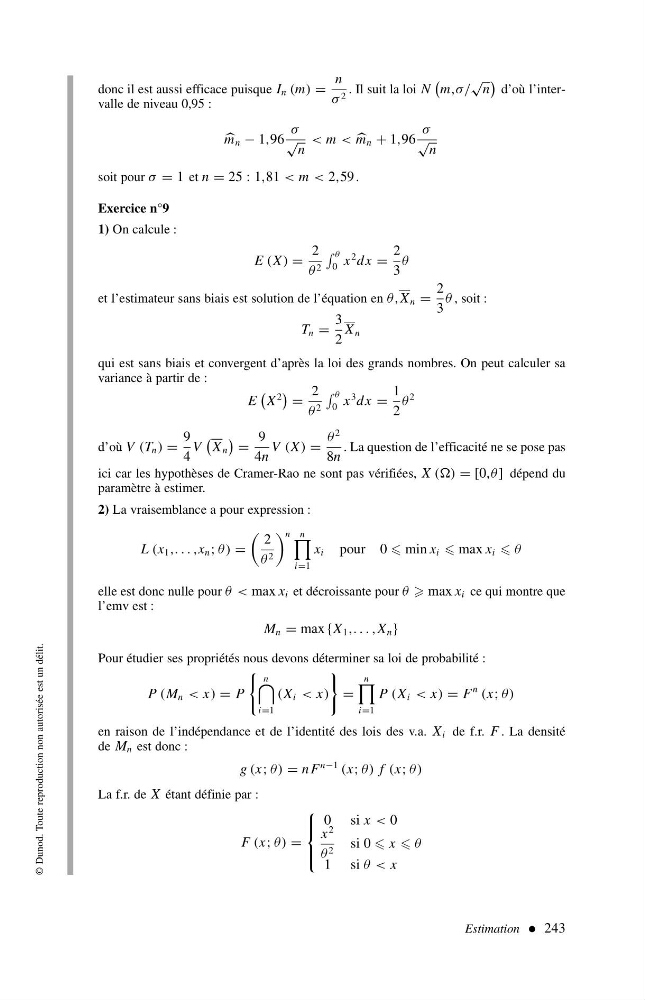
donc il est aussi efficace puisque I n (m) =
n
σ 2 . Il suit la loi N
m,σ/
√
n
d’où l’intervalle de niveau 0,95 :
m n − 1,96
σ
√
n
< m <
m n + 1,96
σ
√
n
soit pour σ = 1 et n = 25 : 1,81 < m < 2,59 .
Exercice n°9
1) On calcule :
E (X) =
2
θ 2
θ
0 x
2 dx =
2
3
θ
et l’estimateur sans biais est solution de l’équation en θ,X n =
2
3
θ , soit :
T n =
3
2
X n
qui est sans biais et convergent d’après la loi des grands nombres. On peut calculer sa
variance à partir de :
E
X
2
=
2
θ 2
θ
0 x
3 dx =
1
2
θ
2
d’où V (T n ) =
9
4
V
X n
=
9
4n
V (X) =
θ
2
8n
. La question de l’efficacité ne se pose pas
ici car les hypothèses de Cramer-Rao ne sont pas vérifiées, X () = [0,θ] dépend du
paramètre à estimer.
2) La vraisemblance a pour expression :
L (x 1 ,...,x n ; θ ) =
2
θ 2
n n
i =1
x i pour 0 min x i max x i θ
elle est donc nulle pour θ
M n = max {X 1 ,. . . ,X n }
Pour étudier ses propriétés nous devons déterminer sa loi de probabilité :
P (M n < x) = P
n
i=1
(X i < x)
=
n
i=1
P (X i < x) = F
n (x; θ)
en raison de l’indépendance et de l’identité des lois des v.a. X i de f.r. F . La densité
de M n est donc :
g (x; θ) = nF
n−1 (x; θ) f (x; θ)
La f.r. de X étant définie par :
F (x; θ) =
0s i x < 0
x
2
θ 2 si 0 x θ
1s i θ
© Dunod. Toute reproduction non autorisée est un délit.
n
σ 2 . Il suit la loi N
m,σ/
√
n
d’où l’intervalle de niveau 0,95 :
m n − 1,96
σ
√
n
< m <
m n + 1,96
σ
√
n
soit pour σ = 1 et n = 25 : 1,81 < m < 2,59 .
Exercice n°9
1) On calcule :
E (X) =
2
θ 2
θ
0 x
2 dx =
2
3
θ
et l’estimateur sans biais est solution de l’équation en θ,X n =
2
3
θ , soit :
T n =
3
2
X n
qui est sans biais et convergent d’après la loi des grands nombres. On peut calculer sa
variance à partir de :
E
X
2
=
2
θ 2
θ
0 x
3 dx =
1
2
θ
2
d’où V (T n ) =
9
4
V
X n
=
9
4n
V (X) =
θ
2
8n
. La question de l’efficacité ne se pose pas
ici car les hypothèses de Cramer-Rao ne sont pas vérifiées, X () = [0,θ] dépend du
paramètre à estimer.
2) La vraisemblance a pour expression :
L (x 1 ,...,x n ; θ ) =
2
θ 2
n n
i =1
x i pour 0 min x i max x i θ
elle est donc nulle pour θ
M n = max {X 1 ,. . . ,X n }
Pour étudier ses propriétés nous devons déterminer sa loi de probabilité :
P (M n < x) = P
n
i=1
(X i < x)
=
n
i=1
P (X i < x) = F
n (x; θ)
en raison de l’indépendance et de l’identité des lois des v.a. X i de f.r. F . La densité
de M n est donc :
g (x; θ) = nF
n−1 (x; θ) f (x; θ)
La f.r. de X étant définie par :
F (x; θ) =
0s i x < 0
x
2
θ 2 si 0 x θ
1s i θ
© Dunod. Toute reproduction non autorisée est un délit.