

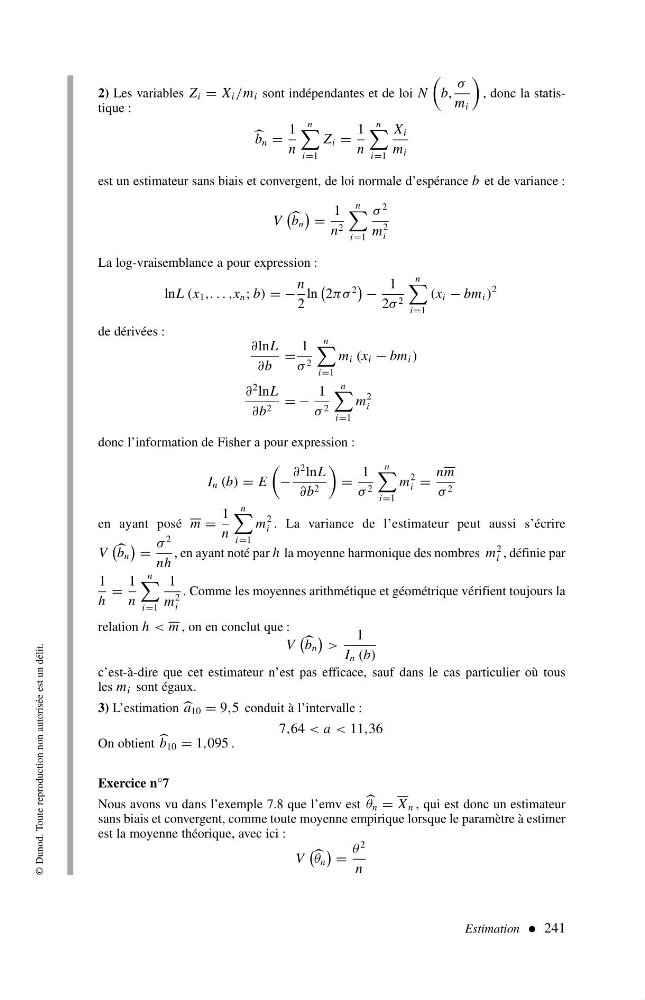
2) Les variables Z i = X i /m i sont indépendantes et de loi N
b,
σ
m i
, donc la statistique :
b n =
1
n
n
i=1
Z i =
1
n
n
i=1
X i
m i
est un estimateur sans biais et convergent, de loi normale d’espérance b et de variance :
V
b n
=
1
n 2
n
i=1
σ
2
m
2
i
La log-vraisemblance a pour expression :
lnL (x 1 ,...,x n ; b) =−
n
2
ln
2πσ
2
−
1
2σ 2
n
i=1
(x i − bm i )
2
de dérivées :
∂lnL
∂b
=
1
σ 2
n
i=1
m i (x i − bm i )
∂
2 lnL
∂b 2 =−
1
σ 2
n
i=1
m
2
i
donc l’information de Fisher a pour expression :
I n (b) = E
−
∂
2 lnL
∂b 2
=
1
σ 2
n
i=1
m
2
i =
nm
σ 2
en ayant posé m =
1
n
n
i=1
m
2
i . La variance de l’estimateur peut aussi s’écrire
V
b n
=
σ
2
nh
, en ayant noté par h la moyenne harmonique des nombres m
2
i ,définie par
1
h
=
1
n
n
i=1
1
m
2
i
. Comme les moyennes arithmétique et géométrique vérifient toujours la
relation h < m , on en conclut que :
V
b n
>
1
I n (b)
c’est-à-dire que cet estimateur n’est pas efficace, sauf dans le cas particulier où tous
les m i sont égaux.
3) L’estimation a 10 = 9,5 conduit à l’intervalle :
7,64 < a < 11,36
On obtient b 10 = 1,095 .
Exercice n°7
Nous avons vu dans l’exemple 7.8 que l’emv est θ n = X n , qui est donc un estimateur
sans biais et convergent, comme toute moyenne empirique lorsque le paramètre à estimer
est la moyenne théorique, avec ici :
V
θ n
=
θ
2
n
Estimation 241
© Dunod. Toute reproduction non autorisée est un délit.