

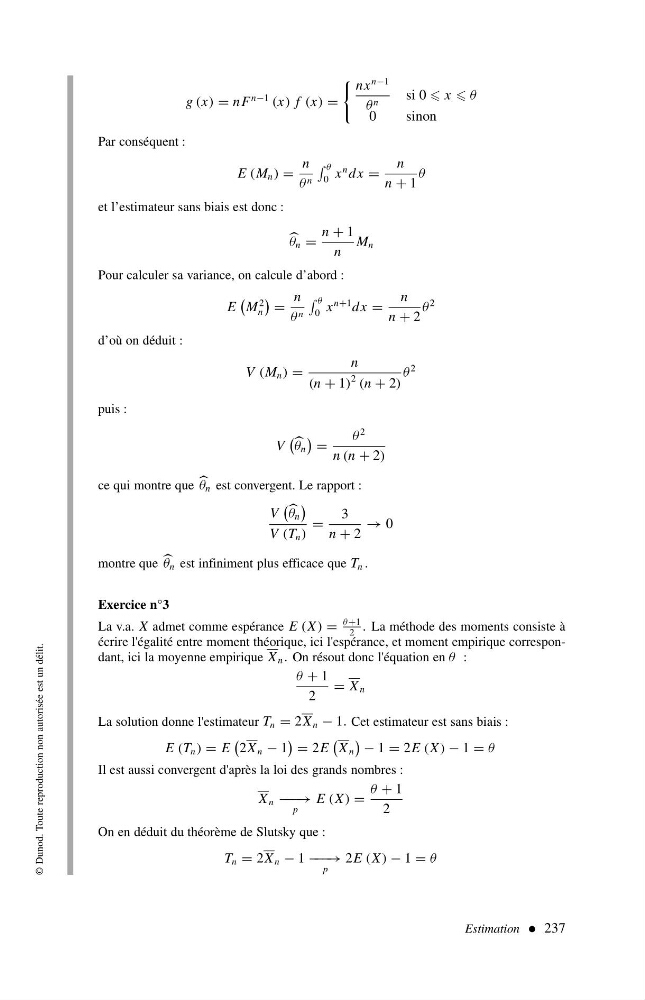
g (x) = nF
n−1 (x) f (x) =
nx
n−1
θ n
si 0 x θ
0
sinon
Par conséquent :
E (M n ) =
n
θ n
θ
0 x
n dx =
n
n + 1
θ
et l’estimateur sans biais est donc :
θ n =
n + 1
n
M n
Pour calculer sa variance, on calcule d’abord :
E
M
2
n
=
n
θ n
θ
0 x
n+1 dx =
n
n + 2
θ
2
d’où on déduit :
V (M n ) =
n
(n + 1)
2 (n + 2)
θ
2
puis :
V
θ n
=
θ
2
n (n + 2)
ce qui montre que θ n est convergent. Le rapport :
V
θ n
V (T n )
=
3
n + 2
→ 0
montre que θ n est infiniment plus efficace que T n .
Exercice n°3
La v.a. X admet comme espérance E (X ) =
θ +1
2
. La méthode des moments consiste à
écrire l'égalité entre moment théorique, ici l'espérance, et moment empirique correspondant, ici la moyenne empirique X n . On résout donc l'équation en θ :
θ + 1
2
= X n
La solution donne l'estimateur T n = 2X n − 1. Cet estimateur est sans biais :
E (T n ) = E
2X n − 1
= 2E
X n
− 1 = 2E (X ) − 1 = θ
Il est aussi convergent d'après la loi des grands nombres :
X n − −−→
p
E (X ) =
θ + 1
2
On en déduit du théorème de Slutsky que :
T n = 2X n − 1 − −−→
p
2E (X ) − 1 = θ
Estimation 237
© Dunod. Toute reproduction non autorisée est un délit.