

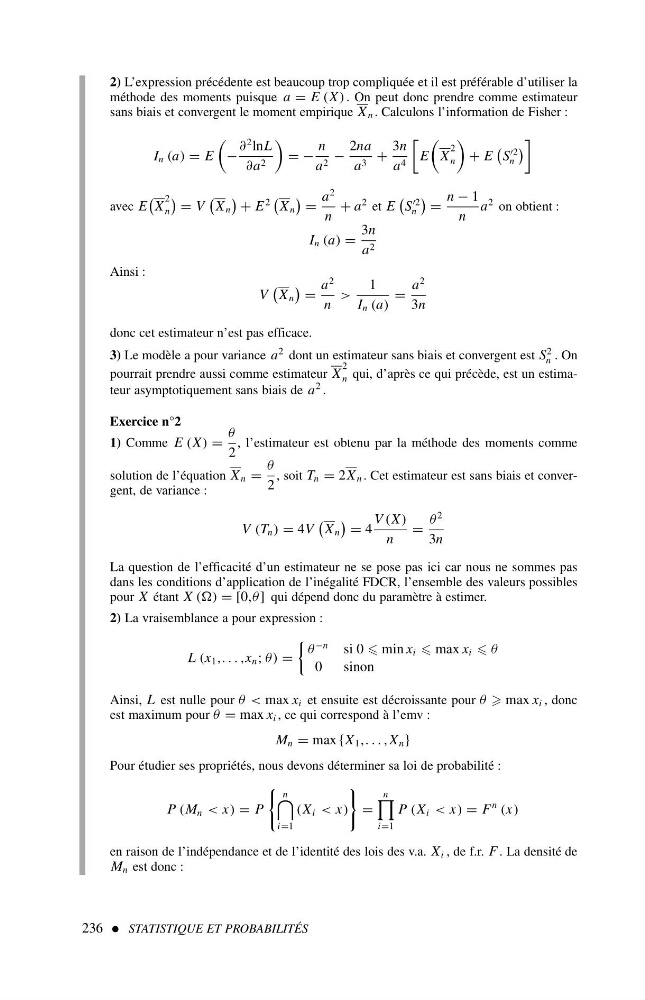
2) L’expression précédente est beaucoup trop compliquée et il est préférable d’utiliser la
méthode des moments puisque a = E (X) . On peut donc prendre comme estimateur
sans biais et convergent le moment empirique X n . Calculons l’information de Fisher :
I n (a) = E
−
∂
2 lnL
∂a 2
=−
n
a 2 −
2na
a 3 +
3n
a 4
E
X
2
n
+ E
S
′2
n
avec E
X
2
n
= V
X n
+ E
2
X n
=
a
2
n
+ a
2 et E
S
′2
n
=
n − 1
n
a
2 on obtient :
I n (a) =
3n
a 2
Ainsi :
V
X n
=
a
2
n
>
1
I n (a)
=
a
2
3n
donc cet estimateur n’est pas efficace.
3) Le modèle a pour variance a
2 dont un estimateur sans biais et convergent est S
2
n . On
pourrait prendre aussi comme estimateur X
2
n qui, d’après ce qui précède, est un estimateur asymptotiquement sans biais de a
2 .
Exercice n°2
1) Comme E (X) =
θ
2
,l ’estimateur est obtenu par la méthode des moments comme
solution de l’équation X n =
θ
2
, soit T n = 2X n . Cet estimateur est sans biais et convergent, de variance :
V (T n ) = 4V
X n
= 4
V (X)
n
=
θ
2
3n
La question de l’efficacité d’un estimateur ne se pose pas ici car nous ne sommes pas
dans les conditions d’application de l’inégalité FDCR, l’ensemble des valeurs possibles
pour X étant X () = [0,θ] qui dépend donc du paramètre à estimer.
2) La vraisemblance a pour expression :
L (x 1 ,...,x n ; θ) =
θ
−n
si 0 min x i max x i θ
0
sinon
Ainsi, L est nulle pour θ
M n = max {X 1 ,...,X n }
Pour étudier ses propriétés, nous devons déterminer sa loi de probabilité :
P (M n < x) = P
n
i=1
(X i < x)
=
n
i=1
P (X i < x) = F
n (x)
en raison de l’indépendance et de l’identité des lois des v.a. X i , de f.r. F . La densité de
M n est donc :
236 STATISTIQUE ET PROBABILITÉS