

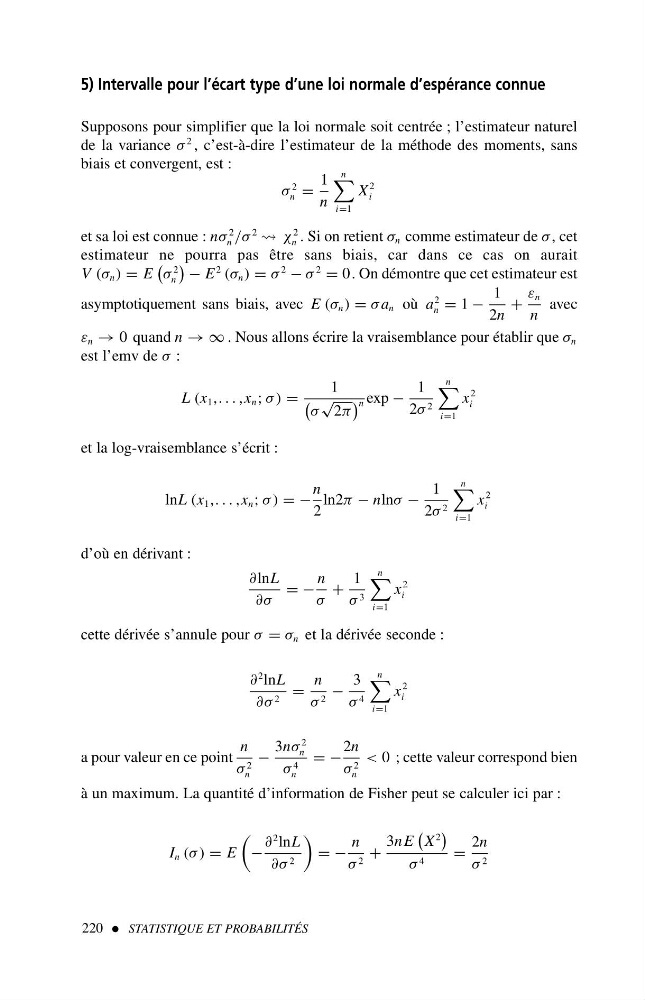
5) Intervalle pour l’écart type d’une loi normale d’espérance connue
Supposons pour simplifier que la loi normale soit centrée; l’estimateur naturel
de la variance σ
2 ,c ’est-à-dire l’estimateur de la méthode des moments, sans
biais et convergent, est :
σ
2
n =
1
n
n
i=1
X
2
i
et sa loi est connue : nσ
2
n /σ
2
χ
2
n . Si on retient σ n comme estimateur de σ , cet
estimateur ne pourra pas être sans biais, car dans ce cas on aurait
V (σ n ) = E
σ
2
n
− E
2 (σ n ) = σ
2 − σ
2 = 0. On démontre que cet estimateur est
asymptotiquement sans biais, avec E (σ n ) = σ a n où a
2
n = 1 −
1
2n
+
ε n
n
avec
ε n → 0 quand n →∞. Nous allons écrire la vraisemblance pour établir que σ n
est l’emv de σ :
L (x 1 ,...,x n ; σ ) =
1
σ
√
2π
n exp −
1
2σ 2
n
i=1
x
2
i
et la log-vraisemblance s’écrit :
lnL (x 1 ,...,x n ; σ ) =−
n
2
ln2π − nlnσ −
1
2σ 2
n
i=1
x
2
i
d’où en dérivant :
∂lnL
∂σ
=−
n
σ
+
1
σ 3
n
i=1
x
2
i
cette dérivée s’annule pour σ = σ n et la dérivée seconde :
∂
2 lnL
∂σ 2 =
n
σ 2 −
3
σ 4
n
i=1
x
2
i
a pour valeur en ce point
n
σ 2
n
−
3nσ
2
n
σ 4
n
=−
2n
σ 2
n
< 0 ; cette valeur correspond bien
à un maximum. La quantité d’information de Fisher peut se calculer ici par :
I n (σ ) = E
−
∂
2 lnL
∂σ 2
=−
n
σ 2 +
3nE
X
2
σ 4
=
2n
σ 2
220 STATISTIQUE ET PROBABILITÉS