

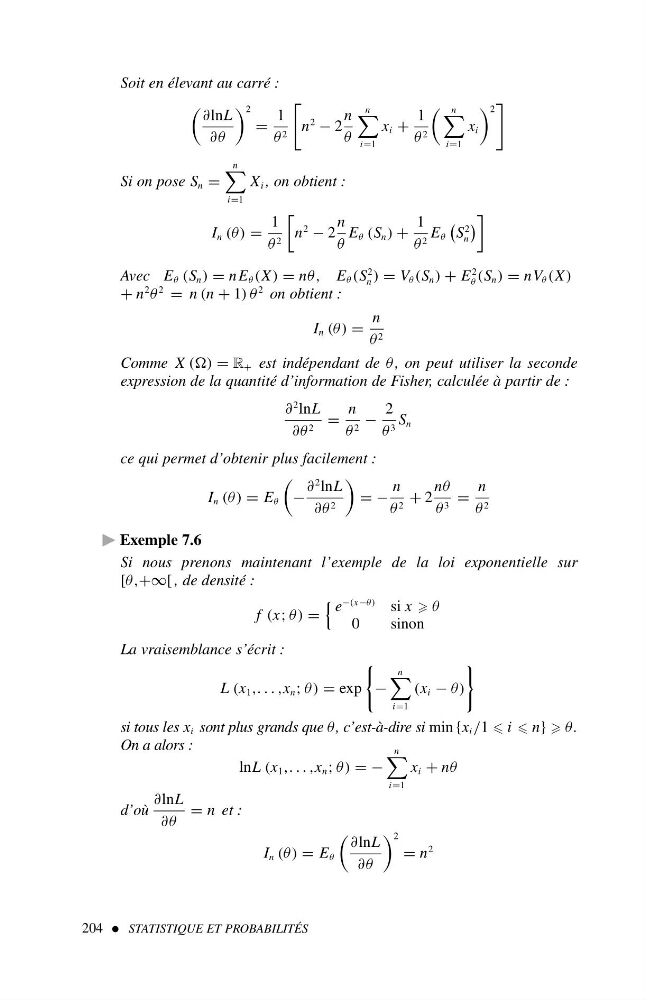
Soit en élevant au carré :
∂lnL
∂θ
2
=
1
θ 2
n
2 − 2
n
θ
n
i=1
x i +
1
θ 2
n
i=1
x i
2
Si on pose S n =
n
i=1
X i , on obtient :
I n (θ) =
1
θ 2
n
2 − 2
n
θ
E θ (S n ) +
1
θ 2 E θ
S
2
n
Avec E θ (S n ) = nE θ (X) = nθ, E θ (S
2
n ) = V θ (S n ) + E
2
θ (S n ) = nV θ (X)
+ n
2 θ
2 = n (n + 1) θ
2 on obtient :
I n (θ) =
n
θ 2
Comme X () = R + est indépendant de θ , on peut utiliser la seconde
expression de la quantité d’information de Fisher, calculée à partir de :
∂
2 lnL
∂θ 2 =
n
θ 2 −
2
θ 3 S n
ce qui permet d’obtenir plus facilement :
I n (θ) = E θ
−
∂
2 lnL
∂θ 2
=−
n
θ 2 + 2
nθ
θ 3 =
n
θ 2
Exemple 7.6
Si nous prenons maintenant l’exemple de la loi exponentielle sur
[θ,+∞[ , de densité :
f (x; θ) =
e
−(x−θ)
si x θ
0
sinon
La vraisemblance s’écrit :
L (x 1 ,...,x n ; θ) = exp
−
n
i=1
(x i − θ)
si tous les x i sont plus grands que θ , c’est-à-dire si min {x i /1 i n} θ .
On a alors :
lnL (x 1 ,. . . ,x n ; θ) =−
n
i=1
x i + nθ
d’où
∂lnL
∂θ
= ne t:
I n (θ) = E θ
∂lnL
∂θ
2
= n
2
204 STATISTIQUE ET PROBABILITÉS
∂lnL
∂θ
2
=
1
θ 2
n
2 − 2
n
θ
n
i=1
x i +
1
θ 2
n
i=1
x i
2
Si on pose S n =
n
i=1
X i , on obtient :
I n (θ) =
1
θ 2
n
2 − 2
n
θ
E θ (S n ) +
1
θ 2 E θ
S
2
n
Avec E θ (S n ) = nE θ (X) = nθ, E θ (S
2
n ) = V θ (S n ) + E
2
θ (S n ) = nV θ (X)
+ n
2 θ
2 = n (n + 1) θ
2 on obtient :
I n (θ) =
n
θ 2
Comme X () = R + est indépendant de θ , on peut utiliser la seconde
expression de la quantité d’information de Fisher, calculée à partir de :
∂
2 lnL
∂θ 2 =
n
θ 2 −
2
θ 3 S n
ce qui permet d’obtenir plus facilement :
I n (θ) = E θ
−
∂
2 lnL
∂θ 2
=−
n
θ 2 + 2
nθ
θ 3 =
n
θ 2
Exemple 7.6
Si nous prenons maintenant l’exemple de la loi exponentielle sur
[θ,+∞[ , de densité :
f (x; θ) =
e
−(x−θ)
si x θ
0
sinon
La vraisemblance s’écrit :
L (x 1 ,...,x n ; θ) = exp
−
n
i=1
(x i − θ)
si tous les x i sont plus grands que θ , c’est-à-dire si min {x i /1 i n} θ .
On a alors :
lnL (x 1 ,. . . ,x n ; θ) =−
n
i=1
x i + nθ
d’où
∂lnL
∂θ
= ne t:
I n (θ) = E θ
∂lnL
∂θ
2
= n
2
204 STATISTIQUE ET PROBABILITÉS