

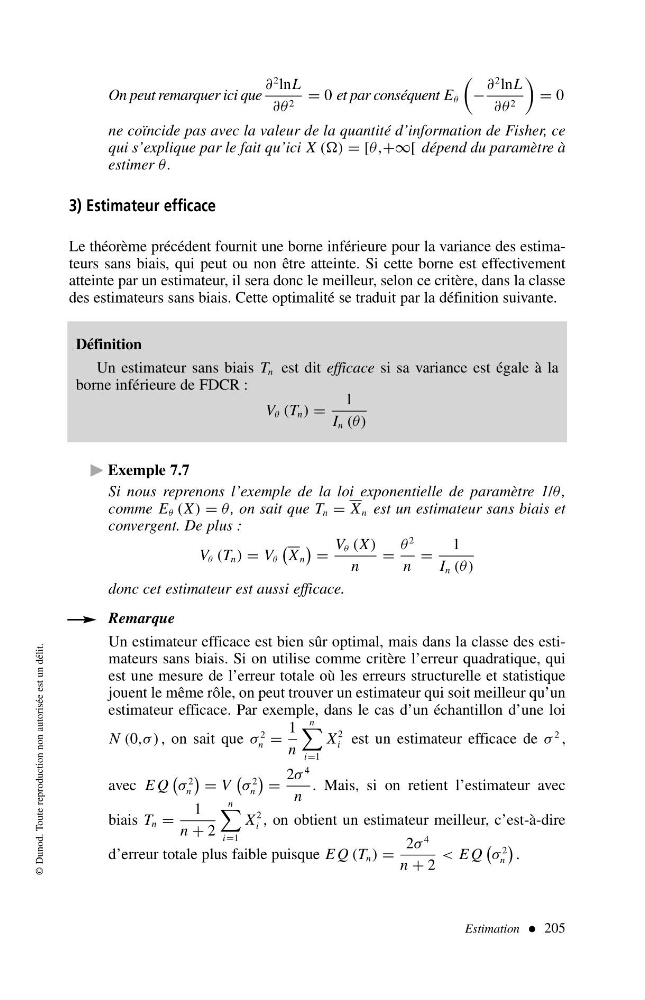
On peut remarquer ici que
∂
2 lnL
∂θ 2 = 0 et par conséquent E θ
−
∂
2 lnL
∂θ 2
= 0
ne coïncide pas avec la valeur de la quantité d’information de Fisher, ce
qui s’explique par le fait qu’ici X () = [θ,+∞[ dépend du paramètre à
estimer θ .
3) Estimateur efficace
Le théorème précédent fournit une borne inférieure pour la variance des estimateurs sans biais, qui peut ou non être atteinte. Si cette borne est effectivement
atteinte par un estimateur, il sera donc le meilleur, selon ce critère, dans la classe
des estimateurs sans biais. Cette optimalité se traduit par la définition suivante.
Estimation 205
© Dunod. Toute reproduction non autorisée est un délit.
Définition
Un estimateur sans biais T n est dit efficace si sa variance est égale à la
borne inférieure de FDCR :
V θ (T n ) =
1
I n (θ)
Exemple 7.7
Si nous reprenons l’exemple de la loi exponentielle de paramètre 1/θ ,
comme E θ (X) = θ , on sait que T n = X n est un estimateur sans biais et
convergent. De plus :
V θ (T n ) = V θ
X n
=
V θ (X)
n
=
θ
2
n
=
1
I n (θ)
donc cet estimateur est aussi efficace.
Remarque
Un estimateur efficace est bien sûr optimal, mais dans la classe des estimateurs sans biais. Si on utilise comme critère l’erreur quadratique, qui
est une mesure de l’erreur totale où les erreurs structurelle et statistique
jouent le même rôle, on peut trouver un estimateur qui soit meilleur qu’un
estimateur efficace. Par exemple, dans le cas d’un échantillon d’une loi
N (0,σ ) , on sait que σ
2
n =
1
n
n
i=1
X
2
i est un estimateur efficace de σ
2 ,
avec EQ
σ
2
n
= V
σ
2
n
=
2σ
4
n
. Mais, si on retient l’estimateur avec
biais T n =
1
n + 2
n
i=1
X
2
i , on obtient un estimateur meilleur, c’est-à-dire
d’erreur totale plus faible puisque EQ(T n ) =
2σ
4
n + 2
< EQ
σ
2
n
.
∂
2 lnL
∂θ 2 = 0 et par conséquent E θ
−
∂
2 lnL
∂θ 2
= 0
ne coïncide pas avec la valeur de la quantité d’information de Fisher, ce
qui s’explique par le fait qu’ici X () = [θ,+∞[ dépend du paramètre à
estimer θ .
3) Estimateur efficace
Le théorème précédent fournit une borne inférieure pour la variance des estimateurs sans biais, qui peut ou non être atteinte. Si cette borne est effectivement
atteinte par un estimateur, il sera donc le meilleur, selon ce critère, dans la classe
des estimateurs sans biais. Cette optimalité se traduit par la définition suivante.
Estimation 205
© Dunod. Toute reproduction non autorisée est un délit.
Définition
Un estimateur sans biais T n est dit efficace si sa variance est égale à la
borne inférieure de FDCR :
V θ (T n ) =
1
I n (θ)
Exemple 7.7
Si nous reprenons l’exemple de la loi exponentielle de paramètre 1/θ ,
comme E θ (X) = θ , on sait que T n = X n est un estimateur sans biais et
convergent. De plus :
V θ (T n ) = V θ
X n
=
V θ (X)
n
=
θ
2
n
=
1
I n (θ)
donc cet estimateur est aussi efficace.
Remarque
Un estimateur efficace est bien sûr optimal, mais dans la classe des estimateurs sans biais. Si on utilise comme critère l’erreur quadratique, qui
est une mesure de l’erreur totale où les erreurs structurelle et statistique
jouent le même rôle, on peut trouver un estimateur qui soit meilleur qu’un
estimateur efficace. Par exemple, dans le cas d’un échantillon d’une loi
N (0,σ ) , on sait que σ
2
n =
1
n
n
i=1
X
2
i est un estimateur efficace de σ
2 ,
avec EQ
σ
2
n
= V
σ
2
n
=
2σ
4
n
. Mais, si on retient l’estimateur avec
biais T n =
1
n + 2
n
i=1
X
2
i , on obtient un estimateur meilleur, c’est-à-dire
d’erreur totale plus faible puisque EQ(T n ) =
2σ
4
n + 2
< EQ
σ
2
n
.