

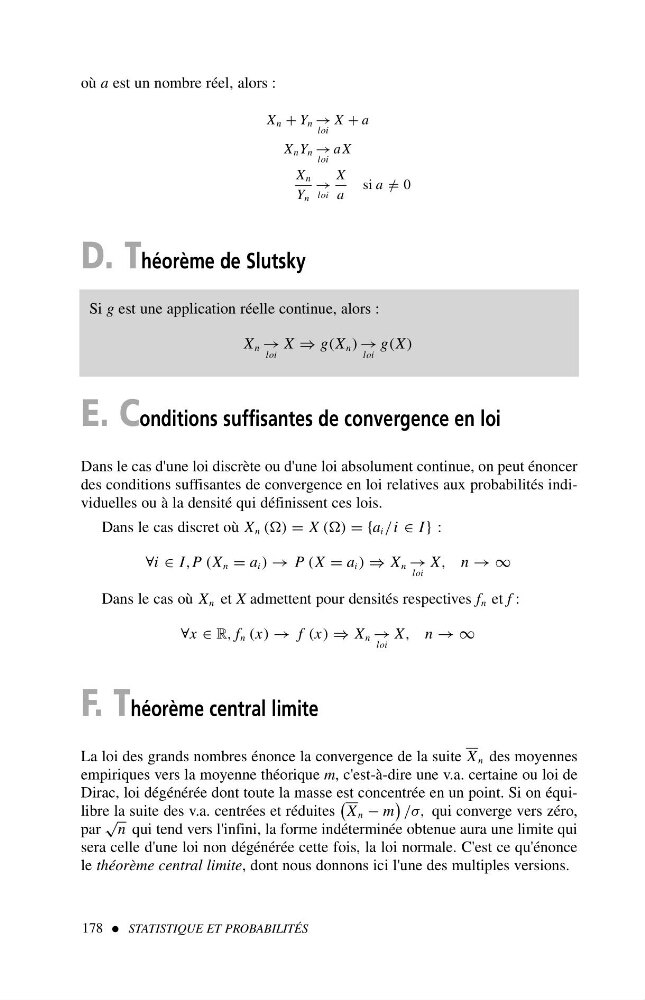
où a est un nombre réel, alors :
X n + Y n →
loi
X + a
X n Y n →
loi
aX
X n
Y n
→
loi
X
a
si a = / 0
D. Théorème de Slutsky
Si g est une application réelle continue, alors :
X n →
loi
X ⇒ g(X n ) →
loi
g(X)
E. Conditions suffisantes de convergence en loi
Dans le cas d'une loi discrète ou d'une loi absolument continue, on peut énoncer
des conditions suffisantes de convergence en loi relatives aux probabilités individuelles ou à la densité qui définissent ces lois.
Dans le cas discret où X n () = X () = {a i /i ∈ I } :
∀i ∈ I,P (X n = a i ) → P (X = a i ) ⇒ X n →
loi
X, n →∞
Dans le cas où X n et X admettent pour densités respectives f n et f :
∀x ∈ R, f n (x) → f (x) ⇒ X n →
loi
X, n →∞
F. T héorème central limite
La loi des grands nombres énonce la convergence de la suite X n des moyennes
empiriques vers la moyenne théorique m, c'est-à-dire une v.a. certaine ou loi de
Dirac, loi dégénérée dont toute la masse est concentrée en un point. Si on équilibre la suite des v.a. centrées et réduites
X n − m
/σ, qui converge vers zéro,
par
√
n qui tend vers l'infini, la forme indéterminée obtenue aura une limite qui
sera celle d'une loi non dégénérée cette fois, la loi normale. C'est ce qu'énonce
le théorème central limite, dont nous donnons ici l'une des multiples versions.
178 STATISTIQUE ET PROBABILITÉS