

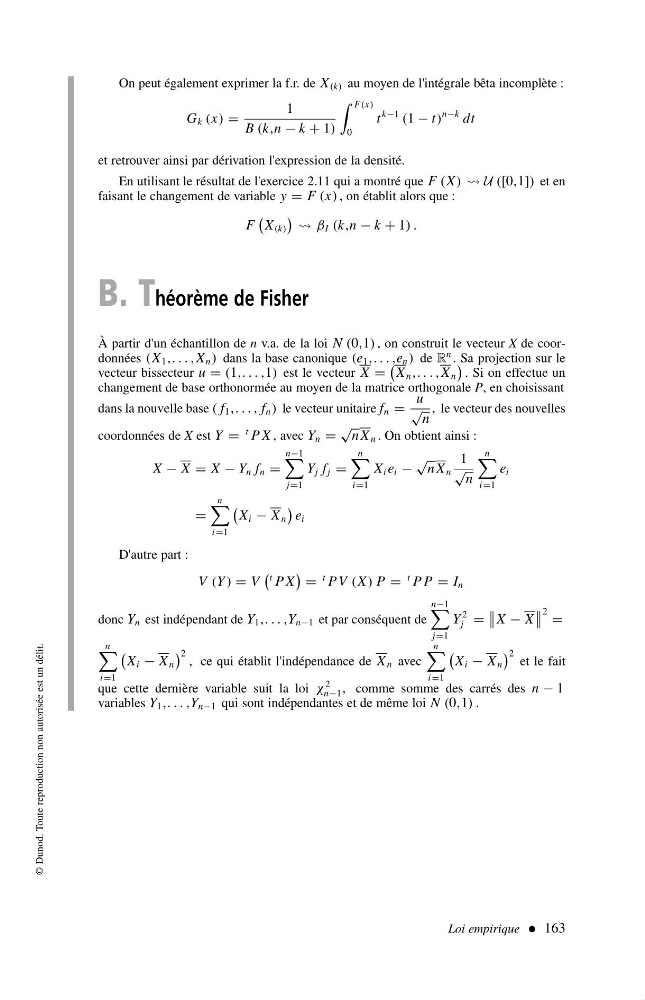
On peut également exprimer la f.r. de X (k) au moyen de l'intégrale bêta incomplète :
G k (x) =
1
B (k,n − k + 1)
F(x)
0
t
k−1 (1 − t)
n−k dt
et retrouver ainsi par dérivation l'expression de la densité.
En utilisant le résultat de l'exercice 2.11 qui a montré que F (X) U ([0,1]) et en
faisant le changement de variable y = F (x) , on établit alors que :
F
X (k)
β I (k,n − k + 1) .
B. Théorème de Fisher
À partir d'un échantillon de n v.a. de la loi N (0,1) , on construit le vecteur X de coordonnées (X 1 ,. . . ,X n ) dans la base canonique (e 1 ,...,e n ) de R
n . Sa projection sur le
vecteur bissecteur u = (1,...,1) est le vecteur X =
X n ,. . . ,X n
. Si on effectue un
changement de base orthonormée au moyen de la matrice orthogonale P, en choisissant
dans la nouvelle base ( f 1 ,. . . , f n ) le vecteur unitaire f n =
u
√
n
, le vecteur des nouvelles
coordonnées de X est Y =
t PX, avec Y n =
√
n X n . On obtient ainsi :
X − X = X − Y n f n =
n−1
j=1
Y j f j =
n
i=1
X i e i −
√
n X n
1
√
n
n
i=1
e i
=
n
i=1
X i − X n
e i
D'autre part :
V (Y ) = V
t PX
=
t PV (X) P =
t PP = I n
donc Y n est indépendant de Y 1 ,...,Y n−1 et par conséquent de
n−1
j=1
Y
2
j =
X − X
2 =
n
i=1
X i − X n
2 , ce qui établit l'indépendance de X n avec
n
i=1
X i − X n
2 et le fait
que cette dernière variable suit la loi χ
2
n−1 , comme somme des carrés des n − 1
variables Y 1 ,...,Y n−1 qui sont indépendantes et de même loi N (0,1) .
Loi empirique 163
© Dunod. Toute reproduction non autorisée est un délit.