

B. Test de Kolmogorov-Smirnov
Dans le cas d'une variable continue pour laquelle on dispose des données individuelles, il est préférable d'utiliser toute l'information disponible et de ne pas
regrouper les observations en classes. On retient alors la distance de
Kolmogorov, ou distance de la convergence uniforme, définie par :
K n = d (F n ,F) = sup
x∈R
|F n (x) − F(x)|
Là encore, on retiendra l'hypothèse que la loi parente admet F comme f.r. si
cette distance est faible, c'est-à-dire plus précisément si l'événement
d (F n F) < C est réalisé. La valeur de C sera déterminée par la fixation du risque
d'erreur α = P {d (F n ,F) > C} et en utilisant la loi limite de la v.a.
√
nK n qui
admet pour f.r. la fonction K définie pour x > 0 par :
K (x) =
+∞
k=−∞
(−1)
k e
−2k 2 x 2 = 1 − 2
∞
k=1
(−1)
k+1 e
−2k 2 x 2
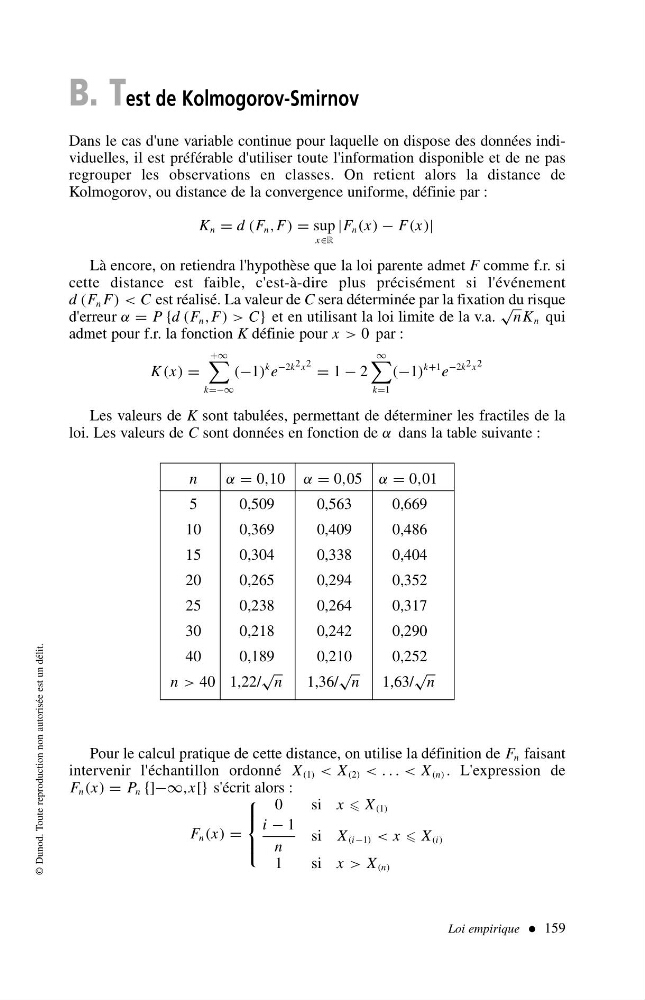
Les valeurs de K sont tabulées, permettant de déterminer les fractiles de la
loi. Les valeurs de C sont données en fonction de α dans la table suivante :
Loi empirique 159
© Dunod. Toute reproduction non autorisée est un délit.
n
α = 0,10 α = 0,05 α = 0,01
5
0,509
0,563
0,669
10
0,369
0,409
0,486
15
0,304
0,338
0,404
20
0,265
0,294
0,352
25
0,238
0,264
0,317
30
0,218
0,242
0,290
40
0,189
0,210
0,252
n > 40 1,22/
√
n
1,36/
√
n 1,63/
√
n
Pour le calcul pratique de cette distance, on utilise la définition de F n faisant
intervenir l'échantillon ordonné X (1) < X (2) <...
F n (x) =
0s i x X (1)
i − 1
n
si X (i−1) < x X (i)
1s i x > X (n)