

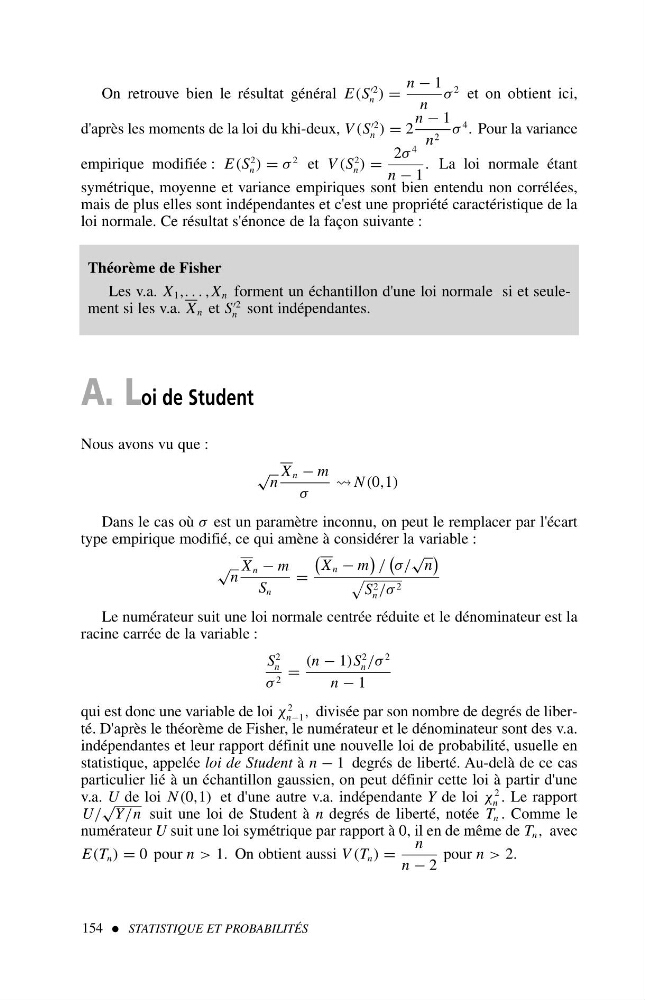
On retrouve bien le résultat général E(S
′2
n ) =
n − 1
n
σ
2 et on obtient ici,
d'après les moments de la loi du khi-deux, V (S
′2
n ) = 2
n − 1
n 2 σ
4 . Pour la variance
empirique modifiée : E(S
2
n ) = σ
2 et V (S
2
n ) =
2σ
4
n − 1
. La loi normale étant
symétrique, moyenne et variance empiriques sont bien entendu non corrélées,
mais de plus elles sont indépendantes et c'est une propriété caractéristique de la
loi normale. Ce résultat s'énonce de la façon suivante :
154 STATISTIQUE ET PROBABILITÉS
Théorème de Fisher
Les v.a. X 1 ,. . . ,X n forment un échantillon d'une loi normale si et seulement si les v.a. X n et S
′2
n sont indépendantes.
A. Loi de Student
Nous avons vu que :
√
n
X n − m
σ
N (0,1)
Dans le cas où σ est un paramètre inconnu, on peut le remplacer par l'écart
type empirique modifié, ce qui amène à considérer la variable :
√
n
X n − m
S n
=
X n − m
/
σ/
√
n
S 2
n /σ 2
Le numérateur suit une loi normale centrée réduite et le dénominateur est la
racine carrée de la variable :
S
2
n
σ 2 =
(n − 1)S
2
n /σ
2
n − 1
qui est donc une variable de loi χ
2
n−1 , divisée par son nombre de degrés de liberté. D'après le théorème de Fisher, le numérateur et le dénominateur sont des v.a.
indépendantes et leur rapport définit une nouvelle loi de probabilité, usuelle en
statistique, appelée loi de Student à n − 1 degrés de liberté. Au-delà de ce cas
particulier lié à un échantillon gaussien, on peut définir cette loi à partir d'une
v.a. U de loi N (0,1) et d'une autre v.a. indépendante Y de loi χ
2
n . Le rapport
U/
√
Y/n suit une loi de Student à n degrés de liberté, notée T n . Comme le
numérateur U suit une loi symétrique par rapport à 0, il en de même de T n , avec
E(T n ) = 0 pour n > 1. On obtient aussi V (T n ) =
n
n − 2
pour n > 2.
′2
n ) =
n − 1
n
σ
2 et on obtient ici,
d'après les moments de la loi du khi-deux, V (S
′2
n ) = 2
n − 1
n 2 σ
4 . Pour la variance
empirique modifiée : E(S
2
n ) = σ
2 et V (S
2
n ) =
2σ
4
n − 1
. La loi normale étant
symétrique, moyenne et variance empiriques sont bien entendu non corrélées,
mais de plus elles sont indépendantes et c'est une propriété caractéristique de la
loi normale. Ce résultat s'énonce de la façon suivante :
154 STATISTIQUE ET PROBABILITÉS
Théorème de Fisher
Les v.a. X 1 ,. . . ,X n forment un échantillon d'une loi normale si et seulement si les v.a. X n et S
′2
n sont indépendantes.
A. Loi de Student
Nous avons vu que :
√
n
X n − m
σ
N (0,1)
Dans le cas où σ est un paramètre inconnu, on peut le remplacer par l'écart
type empirique modifié, ce qui amène à considérer la variable :
√
n
X n − m
S n
=
X n − m
/
σ/
√
n
S 2
n /σ 2
Le numérateur suit une loi normale centrée réduite et le dénominateur est la
racine carrée de la variable :
S
2
n
σ 2 =
(n − 1)S
2
n /σ
2
n − 1
qui est donc une variable de loi χ
2
n−1 , divisée par son nombre de degrés de liberté. D'après le théorème de Fisher, le numérateur et le dénominateur sont des v.a.
indépendantes et leur rapport définit une nouvelle loi de probabilité, usuelle en
statistique, appelée loi de Student à n − 1 degrés de liberté. Au-delà de ce cas
particulier lié à un échantillon gaussien, on peut définir cette loi à partir d'une
v.a. U de loi N (0,1) et d'une autre v.a. indépendante Y de loi χ
2
n . Le rapport
U/
√
Y/n suit une loi de Student à n degrés de liberté, notée T n . Comme le
numérateur U suit une loi symétrique par rapport à 0, il en de même de T n , avec
E(T n ) = 0 pour n > 1. On obtient aussi V (T n ) =
n
n − 2
pour n > 2.