

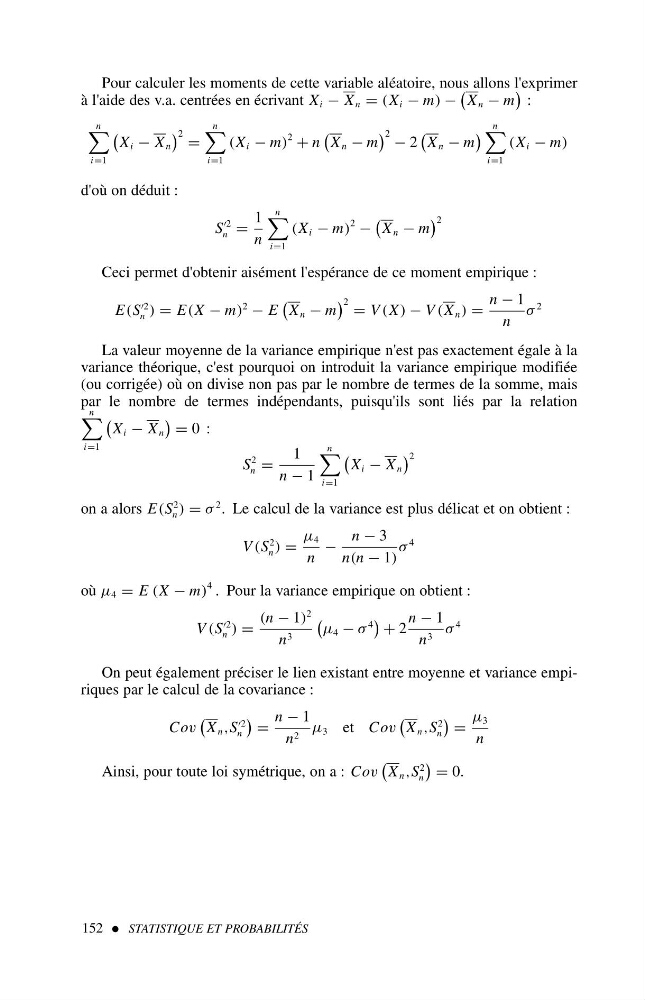
Pour calculer les moments de cette variable aléatoire, nous allons l'exprimer
à l'aide des v.a. centrées en écrivant X i − X n = (X i − m) −
X n − m
:
n
i=1
X i − X n
2 =
n
i=1
(X i − m)
2 + n
X n − m
2 − 2
X n − m
n
i=1
(X i − m)
d'où on déduit :
S
′2
n =
1
n
n
i=1
(X i − m)
2 −
X n − m
2
Ceci permet d'obtenir aisément l'espérance de ce moment empirique :
E(S
′2
n ) = E(X − m)
2 − E
X n − m
2 = V (X) − V (X n ) =
n − 1
n
σ
2
La valeur moyenne de la variance empirique n'est pas exactement égale à la
variance théorique, c'est pourquoi on introduit la variance empirique modifiée
(ou corrigée) où on divise non pas par le nombre de termes de la somme, mais
par le nombre de termes indépendants, puisqu'ils sont liés par la relation
n
i=1
X i − X n
= 0:
S
2
n =
1
n − 1
n
i=1
X i − X n
2
on a alors E(S
2
n ) = σ
2 . Le calcul de la variance est plus délicat et on obtient :
V (S
2
n ) =
µ 4
n
−
n − 3
n(n − 1)
σ
4
où µ 4 = E (X − m)
4 . Pour la variance empirique on obtient :
V (S
′2
n ) =
(n − 1)
2
n 3
µ 4 − σ
4
+ 2
n − 1
n 3 σ
4
On peut également préciser le lien existant entre moyenne et variance empiriques par le calcul de la covariance :
Cov
X n ,S
′2
n
=
n − 1
n 2 µ 3 et Cov
X n ,S
2
n
=
µ 3
n
Ainsi, pour toute loi symétrique, on a : Cov
X n ,S
2
n
= 0.
152 STATISTIQUE ET PROBABILITÉS