

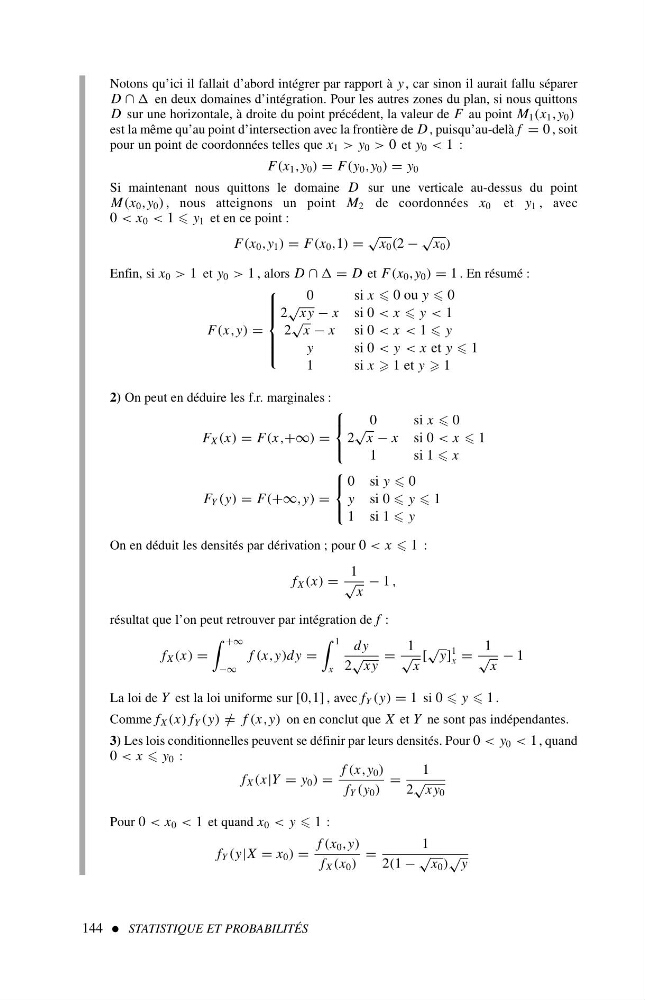
Notons qu’ici il fallait d’abord intégrer par rapport à y , car sinon il aurait fallu séparer
D ∩ en deux domaines d’intégration. Pour les autres zones du plan, si nous quittons
D sur une horizontale, à droite du point précédent, la valeur de F au point M 1 (x 1 ,y 0 )
est la même qu’au point d’intersection avec la frontière de D , puisqu’au-delà f = 0 , soit
pour un point de coordonnées telles que x 1 > y 0 > 0 et y 0 < 1 :
F(x 1 ,y 0 ) = F(y 0 ,y 0 ) = y 0
Si maintenant nous quittons le domaine D sur une verticale au-dessus du point
M(x 0 ,y 0 ) , nous atteignons un point M 2 de coordonnées x 0 et y 1 ,a v e c
0 < x 0 < 1 y 1 et en ce point :
F(x 0 ,y 1 ) = F(x 0 ,1) =
√
x 0 (2 −
√
x 0 )
Enfin, si x 0 > 1 et y 0 > 1 , alors D ∩ = D et F(x 0 ,y 0 ) = 1 . En résumé :
F(x,y) =
0s i x 0ouy 0
2
√ xy − x si 0 < x y < 1
2
√
x − x si 0 < x < 1 y
y
si 0 < y < x et y 1
1s i x 1ety 1
2) On peut en déduire les f.r. marginales :
F X (x) = F(x,+∞) =
0s i x 0
2
√
x − x si 0 < x 1
1s i 1 x
F Y (y) = F(+∞,y) =
0s i y 0
y si 0 y 1
1s i 1 y
On en déduit les densités par dérivation ; pour 0 < x 1 :
f X (x) =
1
√
x
− 1 ,
résultat que l’on peut retrouver par intégration de f :
f X (x) =
+∞
−∞
f (x,y)dy =
1
x
dy
2
√ xy
=
1
√
x
[
√ y]
1
x =
1
√
x
− 1
La loi de Y est la loi uniforme sur [0,1] ,avec f Y (y) = 1 si 0 y 1 .
Comme f X (x) f Y (y) = / f (x,y) on en conclut que X et Y ne sont pas indépendantes.
3) Les lois conditionnelles peuvent se définir par leurs densités. Pour 0 < y 0 < 1 , quand
0 < x y 0 :
f X (x|Y = y 0 ) =
f (x,y 0 )
f Y (y 0 )
=
1
2
√ xy 0
Pour 0 < x 0 < 1 et quand x 0 < y 1 :
f Y (y|X = x 0 ) =
f (x 0 ,y)
f X (x 0 )
=
1
2(1 −
√ x 0 )
√ y
144 STATISTIQUE ET PROBABILITÉS