

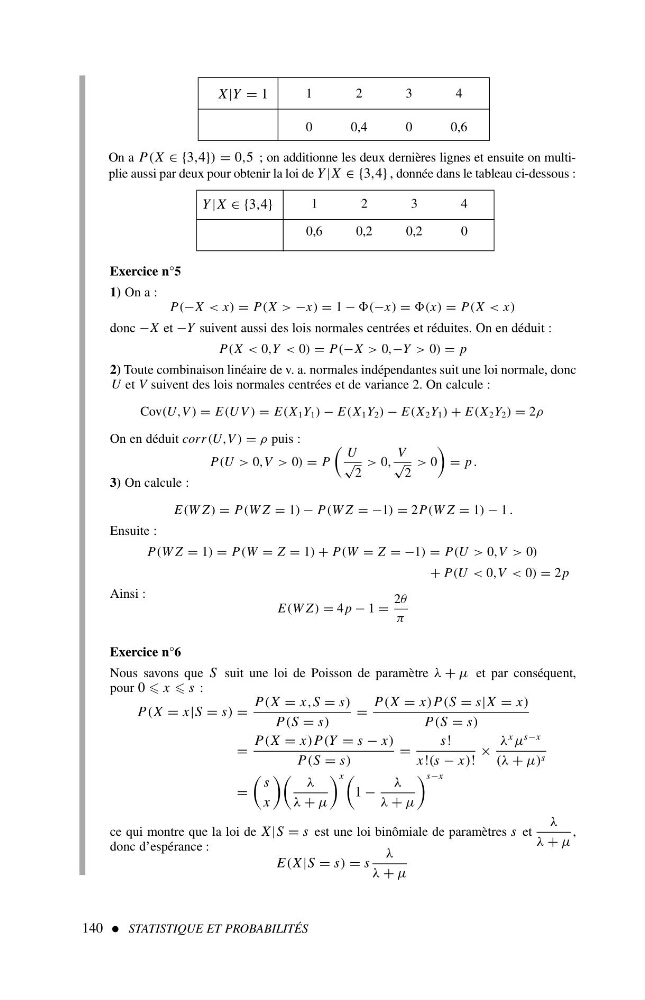
On a P(X ∈{3,4}) = 0,5 ; on additionne les deux dernières lignes et ensuite on multiplie aussi par deux pour obtenir la loi de Y |X ∈{3,4} , donnée dans le tableau ci-dessous :
140 STATISTIQUE ET PROBABILITÉS
1234
0,6
0,2
0,2
0
Y |X ∈{3,4}
1234
0
0,4
0
0,6
X|Y = 1
Exercice n°5
1) On a :
P(−X < x) = P(X > −x) = 1 − (−x) = (x) = P(X < x)
donc −X et −Y suivent aussi des lois normales centrées et réduites. On en déduit :
P(X < 0,Y < 0) = P(−X > 0,−Y > 0) = p
2) Toute combinaison linéaire de v. a. normales indépendantes suit une loi normale, donc
U et V suivent des lois normales centrées et de variance 2. On calcule :
Cov(U,V ) = E(UV) = E(X 1 Y 1 ) − E(X 1 Y 2 ) − E(X 2 Y 1 ) + E(X 2 Y 2 ) = 2ρ
On en déduit corr(U,V ) = ρ puis :
P(U > 0,V > 0) = P
U
√
2
> 0,
V
√
2
> 0
= p .
3) On calcule :
E(WZ) = P(WZ = 1) − P(WZ =−1) = 2P(WZ = 1) − 1 .
Ensuite :
P(WZ = 1) = P(W = Z = 1) + P(W = Z =−1) = P(U > 0,V > 0)
+ P(U < 0,V < 0) = 2 p
Ainsi :
E(WZ) = 4 p − 1 =
2θ
π
Exercice n°6
Nous savons que S suit une loi de Poisson de paramètre λ + µ et par conséquent,
pour 0 x s :
P(X = x|S = s) =
P(X = x,S = s)
P(S = s)
=
P(X = x)P(S = s|X = x)
P(S = s)
=
P(X = x)P(Y = s − x)
P(S = s)
=
s!
x!(s − x)!
×
λ
x µ
s−x
(λ + µ) s
=
s
x
λ
λ + µ
x
1 −
λ
λ + µ
s−x
ce qui montre que la loi de X|S = s est une loi binômiale de paramètres s et
λ
λ + µ
,
donc d’espérance :
E(X|S = s) = s
λ
λ + µ