

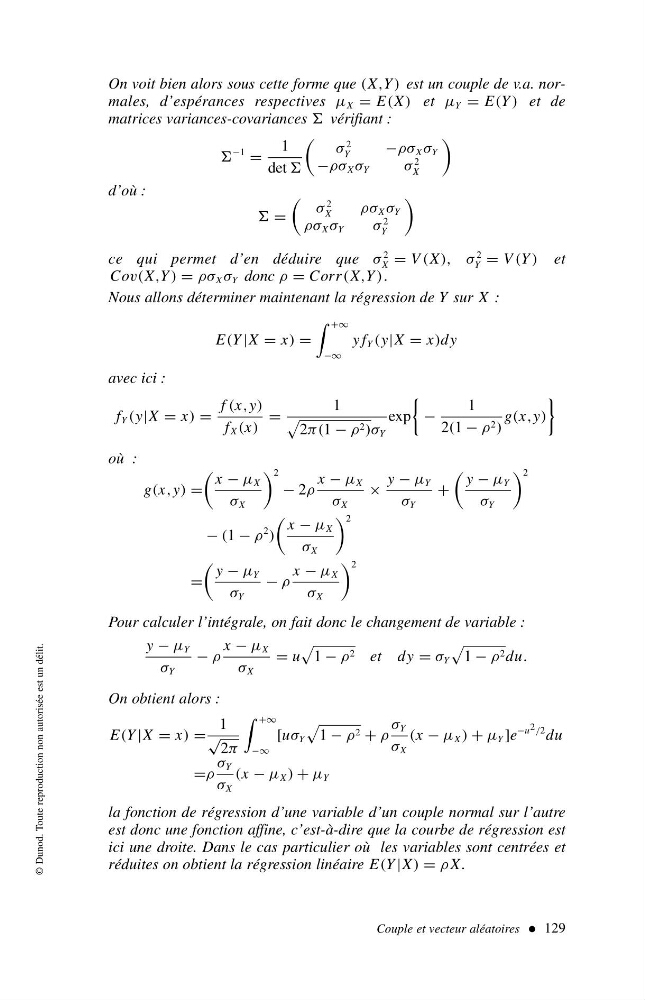
On voit bien alors sous cette forme que (X,Y ) est un couple de v.a. normales, d’espérances respectives µ X = E(X) et µ Y = E(Y ) et de
matrices variances-covariances vérifiant :
−1 =
1
det
σ
2
Y
−ρσ X σ Y
−ρσ X σ Y
σ
2
X
d’où :
=
σ
2
X
ρσ X σ Y
ρσ X σ Y
σ
2
Y
ce qui permet d’en déduire que σ
2
X = V (X), σ
2
Y = V (Y ) et
Cov(X,Y ) = ρσ X σ Y donc ρ = Corr(X,Y ) .
Nous allons déterminer maintenant la régression de Y sur X :
E(Y |X = x) =
+∞
−∞
yf Y (y|X = x)dy
avec ici :
f Y (y|X = x) =
f (x,y)
f X (x)
=
1
2π(1 − ρ 2 )σ Y
exp
−
1
2(1 − ρ 2 )
g(x,y)
où :
g(x,y) =
x − µ X
σ X
2
− 2ρ
x − µ X
σ X
×
y − µ Y
σ Y
+
y − µ Y
σ Y
2
− (1 − ρ
2 )
x − µ X
σ X
2
=
y − µ Y
σ Y
− ρ
x − µ X
σ X
2
Pour calculer l’intégrale, on fait donc le changement de variable :
y − µ Y
σ Y
− ρ
x − µ X
σ X
= u
1 − ρ 2 et dy = σ Y
1 − ρ 2 du.
On obtient alors :
E(Y |X = x) =
1
√
2π
+∞
−∞
[uσ Y
1 − ρ 2 + ρ
σ Y
σ X
(x − µ X ) + µ Y ]e
−u 2 /2 du
=ρ
σ Y
σ X
(x − µ X ) + µ Y
la fonction de régression d’une variable d’un couple normal sur l’autre
est donc une fonction affine, c’est-à-dire que la courbe de régression est
ici une droite. Dans le cas particulier où les variables sont centrées et
réduites on obtient la régression linéaire E(Y |X) = ρ X.
Couple et vecteur aléatoires 129
© Dunod. Toute reproduction non autorisée est un délit.