

Comme dans le cas unidimensionnel, la loi normale en multidimensionnel
est entièrement déterminée par deux paramètres qui sont ici le vecteur espérance
µ = E(X) et la matrice variances-covariances = V (X) , la densité au point
x = (x 1 ,...,x n ) ayant pour expression :
f (x) =
1
(
√
2π) n
√
det
exp −
1
2
t (x − µ))
−1 (x − µ)
il s’agit de la généralisation de l’expression de la densité de la loi N 1 (µ,σ
2 ) que
l’on peut écrire sous une forme équivalente, dans le cas où x ∈ R :
f (x) =
1
√
2π
√
σ 2
exp −
1
2
t (x − µ)(σ
2 )
−1 (x − µ)
Le terme de l’exponentielle fait intervenir la métrique définie par la matrice
−1 : x − µ
2
−1 . On écrit symboliquement : X N n (µ,,) . Remarquons que
cette notation n’est pas homogène avec celle retenue en unidimensionnel, puisqu’en faisant n = 1 le second paramètre est ici la variance alors que figurait
dans le cas réel l’écart type comme second paramètre. On peut remédier à cet
inconvénient en distinguant dans le cas réel les notations N 1 (µ,σ
2 ) et N (µ,σ ) .
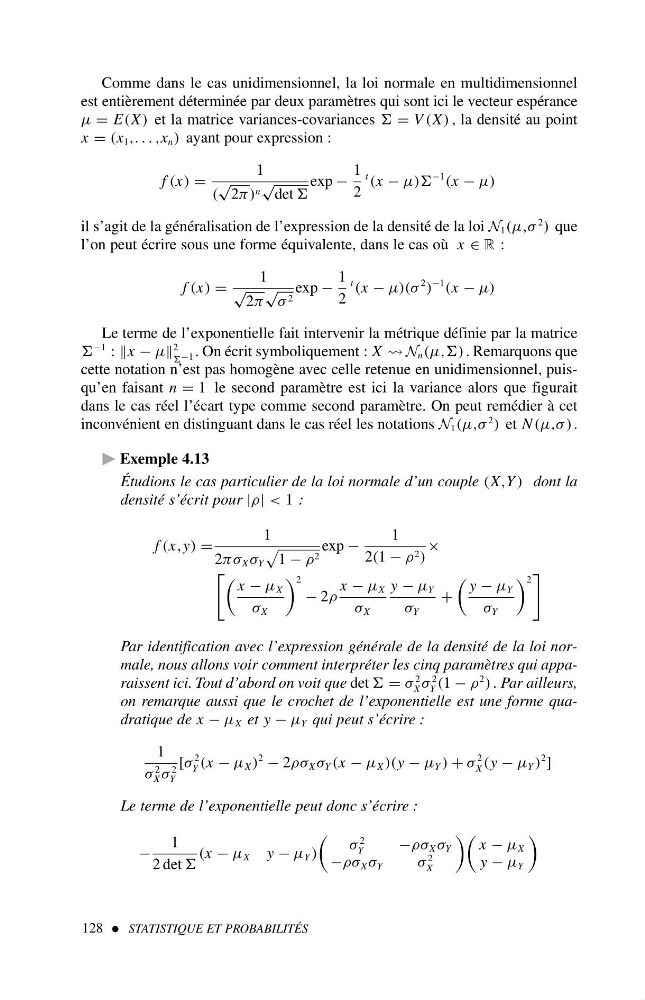
Exemple 4.13
Étudions le cas particulier de la loi normale d’un couple (X,Y ) dont la
densité s’écrit pour |ρ| < 1 :
f (x,y) =
1
2πσ X σ Y
1 − ρ 2
exp −
1
2(1 − ρ 2 )
×
x − µ X
σ X
2
− 2ρ
x − µ X
σ X
y − µ Y
σ Y
+
y − µ Y
σ Y
2
Par identification avec l’expression générale de la densité de la loi normale, nous allons voir comment interpréter les cinq paramètres qui apparaissent ici. Tout d’abord on voit que det = σ
2
X σ
2
Y (1 − ρ
2 ) . Par ailleurs,
on remarque aussi que le crochet de l’exponentielle est une forme quadratique de x − µ X et y − µ Y qui peut s’écrire :
1
σ
2
X σ
2
Y
[σ
2
Y (x − µ X )
2 − 2ρσ X σ Y (x − µ X )(y − µ Y ) + σ
2
X (y − µ Y )
2 ]
Le terme de l’exponentielle peut donc s’écrire :
−
1
2 det
(x − µ X y − µ Y )
σ
2
Y
−ρσ X σ Y
−ρσ X σ Y
σ
2
X
x − µ X
y − µ Y
128 STATISTIQUE ET PROBABILITÉS