

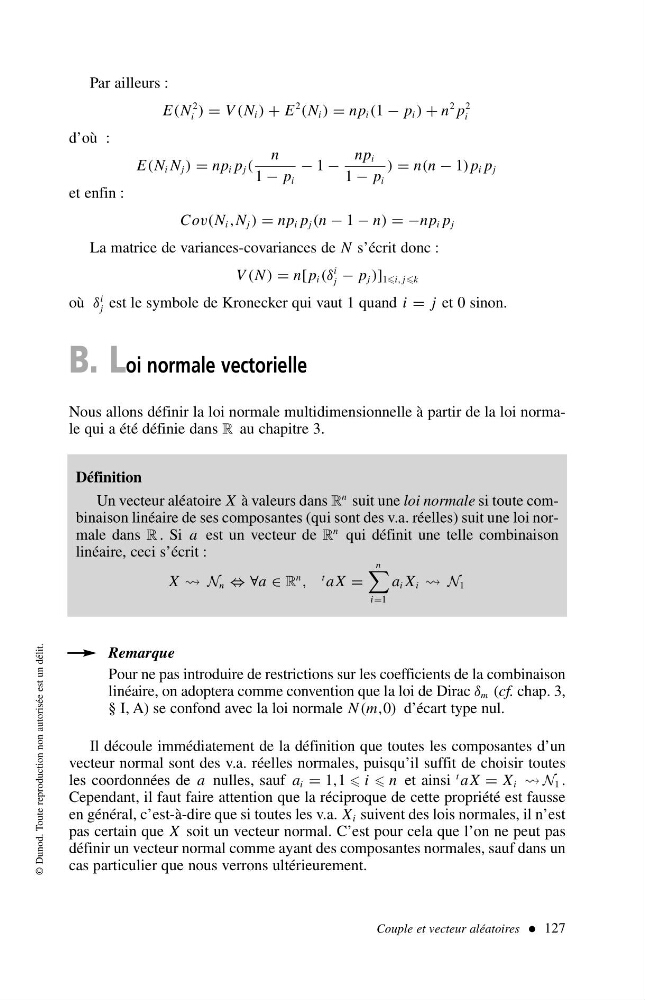
Par ailleurs :
E(N
2
i ) = V (N i ) + E
2 (N i ) = np i (1 − p i ) + n
2 p
2
i
d’où :
E(N i N j ) = np i p j (
n
1 − p i
− 1 −
np i
1 − p i
) = n(n − 1) p i p j
et enfin :
Cov(N i ,N j ) = np i p j (n − 1 − n) =−np i p j
La matrice de variances-covariances de N s’écrit donc :
V (N ) = n[ p i (δ
i
j − p j )] 1i, jk
où δ
i
j est le symbole de Kronecker qui vaut 1 quand i = j et 0 sinon.
B. Loi normale vectorielle
Nous allons définir la loi normale multidimensionnelle à partir de la loi normale qui a été définie dans R au chapitre 3.
Couple et vecteur aléatoires 127
© Dunod. Toute reproduction non autorisée est un délit.
Définition
Un vecteur aléatoire X à valeurs dans R
n suit une loi normale si toute combinaison linéaire de ses composantes (qui sont des v.a. réelles) suit une loi normale dans R . Si a est un vecteur de R
n qui définit une telle combinaison
linéaire, ceci s’écrit :
X N n ⇔∀a ∈ R
n ,
t aX =
n
i=1
a i X i N 1
Remarque
Pour ne pas introduire de restrictions sur les coefficients de la combinaison
linéaire, on adoptera comme convention que la loi de Dirac δ m (cf. chap. 3,
§ I, A) se confond avec la loi normale N (m,0) d’écart type nul.
Il découle immédiatement de la définition que toutes les composantes d’un
vecteur normal sont des v.a. réelles normales, puisqu’il suffit de choisir toutes
les coordonnées de a nulles, sauf a i = 1,1 i n et ainsi
t aX = X i N 1 .
Cependant, il faut faire attention que la réciproque de cette propriété est fausse
en général, c’est-à-dire que si toutes les v.a. X i suivent des lois normales, il n’est
pas certain que X soit un vecteur normal. C’est pour cela que l’on ne peut pas
définir un vecteur normal comme ayant des composantes normales, sauf dans un
cas particulier que nous verrons ultérieurement.