

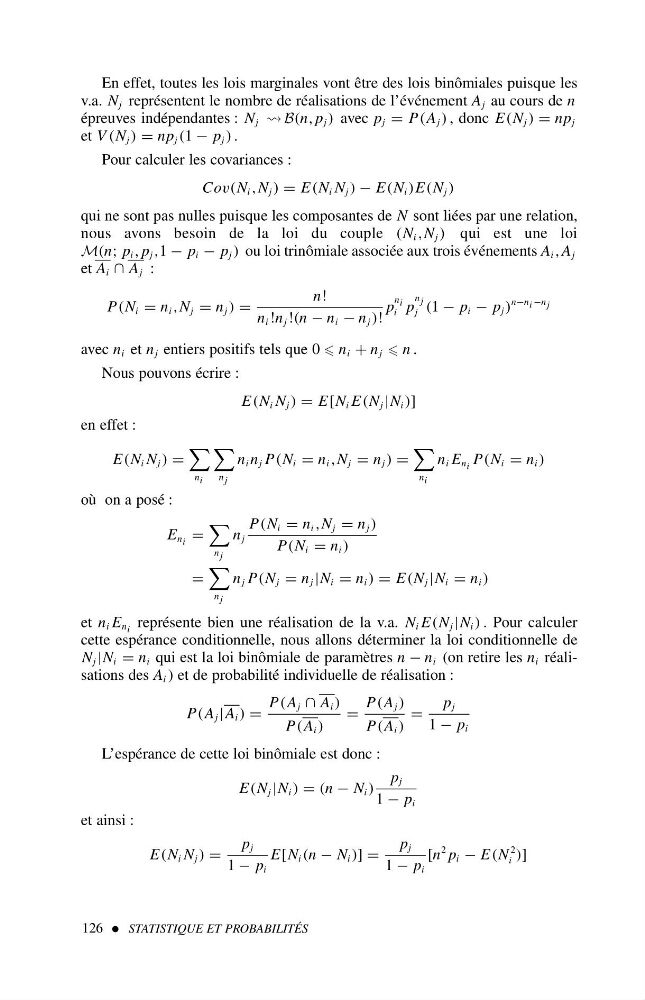
En effet, toutes les lois marginales vont être des lois binômiales puisque les
v.a. N j représentent le nombre de réalisations de l’événement A j au cours de n
épreuves indépendantes : N j B(n, p j ) avec p j = P(A j ) , donc E(N j ) = np j
et V (N j ) = np j (1 − p j ) .
Pour calculer les covariances :
Cov(N i ,N j ) = E(N i N j ) − E(N i )E(N j )
qui ne sont pas nulles puisque les composantes de N sont liées par une relation,
nous avons besoin de la loi du couple (N i ,N j ) qui est une loi
M(n; p i , p j ,1 − p i − p j ) ou loi trinômiale associée aux trois événements A i ,A j
et A i ∩ A j :
P(N i = n i ,N j = n j ) =
n!
n i !n j !(n − n i − n j )!
p
n i
i p
n j
j (1 − p i − p j )
n−n i −n j
avec n i et n j entiers positifs tels que 0 n i + n j n .
Nous pouvons écrire :
E(N i N j ) = E[N i E(N j |N i )]
en effet :
E(N i N j ) =
n i
n j
n i n j P(N i = n i ,N j = n j ) =
n i
n i E n i P(N i = n i )
où on a posé :
E n i =
n j
n j
P(N i = n i ,N j = n j )
P(N i = n i )
=
n j
n j P(N j = n j |N i = n i ) = E(N j |N i = n i )
et n i E n i représente bien une réalisation de la v.a. N i E(N j |N i ) . Pour calculer
cette espérance conditionnelle, nous allons déterminer la loi conditionnelle de
N j |N i = n i qui est la loi binômiale de paramètres n − n i (on retire les n i réalisations des A i ) et de probabilité individuelle de réalisation :
P(A j |A i ) =
P(A j ∩ A i )
P(A i )
=
P(A j )
P(A i )
=
p j
1 − p i
L’espérance de cette loi binômiale est donc :
E(N j |N i ) = (n − N i )
p j
1 − p i
et ainsi :
E(N i N j ) =
p j
1 − p i
E[N i (n − N i )] =
p j
1 − p i
[n
2 p i − E(N
2
i )]
126 STATISTIQUE ET PROBABILITÉS