

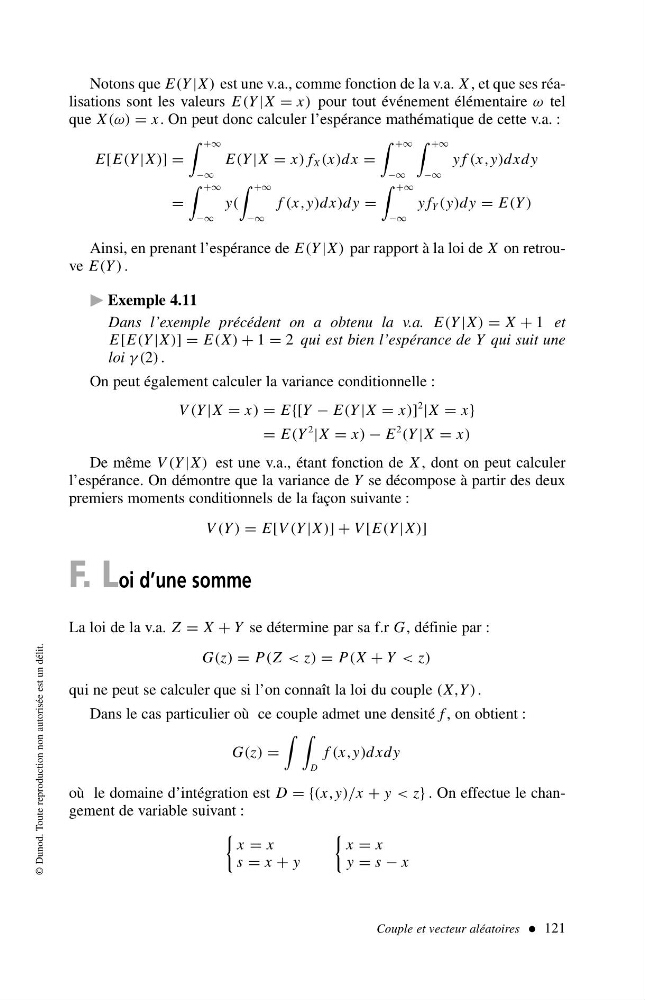
Notons que E(Y |X) est une v.a., comme fonction de la v.a. X , et que ses réalisations sont les valeurs E(Y |X = x) pour tout événement élémentaire ω tel
que X (ω) = x . On peut donc calculer l’espérance mathématique de cette v.a. :
E[E(Y |X)] =
+∞
−∞
E(Y |X = x) f X (x)dx =
+∞
−∞
+∞
−∞
yf(x,y)dxdy
=
+∞
−∞
y(
+∞
−∞
f (x,y)dx)dy =
+∞
−∞
yf Y (y)dy = E(Y )
Ainsi, en prenant l’espérance de E(Y |X) par rapport à la loi de X on retrouve E(Y ) .
Exemple 4.11
Dans l’exemple précédent on a obtenu la v.a. E(Y |X) = X + 1 et
E[E(Y |X)] = E(X) + 1 = 2 qui est bien l’espérance de Y qui suit une
loi γ(2) .
On peut également calculer la variance conditionnelle :
V (Y |X = x) = E{[Y − E(Y |X = x)]
2 |X = x}
= E(Y
2 |X = x) − E
2 (Y |X = x)
De même V (Y |X) est une v.a., étant fonction de X , dont on peut calculer
l’espérance. On démontre que la variance de Y se décompose à partir des deux
premiers moments conditionnels de la façon suivante :
V (Y ) = E[V (Y |X)] + V [E(Y |X)]
F. L oi d’une somme
La loi de la v.a. Z = X + Y se détermine par sa f.r G ,définie par :
G(z) = P(Z < z) = P(X + Y < z)
qui ne peut se calculer que si l’on connaît la loi du couple (X,Y ) .
Dans le cas particulier où ce couple admet une densité f , on obtient :
G(z) =
D
f (x,y)dxdy
où le domaine d’intégration est D ={(x,y)/x + y < z} . On effectue le changement de variable suivant :
x = x
s = x + y
x = x
y = s − x
Couple et vecteur aléatoires 121
© Dunod. Toute reproduction non autorisée est un délit.