

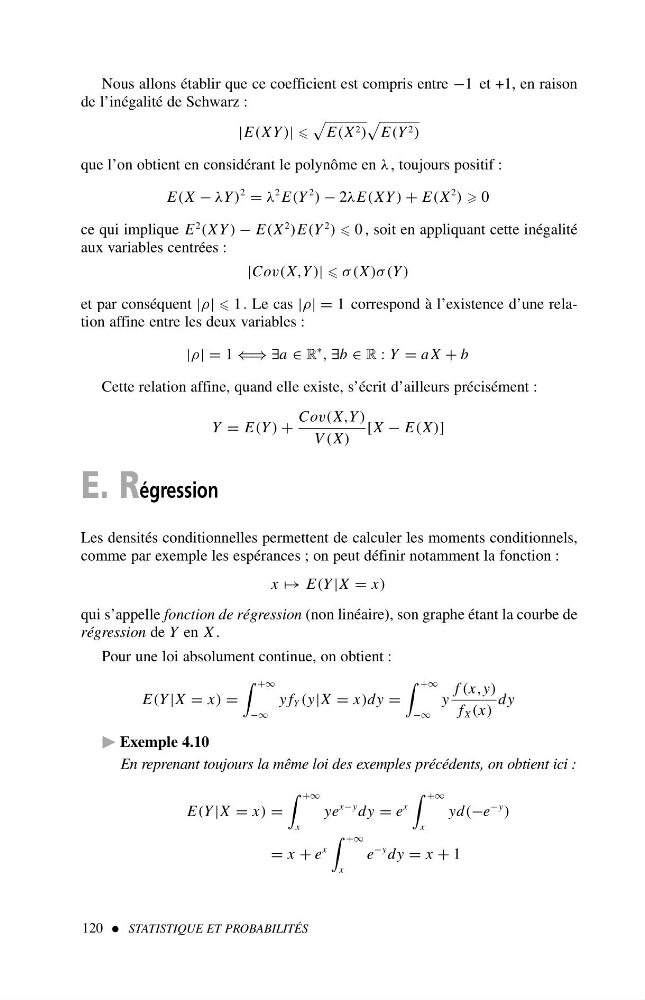
Nous allons établir que ce coefficient est compris entre −1 et +1, en raison
de l’inégalité de Schwarz :
|E(XY)|
E(X 2 )
E(Y 2 )
que l’on obtient en considérant le polynôme en λ , toujours positif :
E(X − λY )
2 = λ
2 E(Y
2 ) − 2λE(XY) + E(X
2 ) 0
ce qui implique E
2 (XY) − E(X
2 )E(Y
2 ) 0 , soit en appliquant cette inégalité
aux variables centrées :
|Cov(X,Y )| σ(X)σ (Y )
et par conséquent |ρ| 1 . Le cas |ρ|=1 correspond à l’existence d’une relation affine entre les deux variables :
|ρ|=1 ⇐⇒ ∃ a ∈ R
∗ , ∃b ∈ R : Y = aX + b
Cette relation affine, quand elle existe, s’écrit d’ailleurs précisément :
Y = E(Y ) +
Cov(X,Y )
V (X)
[X − E(X)]
E. Régression
Les densités conditionnelles permettent de calculer les moments conditionnels,
comme par exemple les espérances ; on peut définir notamment la fonction :
x → E(Y |X = x)
qui s’appelle fonction de régression (non linéaire), son graphe étant la courbe de
régression de Y en X .
Pour une loi absolument continue, on obtient :
E(Y |X = x) =
+∞
−∞
yf Y (y|X = x)dy =
+∞
−∞
y
f (x,y)
f X (x)
dy
Exemple 4.10
En reprenant toujours la même loi des exemples précédents, on obtient ici :
E(Y |X = x) =
+∞
x
ye
x−y dy = e
x
+∞
x
yd(−e
−y )
= x + e
x
+∞
x
e
−y dy = x + 1
120 STATISTIQUE ET PROBABILITÉS