

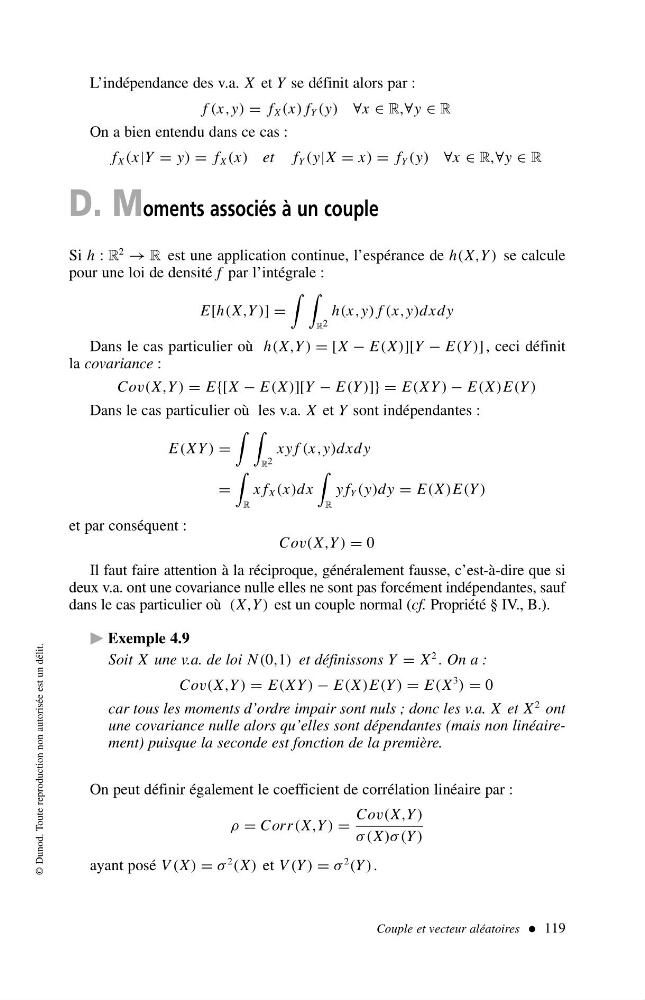
L’indépendance des v.a. X et Y se définit alors par :
f (x,y) = f X (x) f Y (y) ∀x ∈ R,∀y ∈ R
On a bien entendu dans ce cas :
f X (x|Y = y) = f X (x) et f Y (y|X = x) = f Y (y) ∀x ∈ R,∀y ∈ R
D. Moments associés à un couple
Si h : R
2 → R est une application continue, l’espérance de h(X,Y ) se calcule
pour une loi de densité f par l’intégrale :
E[h(X,Y )] =
R 2
h(x,y) f (x,y)dxdy
Dans le cas particulier où h(X,Y ) = [X − E(X)][Y − E(Y )] , ceci définit
la covariance :
Cov(X,Y ) = E{[X − E(X)][Y − E(Y )]}=E(XY) − E(X)E(Y )
Dans le cas particulier où les v.a. X et Y sont indépendantes :
E(XY) =
R 2
xyf(x,y)dxdy
=
R
xf X (x)dx
R
yf Y (y)dy = E(X)E(Y )
et par conséquent :
Cov(X,Y ) = 0
Il faut faire attention à la réciproque, généralement fausse, c’est-à-dire que si
deux v.a. ont une covariance nulle elles ne sont pas forcément indépendantes, sauf
dans le cas particulier où (X,Y ) est un couple normal (cf. Propriété § IV., B.).
Exemple 4.9
Soit X une v.a. de loi N (0,1) et définissons Y = X
2 . On a :
Cov(X,Y ) = E(XY) − E(X)E(Y ) = E(X
3 ) = 0
car tous les moments d’ordre impair sont nuls ; donc les v.a. X et X
2 ont
une covariance nulle alors qu’elles sont dépendantes (mais non linéairement) puisque la seconde est fonction de la première.
On peut définir également le coefficient de corrélation linéaire par :
ρ = Corr(X,Y ) =
Cov(X,Y )
σ(X)σ (Y )
ayant posé V (X) = σ
2 (X) et V (Y ) = σ
2 (Y ).
Couple et vecteur aléatoires 119
© Dunod. Toute reproduction non autorisée est un délit.