

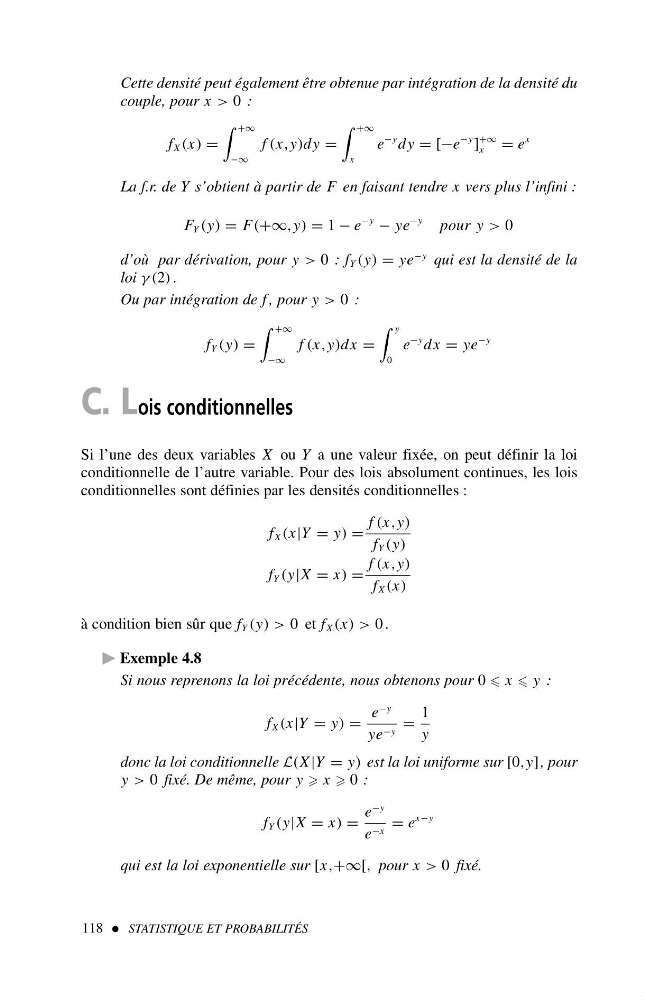
Cette densité peut également être obtenue par intégration de la densité du
couple, pour x > 0 :
f X (x) =
+∞
−∞
f (x,y)dy =
+∞
x
e
−y dy = [−e
−y ]
+∞
x
= e
x
La f.r. de Y s’obtient à partir de F en faisant tendre x vers plus l’infini :
F Y (y) = F(+∞,y) = 1 − e
−y − ye
−y
pour y > 0
d’où par dérivation, pour y > 0 :f Y (y) = ye
−y qui est la densité de la
loi γ(2) .
Ou par intégration de f , pour y > 0 :
f Y (y) =
+∞
−∞
f (x,y)dx =
y
0
e
−y dx = ye
−y
C. Lois conditionnelles
Si l’une des deux variables X ou Y a une valeur fixée, on peut définir la loi
conditionnelle de l’autre variable. Pour des lois absolument continues, les lois
conditionnelles sont définies par les densités conditionnelles :
f X (x|Y = y) =
f (x,y)
f Y (y)
f Y (y|X = x) =
f (x,y)
f X (x)
à condition bien sûr que f Y (y)>0 et f X (x)>0.
Exemple 4.8
Si nous reprenons la loi précédente, nous obtenons pour 0 x y:
f X (x|Y = y) =
e
−y
ye −y =
1
y
donc la loi conditionnelle L(X |Y = y) est la loi uniforme sur [0,y] , pour
y > 0 fixé. De même, pour y x 0 :
f Y (y|X = x) =
e
−y
e −x = e
x−y
qui est la loi exponentielle sur [x,+∞[, pour x > 0 fixé.
118 STATISTIQUE ET PROBABILITÉS