

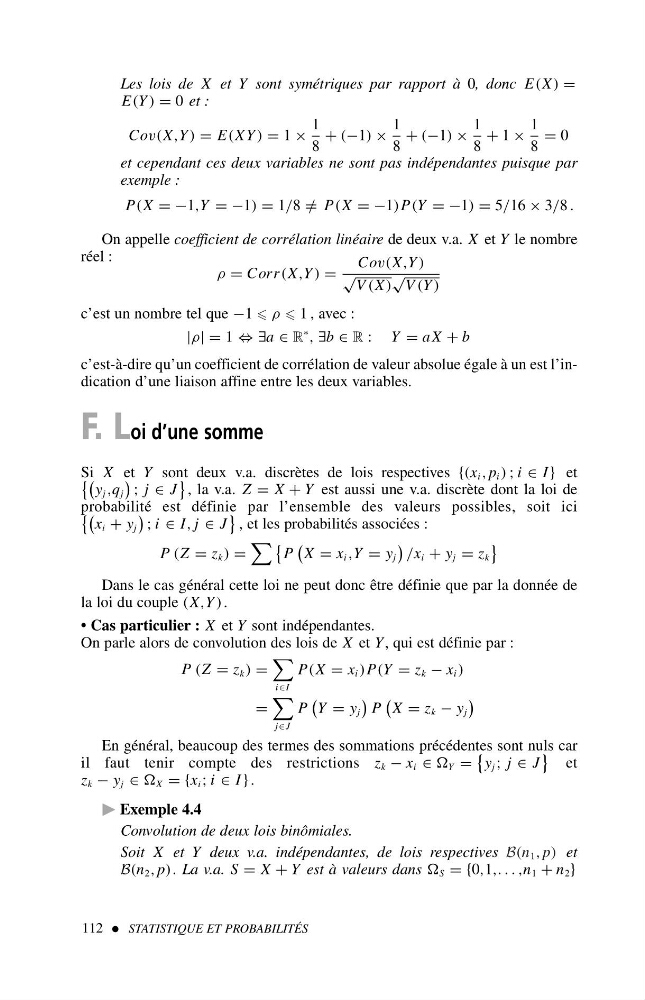
Les lois de X et Y sont symétriques par rapport à 0, donc E(X) =
E(Y ) = 0 et :
Cov(X,Y ) = E(XY) = 1 ×
1
8
+ (−1) ×
1
8
+ (−1) ×
1
8
+ 1 ×
1
8
= 0
et cependant ces deux variables ne sont pas indépendantes puisque par
exemple :
P(X =−1,Y =−1) = 1/8 = / P(X =−1)P(Y =−1) = 5/16 × 3/8.
On appelle coefficient de corrélation linéaire de deux v.a. X et Y le nombre
réel :
ρ = Corr(X,Y ) =
Cov(X,Y )
√
V (X)
√
V (Y )
c’est un nombre tel que −1 ρ 1,avec:
|ρ|=1 ⇔∃a ∈ R
∗ , ∃b ∈ R : Y = aX + b
c’est-à-dire qu’un coefficient de corrélation de valeur absolue égale à un est l’indication d’une liaison affine entre les deux variables.
F. L oi d’une somme
Si X et Y sont deux v.a. discrètes de lois respectives {(x i , p i ) ; i ∈ I } et
y j ,q j
; j ∈ J
, la v.a. Z = X + Y est aussi une v.a. discrète dont la loi de
probabilité est définie par l’ensemble des valeurs possibles, soit ici
x i + y j
; i ∈ I, j ∈ J
, et les probabilités associées :
P (Z = z k ) =
P
X = x i ,Y = y j
/x i + y j = z k
Dans le cas général cette loi ne peut donc être définie que par la donnée de
la loi du couple (X,Y ) .
• Cas particulier : X et Y sont indépendantes.
On parle alors de convolution des lois de X et Y , qui est définie par :
P (Z = z k ) =
i∈I
P(X = x i )P(Y = z k − x i )
=
j∈J
P
Y = y j
P
X = z k − y j
En général, beaucoup des termes des sommations précédentes sont nuls car
il faut tenir compte des restrictions z k − x i ∈ Y =
y j ; j ∈ J
et
z k − y j ∈ X = {x i ; i ∈ I } .
Exemple 4.4
Convolution de deux lois binômiales.
Soit X et Y deux v.a. indépendantes, de lois respectives B(n 1 , p) et
B(n 2 , p) . La v.a. S = X + Y est à valeurs dans S = {0,1,...,n 1 + n 2 }
112 STATISTIQUE ET PROBABILITÉS