

On peut également calculer la variance conditionnelle :
V (Y |X = x i ) = E
[Y − E (Y |X = x i )]
2 |X = x i
= E
Y
2 |X = x i
− E
2 (Y |X = x i )
=
j∈J
p
i
j
y j − E (Y |X = x i )
2
On peut établir que la variance totale de Y peut se décomposer à l’aide de ces
deux premiers moments conditionnels :
V (Y ) = E [V (Y |X)] + V [E (Y |X)]
E. Moments associés à un couple
Si h : R
2 → R est une application continue, elle définit une variable aléatoire
réelle dont on peut calculer les moments, comme par exemple l’espérance :
E [h (X,Y )] =
i∈I
j∈J
p ij h
x i ,y j
Dans le cas particulier où h(X,Y ) = [X − E(X)][Y − E(Y )] on définit
ainsi la covariance de X et Y :
Cov (X,Y ) = E {[X − E(X)][Y − E(Y )]} = E(XY) − E(X)E(Y )
Nous avons vu dans le chap. 2, § I, D, 2 que si les v.a. X et Y sont indépendantes, alors E(XY) = E(X)E(Y ) et par conséquent Cov(X,Y ) = 0.
Cependant, il faut faire attention au fait que la réciproque est en général fausse,
c’est-à-dire que si la covariance de deux v.a. est nulle, elles ne sont pas forcément indépendantes.
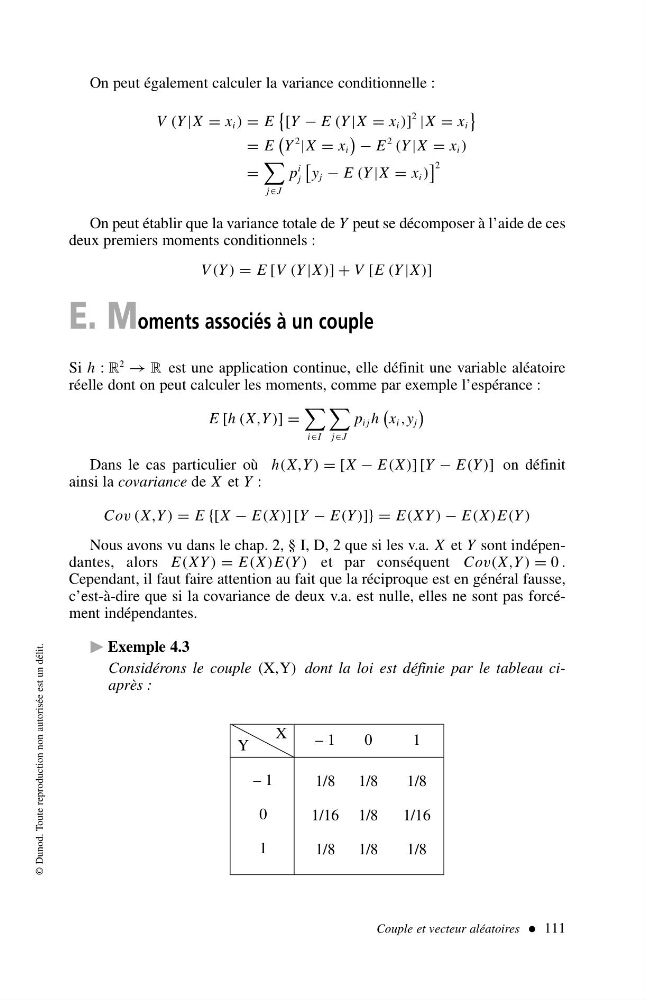
Exemple 4.3
Considérons le couple (X,Y) dont la loi est définie par le tableau ciaprès :
Couple et vecteur aléatoires 111
© Dunod. Toute reproduction non autorisée est un délit.
– 1
0
1
– 1
0
1
1/8 1/8
1/8
1/16 1/8
1/16
1/8 1/8
1/8
X
Y