

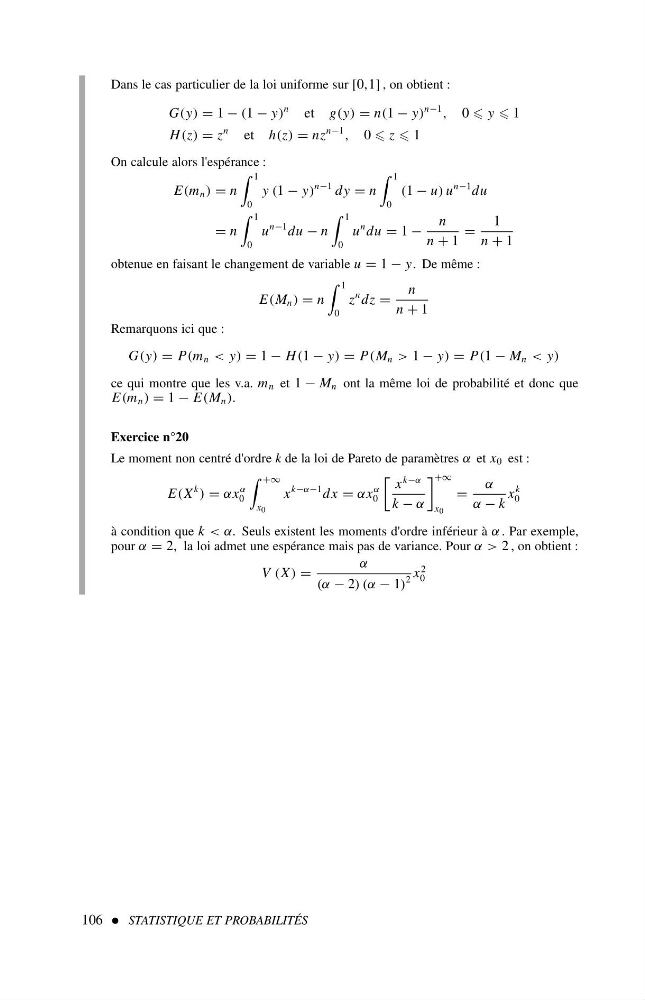
Dans le cas particulier de la loi uniforme sur [0,1] , on obtient :
G(y) = 1 − (1 − y)
n
et g(y) = n(1 − y)
n−1 , 0 y 1
H (z) = z
n
et h(z) = nz
n−1 , 0 z 1
On calcule alors l'espérance :
E(m n ) = n
1
0
y (1 − y)
n−1 dy = n
1
0
(1 − u) u
n−1 du
= n
1
0
u
n−1 du − n
1
0
u
n du = 1 −
n
n + 1
=
1
n + 1
obtenue en faisant le changement de variable u = 1 − y. De même :
E(M n ) = n
1
0
z
n dz =
n
n + 1
Remarquons ici que :
G(y) = P(m n < y) = 1 − H (1 − y) = P(M n > 1 − y) = P(1 − M n < y)
ce qui montre que les v.a. m n et 1 − M n ont la même loi de probabilité et donc que
E(m n ) = 1 − E(M n ).
Exercice n°20
Le moment non centré d'ordre k de la loi de Pareto de paramètres α et x 0 est :
E(X
k ) = αx
α
0
+∞
x 0
x
k−α−1 dx = αx
α
0
x
k−α
k − α
+∞
x 0
=
α
α − k
x
k
0
à condition que k <α. Seuls existent les moments d'ordre inférieur à α . Par exemple,
pour α = 2, la loi admet une espérance mais pas de variance. Pour α>2 , on obtient :
V (X) =
α
(α − 2)(α − 1)
2
x
2
0
106 STATISTIQUE ET PROBABILITÉS