

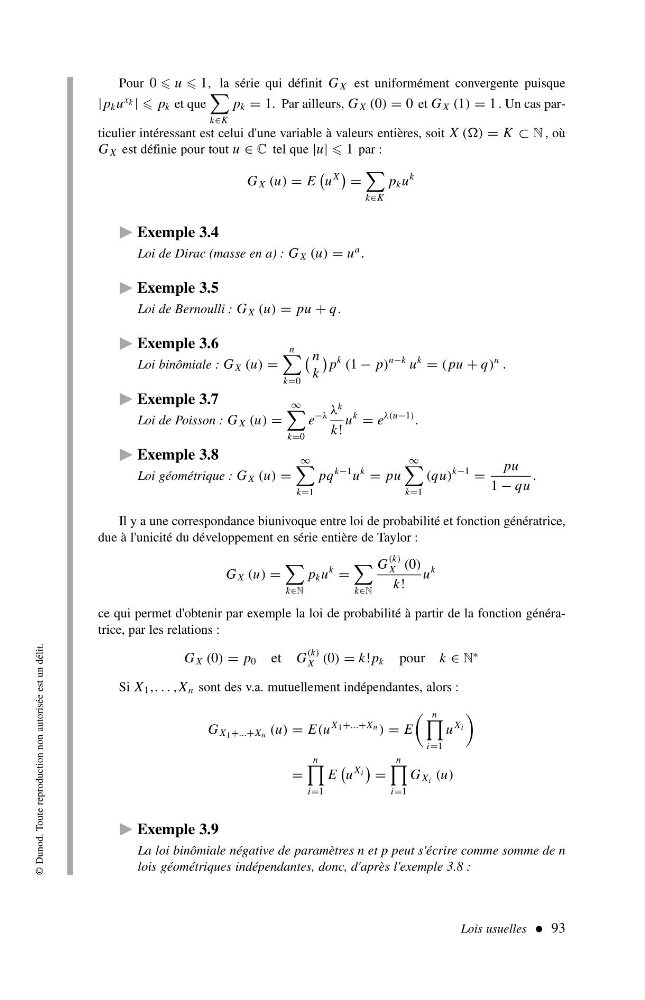
Pour 0 u 1, la série qui définit G X est uniformément convergente puisque
| p k u
x k | p k et que
k∈K
p k = 1. Par ailleurs, G X (0) = 0 et G X (1) = 1 . Un cas particulier intéressant est celui d'une variable à valeurs entières, soit X () = K ⊂ N ,où
G X est définie pour tout u ∈ C tel que |u| 1 par :
G X (u) = E
u
X
=
k∈K
p k u
k
Exemple 3.4
Loi de Dirac (masse en a) : G X (u) = u
a .
Exemple 3.5
Loi de Bernoulli : G X (u) = pu + q.
Exemple 3.6
Loi binômiale : G X (u) =
n
k=0
n
k
p
k (1 − p)
n−k u
k = ( pu + q)
n .
Exemple 3.7
Loi de Poisson : G X (u) =
∞
k=0
e
−λ λ
k
k!
u
k = e
λ(u−1) .
Exemple 3.8
Loi géométrique : G X (u) =
∞
k=1
pq
k−1 u
k = pu
∞
k=1
(qu)
k−1 =
pu
1 − qu
.
Il y a une correspondance biunivoque entre loi de probabilité et fonction génératrice,
due à l'unicité du développement en série entière de Taylor :
G X (u) =
k∈N
p k u
k =
k∈N
G
(k)
X (0)
k!
u
k
ce qui permet d'obtenir par exemple la loi de probabilité à partir de la fonction génératrice, par les relations :
G X (0) = p 0 et G
(k)
X (0) = k! p k pour k ∈ N
∗
Si X 1 ,. . . ,X n sont des v.a. mutuellement indépendantes, alors :
G X 1 +...+Xn (u) = E(u
X 1 +...+Xn ) = E
n
i=1
u
X i
=
n
i=1
E
u
X i
=
n
i=1
G X i (u)
Exemple 3.9
La loi binômiale négative de paramètres n et p peut s'écrire comme somme de n
lois géométriques indépendantes, donc, d'après l'exemple 3.8 :
Lois usuelles 93
© Dunod. Toute reproduction non autorisée est un délit.