

3. Variables al´ eatoires continues 77
on obtient
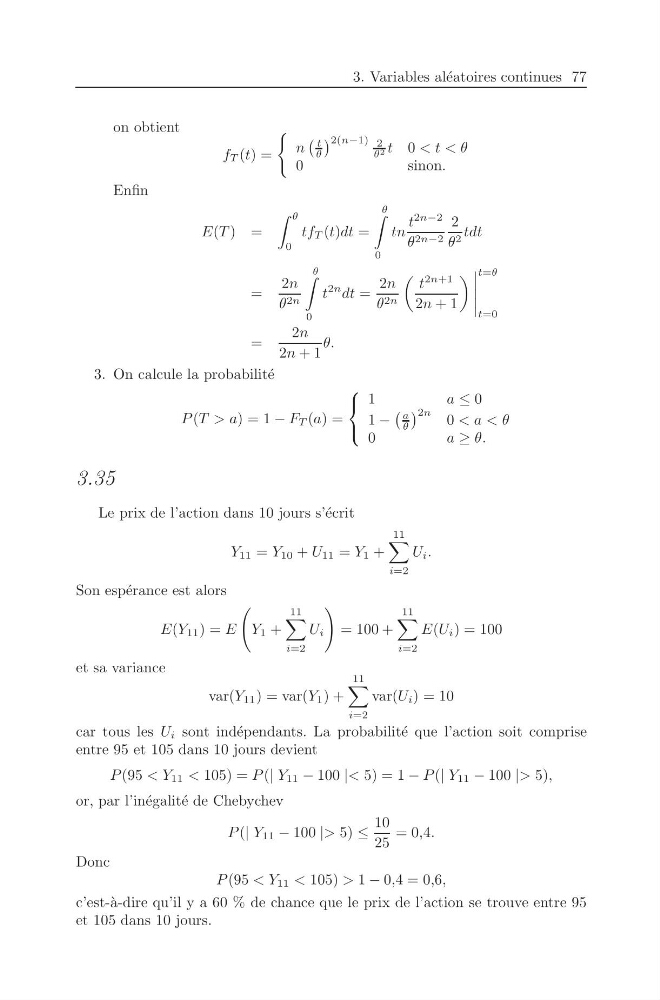
f T (t) =
n
t
θ
2(n−1) 2
θ 2 t 0 < t < θ
0
s i n o n .
Enfin
E(T ) =
θ
0
tf T (t)dt =
θ
0
tn
t
2n−2
θ 2n−2
2
θ 2 tdt
=
2n
θ 2n
θ
0
t
2n dt =
2n
θ 2n
t
2n+1
2n + 1
t=θ
t=0
=
2n
2n + 1
θ.
3. On calcule la probabilit´ e
P (T > a) = 1 − F T (a) =
1
a ≤ 0
1 −
a
θ
2n 0 < a < θ
0
a ≥ θ.
3.35
Le prix de l’action dans 10 jours s’´ ecrit
Y 11 = Y 10 + U 11 = Y 1 +
11
i=2
U i .
Son esp´ erance est alors
E(Y 11 ) = E
Y 1 +
11
i=2
U i
= 100 +
11
i=2
E(U i ) = 100
et sa variance
var(Y 11 ) = var(Y 1 ) +
11
i=2
var(U i ) = 10
car tous les U i sont ind´ ependants. La probabilit´ e que l’action soit comprise
entre 95 et 105 dans 10 jours devient
P (95 < Y 11 < 105) = P (| Y 11 − 100 |< 5) = 1 − P (| Y 11 − 100 |> 5),
or, par l’in´ egalit´ e de Chebychev
P (| Y 11 − 100 |> 5) ≤
10
25
= 0,4.
Donc
P (95 < Y 11 < 105) > 1 − 0,4 = 0,6,
c’est-` a-dire qu’il y a 60 % de chance que le prix de l’action se trouve entre 95
et 105 dans 10 jours.