

242 Maˆ ıtriser l’al´ eatoire
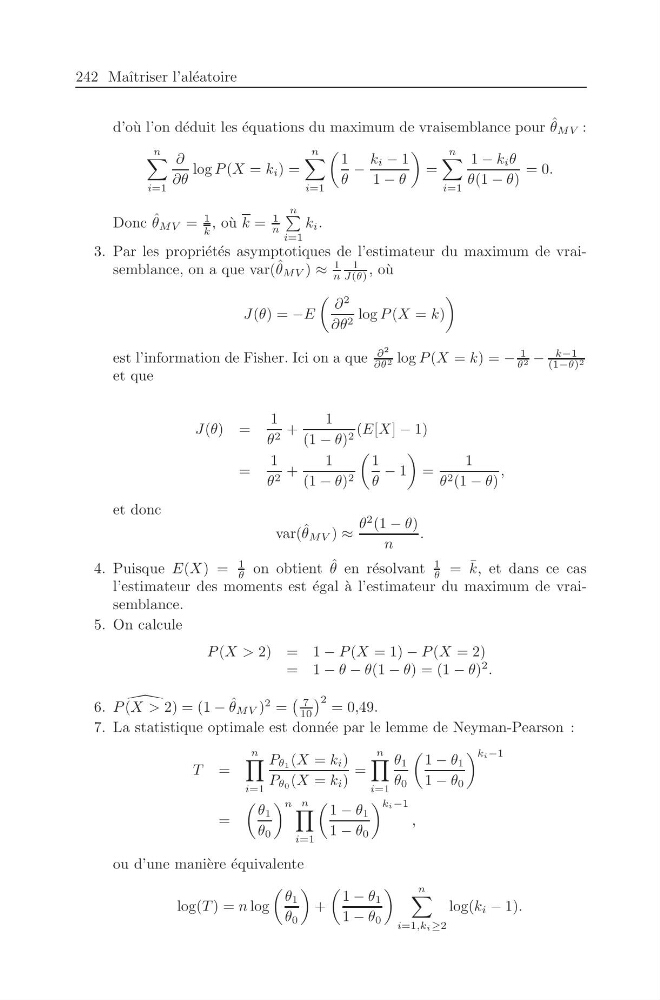
d’o` u l’on d´ eduit les ´ equations du maximum de vraisemblance pour ˆ
θ MV :
n
i=1
∂
∂θ
log P (X = k i ) =
n
i=1
1
θ
−
k i − 1
1 − θ
=
n
i=1
1 − k i θ
θ(1 − θ)
= 0.
Donc ˆ
θ MV =
1
k
, o` u k =
1
n
n
i=1
k i .
3. Par les propri´ et´ es asymptotiques de l’estimateur du maximum de vraisemblance, on a que var( ˆ
θ MV ) ≈
1
n
1
J(θ) , o` u
J(θ) = −E
∂
2
∂θ 2 log P (X = k)
est l’information de Fisher. Ici on a que
∂
2
∂θ 2 log P (X = k) = −
1
θ 2 −
k−1
(1−θ) 2
et que
J(θ) =
1
θ 2 +
1
(1 − θ) 2 (E[X] − 1)
=
1
θ 2 +
1
(1 − θ) 2
1
θ
− 1
=
1
θ 2 (1 − θ)
,
et donc
var( ˆ
θ MV ) ≈
θ
2 (1 − θ)
n
.
4. Puisque E(X) =
1
θ on obtient ˆ
θ en r´ esolvant
1
θ = ¯
k, et dans ce cas
l’estimateur des moments est ´ egal `
a l’estimateur du maximum de vraisemblance.
5. On calcule
P (X > 2) = 1 − P (X = 1) − P (X = 2)
= 1 − θ − θ(1 − θ) = (1 − θ)
2 .
6.
P (X > 2) = (1 − ˆ
θ MV )
2 =
7
10
2 = 0,49.
7. La statistique optimale est donn´ ee par le lemme de Neyman-Pearson :
T =
n
i=1
P θ1 (X = k i )
P θ0 (X = k i )
=
n
i=1
θ 1
θ 0
1 − θ 1
1 − θ 0
ki−1
=
θ 1
θ 0
n n
i=1
1 − θ 1
1 − θ 0
ki−1
,
ou d’une mani` ere ´ equivalente
log(T ) = n log
θ 1
θ 0
+
1 − θ 1
1 − θ 0
n
i=1,ki≥2
log(k i − 1).